

الإجابة المختصرة
السيولة في القرض العقاري كاش مصدرها التمويل العقاري نفسه الذي يقرره البنك بعد دراسة ملفك. يُستخدم التمويل لشراء عقار بناء ذاتي منخفض التكلفة في المنطقة التي تختارها، ويُصرف التمويل في حسابك البنكي مباشرة. العقار يُسجل باسمك ويبقى مرهوناً للبنك حتى السداد، وما يتبقى بعد شراء العقار يكون سيولة.
لمن هذه المقالة
- من سمع عن كاش من القرض العقاري ويريد أن يعرف أين يذهب كل ريال قبل أن يصل إليه.
- من بدأ ملفه فعلاً ويريد أن يعرف في أي مرحلة هو، ومن يمسك المال الآن.
- من يخشى أن يضيع جزء من المبلغ في الطريق دون أن يعرف السبب.
- لا تناسب من يبحث عن شرح مبسط للفكرة لأول مرة، فالأنسب له شرح تحويل التمويل العقاري إلى كاش. ولا تناسب من يريد سيولة دون شراء عقار، فهذا ليس ما نقدمه.
السيولة ليست مالاً إضافياً بل جزء من التمويل
أول ما يجب فهمه: لا توجد خزنة ثانية تخرج منها السيولة. المبلغ كله تمويل عقاري واحد، تسدده أنت للبنك على أقساط شهرية طوال المدة.
الفرق أن هذا التمويل أكبر من ثمن العقار الذي يُشترى به. العقار منخفض التكلفة، فيبقى بعد ثمنه وتكاليفه فائض. هذا الفائض هو ما يسمى سيولة أو كاش.
لذلك كل ريال يصلك نقداً هو ريال تسدده لاحقاً. هذه الحقيقة وحدها تغير طريقة قراءتك لكل مرحلة في المسار.
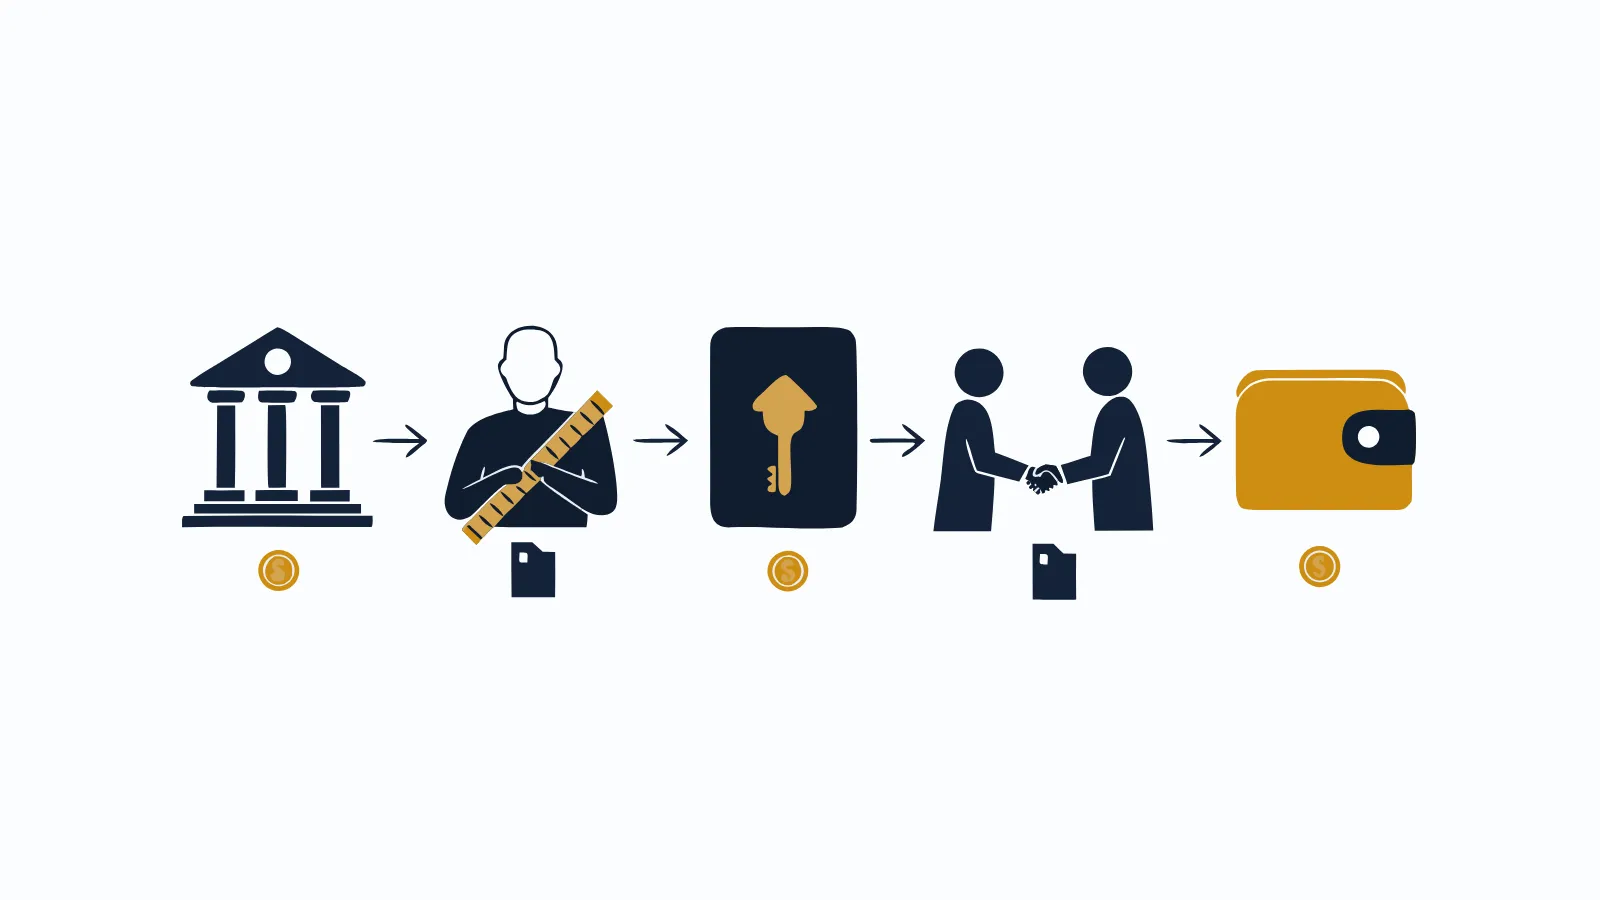
المحطة الأولى: موافقة البنك على مبلغ التمويل
يبدأ كل شيء من رقم يقرره البنك: كم يستطيع أن يمولك. يبني البنك هذا الرقم على راتبك والتزاماتك القائمة ومدة خدمتك وسجلك في سمة، وفق ضوابط البنك المركزي السعودي وسياسته الداخلية.
في هذه المرحلة لا يتحرك أي مال. الموافقة رقم على الورق فقط، والمبلغ ما زال عند البنك.
الأهلية المعتادة لهذا النوع من الملفات، عادةً وحسب سياسة البنك: راتب 10,000 ريال فأكثر، وعدم وجود تمويل عقاري قائم باسمك.
ما الذي تملكه في هذه اللحظة؟
لا شيء بعد. لا عقار ولا مال. لديك موافقة مبدئية تخبرك بالسقف الذي يمكن أن تتحرك داخله. لا تتصرف على أساسها كأنها مبلغ مستلم.
المحطة الثانية: اختيار العقار وتقييمه
يُختار عقار بناء ذاتي منخفض التكلفة في المنطقة التي تختارها، حسب ما يسمح به تمويلك. ثم يُقيّم العقار تقييماً معتمداً يطلبه البنك.
التقييم خطوة يطلبها البنك ليعرف قيمة العقار الذي سيُرهن له. نتيجته مع عقد البيع تثبّت أحد أطراف المعادلة: ثمن العقار.
المال ما زال عند البنك في هذه المرحلة. لكن صورة توزيعه بدأت تتضح: جزء سيذهب للعقار، وجزء للتكاليف، والباقي لك.
ماذا لو جاء التقييم مختلفاً عن المتوقع؟
يحدث أحياناً أن يخرج التقييم بغير الرقم الذي بُني عليه التصور الأول. في هذه الحالة قد يُعاد النظر في العقار نفسه، أو يتغير توزيع المبلغ، حسب سياسة البنك وترتيب الصفقة.
المهم أن تعرف هذا قبل العقد لا بعده. اسأل عن نتيجة التقييم بالرقم، واطلب توزيعاً جديداً للمبلغ إن تغيرت. التفصيل في هل تتغير السيولة إذا تغير تقييم العقار؟
المحطة الثالثة: عقد البيع والإفراغ والرهن
بعد الموافقة النهائية يُوقع عقد البيع بينك وبين البائع، ويكون البنك طرفاً في ترتيب السداد. ثم يتم الإفراغ، أي نقل ملكية الصك من البائع إلى اسمك.
مع الإفراغ يُسجل رهن العقار لصالح البنك. هذه هي الضمانة التي جعلت البنك يقبل تمويلك بمبلغ كبير ومدة طويلة.
من هذه اللحظة يتغير توزيع الأدوار:
- الصك باسمك، فأنت المالك.
- الرهن للبنك، فلا تبيع ولا تتصرف بحرية حتى يُفك.
- المال على وشك الحركة.
لمعرفة تفاصيل الرهن ومتى يُفك، راجع شرح رهن العقار للبنك.
المحطة الرابعة: صرف التمويل إلى حسابك
بعد اكتمال متطلبات البنك والصفقة، يُصرف التمويل في حسابك البنكي مباشرة. البنك هو صاحب قرار الصرف وتوقيته وفق إجراءاته.
تبقى نقطة يجب ألا تفترض جوابها: كيف يُسدد ثمن العقار للبائع، ومتى تُنفذ كل خطوة؟ هذه التفاصيل تُتفق عليها كتابةً قبل البدء بحسب ترتيب الصفقة والبنك.
اطلب بياناً مكتوباً يوضح ثمن العقار، وما سددته الشركة عنك من مديونيات إن وُجد، وأي أتعاب أو تكاليف متفق عليها وشروطها. لا تكتف بوعد شفهي.
المحطة الخامسة: تحديد المتبقي
التمويل موجود في حسابك مباشرة، ويُفهم المتبقي بعد شراء العقار وتسوية البنود المكتوبة في ملفك. هذا هو الجزء الذي يبقى لك سيولة.
عند هذه النقطة يكتمل المسار. تملك عقاراً مرهوناً باسمك، ومبلغاً نقدياً في حسابك، والتزاماً شهرياً يُستقطع من راتبك لسنوات.
هل يصل المبلغ دفعة واحدة أم على دفعات؟ هذا سؤال مستقل أجبنا عنه في صرف السيولة دفعة واحدة أم على دفعات.
لماذا يجب توثيق مسار ثمن العقار؟
لأن المنتج في أصله تمويل عقاري مرتبط بشراء عقار محدد، وليس سيولة بلا عقار. لذلك يجب أن تعرف كيف ستُنفذ صفقة الشراء وما المستند الذي يثبت كل خطوة.
المؤكد أن التمويل يُصرف في حسابك البنكي مباشرة. أما ترتيب سداد البائع وتوقيته فلا يُستنتج من هذه العبارة وحدها. خذه مكتوباً قبل البدء، وتأكد أن العقار سيصبح باسمك ومرهوناً للبنك.
أين يقف المستشار في هذا المسار؟
المستشار أو الجهة المنسقة لا تمنح التمويل، فقرار التمويل للبنك. دور سيولة الإعمار تجهيز الملف والتنسيق لإكمال الإجراءات دون حضورك شخصياً، والتنفيذ في المنطقة التي تختارها حسب ما يسمح به تمويلك.
إن طُلب منك تحويل أي مبلغ لحساب شخصي قبل اكتمال الصفقة، فتوقف واسأل. المسار السليم يمر عبر البنك وعقد البيع الموثق، وأي أتعاب للجهة يجب أن تكون معلنة ومكتوبة من البداية. تفصيل الأدوار في دور المستشار ودور البنك.
ماذا لو تأخر وصول المتبقي؟
التأخير القصير بعد الإفراغ وارد، لأن التحويل قد يمر بأكثر من إجراء. لكن يجب أن تعرف مسبقاً المدة المعتادة لهذا التحويل في ملفك، حتى تميز بين التأخير الطبيعي والمشكلة.
إن تجاوز التأخير ما قيل لك، فاسأل البنك والجهة المنسقة عن مرحلة الملف: هل اكتملت متطلبات الصرف؟ وهل بيانات حسابك صحيحة؟ لا تبنِ استنتاجاً عن موقع المبلغ دون جواب موثق.
لا ترتب دفعات أو التزامات على تاريخ وصول المبلغ قبل أن يصل فعلاً.
من يمسك ماذا في كل مرحلة؟
الجدول التالي يلخص المسار من زاوية واحدة: أين المال، وأين الصك، وما الذي في يدك أنت.
| المرحلة | أين المال؟ | الصك باسم من؟ | ما الذي في يدك؟ |
|---|---|---|---|
| الموافقة المبدئية | عند البنك | البائع | رقم تقديري فقط |
| التقييم | عند البنك | البائع | ثمن عقار مقدّر |
| العقد والإفراغ | عند البنك | أنت، مع رهن للبنك | ملكية مرهونة |
| قبل الصرف | لدى البنك | أنت، مع رهن للبنك بعد الإفراغ | ملكية مرهونة |
| صرف التمويل | في حسابك البنكي مباشرة | أنت، مع رهن للبنك | تمويل مرتبط بصفقة العقار |
| بعد تنفيذ البنود المكتوبة | في حسابك يبقى المتبقي | أنت، مع رهن للبنك | عقار وسيولة والتزام |
لاحظ أن الجدول لا يفترض كيف يُسدد ثمن العقار. هذه هي النقطة التي يجب أن تكون واضحة ومكتوبة في ملفك قبل البدء.
تتبع المبلغ بالأرقام
مثال توضيحي، يختلف حسب البنك والراتب والجهة.
نفترض تمويلاً قدره 1,000,000 ريال، وعقاراً منخفض التكلفة بنحو 350,000 ريال، وسيولة تقريبية بنحو 600,000 ريال. هذه افتراضات للشرح، وليست نسبة أو عرضاً من بنك.
| المحطة | الحركة | الرصيد المتبقي من التمويل |
|---|---|---|
| قرار البنك | مبلغ التمويل المعتمد | 1,000,000 ريال |
| ثمن العقار المفترض | جزء التمويل المستخدم للعقار | 350,000 ريال |
| السيولة التقريبية | المتبقي المعلن في المثال | 600,000 ريال |
| الفرق بين الأرقام التقريبية | ليس بند رسوم أو أتعاب | 50,000 ريال |
كيف تقرأ الجدول؟ 350,000 + 600,000 + 50,000 = 1,000,000 ريال. الفرق الحسابي لا يثبت وجود رسوم أو يحدد وجهته. أي أتعاب أو تكاليف وشروطها تُحدد كتابةً قبل البدء.
الرقم الفعلي يعتمد على سياسة البنك والعمر والمدة والالتزامات وتقييم العقار. استخدم حاسبة التمويل العقاري لتقدير حالتك، واقرأ الأرقام الثلاثة التي تحكم القرض العقاري كاش.
تذكير مهم: مبلغ التمويل كله التزام تسدده، لا مبلغ السيولة وحده.
خطوات تتبع مبلغك بنفسك
- اطلب الموافقة المبدئية مكتوبة وفيها مبلغ التمويل والمدة، واحتفظ بها مرجعاً للمقارنة.
- اسأل عن نتيجة التقييم بالرقم قبل توقيع أي عقد، لأنها تحدد نصيب العقار من التمويل.
- اطلب جدول توزيع المبلغ: كم للبائع، وكم لكل بند من التكاليف، وكم يصلك.
- تأكد من آلية تحويل المتبقي: من يحوله، وإلى أي حساب، ومتى، وبأي مستند.
- راجع الصك بعد الإفراغ وتحقق أنه باسمك، وأن الرهن مسجل للبنك الممول فقط.
- طابق المبلغ الواصل مع الجدول الذي استلمته، واسأل فوراً عن أي فرق.
- احفظ كل المستندات في ملف واحد: الموافقة، والتقييم، والعقد، وإشعار التحويل.
أخطاء شائعة
- اعتبار الموافقة المبدئية مالاً مستلماً: بعض العملاء يرتبون مصاريف على أساسها، ثم يتغير الرقم بعد التقييم. انتظر حتى يثبت المبلغ.
- عدم السؤال عن مسار المال بعد الصرف: الاكتفاء بعبارة "يصلك الباقي" دون معرفة من يحوله ومتى. اطلب ذلك كتابة.
- النظر إلى السيولة وحدها: القسط محسوب على مبلغ التمويل كاملاً. احسب التزامك على الرقم الكبير لا على ما يصل حسابك.
- إهمال مراجعة الصك: الصك وثيقة ملكيتك. تأكد من بياناته بعد الإفراغ مباشرة.
- عدم معرفة التكاليف مسبقاً: التكاليف تُقتطع قبل أن يصلك المبلغ. اعرف كل بند ومقداره التقديري قبل التوقيع، وتفصيلها في المصاريف المصاحبة للقرض العقاري كاش.
الأسئلة الشائعة
هل يحوّل البنك السيولة إلى حسابي مباشرة؟
التمويل يُصرف في حسابك البنكي مباشرة. أما طريقة سداد ثمن العقار وتوقيت كل خطوة وأي تكاليف أخرى، فتُحدد كتابةً قبل البدء ولا تُفترض من تجربة ملف آخر.
متى يصبح العقار باسمي؟
عند الإفراغ، أي نقل ملكية الصك من البائع إليك. في اللحظة نفسها تقريباً يُسجل رهن العقار لصالح البنك، فيبقى الصك باسمك والرهن قائماً حتى تنتهي من السداد.
هل يمكن أن يتغير مبلغ السيولة بعد الموافقة الأولية؟
نعم. الموافقة الأولية تقدير، والمبلغ النهائي يتأثر بنتيجة تقييم العقار وبالتكاليف الفعلية وبالموافقة النهائية للبنك. لذلك لا تبنِ التزامات على الرقم الأول قبل أن يثبت.
من يمسك الصك بعد اكتمال العملية؟
الصك باسمك، لكنه مثقل برهن لصالح البنك. معنى ذلك أنك المالك، ولا تستطيع بيع العقار أو التصرف فيه بحرية حتى يُفك الرهن بعد السداد أو بترتيب يوافق عليه البنك.