

الإجابة المختصرة
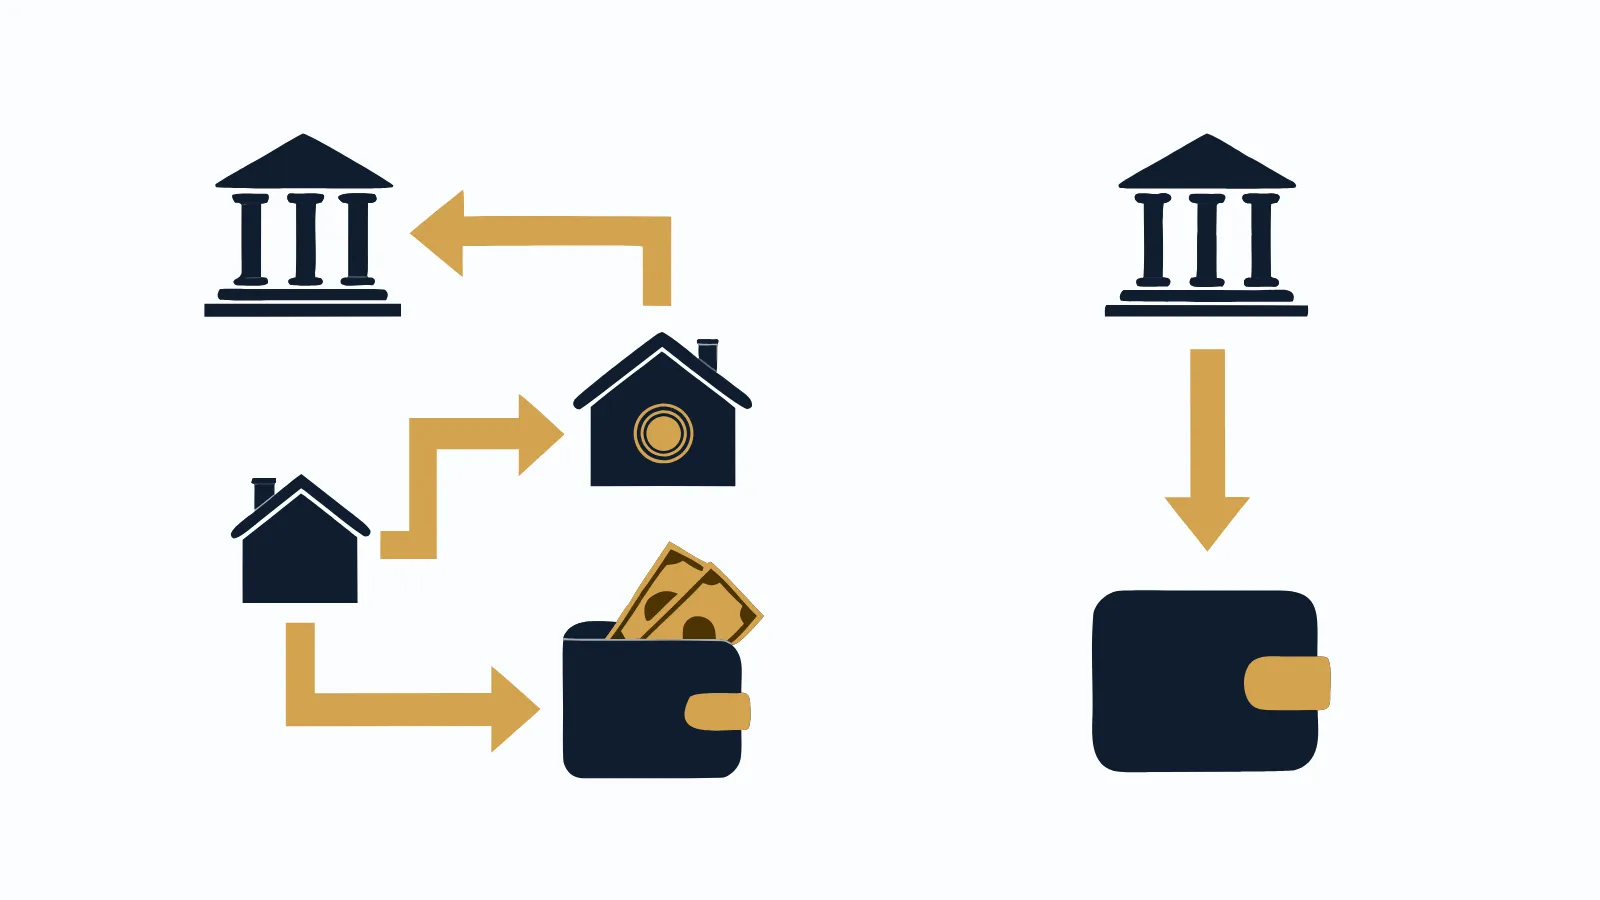
تحويل التمويل العقاري الى كاش يعني أن تحصل على تمويل عقاري من البنك بناءً على راتبك، فيُشترى به عقار بناء ذاتي منخفض التكلفة في المنطقة التي تختارها حسب تمويلك، باسمك ومرهون للبنك، ويصلك ما يتبقى من التمويل نقداً. ليس التفافاً على البنك، فالعقار حقيقي والإجراءات نظامية، وأنت تسدد التمويل كاملاً.
لمن هذه المقالة
- من سمع عبارة "تسييل التمويل العقاري" أول مرة ويريد أن يفهمها دون مصطلحات معقدة.
- من يشعر أن الفكرة غريبة أو تبدو خدعة، ويريد أن يعرف أين الحقيقة.
- من يقارن بينها وبين التمويل الشخصي ليقرر أيهما يناسب حاجته.
- لا تناسب من يريد تتبع مسار المبلغ بين البنك والبائع بالتفصيل، فالأنسب له من أين تأتي السيولة في القرض العقاري كاش.
الفكرة ببساطة: تمويل كبير لعقار صغير
تخيل أن البنك يقبل أن يمولك بمبلغ معين لشراء عقار. التمويل العقاري مصمم لشراء البيوت، فسقفه ومدته أكبر عادةً من أي تمويل آخر تحصل عليه بالراتب نفسه.
الآن تخيل أن العقار الذي تشتريه أرخص بكثير من هذا المبلغ. عقار بناء ذاتي منخفض التكلفة في المنطقة التي تختارها حسب تمويلك. ماذا يحدث للفرق؟
يُدفع ثمن العقار، ويصلك المتبقي نقداً وفق تفاصيل الصفقة المكتوبة. الكلمة "تحويل" لا تعني أن التمويل يتحول بعملية سحرية، بل أن جزءاً منه يصل إليك بعد أن يؤدي التمويل غرضه العقاري.
ثلاث نتائج تخرج بها
- عقار باسمك: صك حقيقي في المنطقة التي تختارها حسب تمويلك.
- رهن للبنك: العقار ضمانة للتمويل حتى تنتهي من السداد.
- سيولة في حسابك: المبلغ المتبقي تتصرف فيه لحاجتك.
ويرافق هذه الثلاث التزام رابع: قسط شهري على مبلغ التمويل كاملاً، لسنوات.
هل هي التفاف على البنك؟
هذا أكثر سؤال يتردد في رأس من يسمع الفكرة أول مرة. والجواب يأتي من طريقة سير الملف نفسه.
البنك لا يُخدع في أي مرحلة. هو من يدرس راتبك ويقرر مبلغ التمويل. وهو من يطلب تقييم العقار. وهو طرف في ترتيب الشراء، ويسجل الرهن على الصك باسمه. كل خطوة تمر من عنده وبعلمه.
المشكلة تبدأ فقط حين يُطلب منك ما يخالف ذلك: عقار وهمي، أو مستندات غير صحيحة، أو تحويل أموال لأشخاص خارج الإجراءات الموثقة. هذا ليس هو المنتج، بل علامة تحذير يجب أن توقفك فوراً.
علامات الطريقة السليمة
- عقار موجود فعلاً، له صك ويمكنك معاينته.
- تقييم يطلبه البنك، لا تقييم يُقدَّم لك جاهزاً.
- إفراغ موثق باسمك، ورهن مسجل للبنك الممول.
- أتعاب الجهة المنسقة معلنة ومكتوبة قبل البدء.
أسئلة تطرحها لتطمئن
قبل أن تسلّم أي مستند، اطرح على الجهة التي تتعامل معها هذه الأسئلة، وراقب وضوح الإجابة:
- ما السجل التجاري للجهة، وأين مقرها؟
- أين يقع العقار تحديداً، وهل أستطيع رؤية صكه ومعاينته؟
- من سيقيّم العقار، وهل يطلبه البنك نفسه؟
- كم أتعابكم، ومتى تُدفع، وهل تُخصم من المبلغ؟
- ما المستند الذي يثبت وصول المتبقي إلى حسابي؟
الإجابة المترددة أو الغامضة على أي منها سبب كافٍ للتوقف. ولمعايير اختيار الجهة بالتفصيل راجع كيف تختار جهة موثوقة للقرض العقاري كاش.
إن كان سؤالك عن الحكم الشرعي أو عن تنظيم المنتج، فقد خصصنا لكل منهما مقالة: هل القرض العقاري كاش نظامي؟ وهل القرض العقاري كاش حلال؟.
لماذا يمر الكاش عبر عقار أصلاً؟
سؤال منطقي: إن كنت أريد نقداً، فلماذا أشتري عقاراً؟
السبب أن البنوك تمنح التمويل العقاري بشروط مختلفة عن التمويل الشخصي. وجود عقار مرهون يجعل البنك أكثر استعداداً لتمويل مبلغ أكبر على مدة أطول، لأن لديه ضمانة ملموسة.
العقار إذن هو البوابة التي تفتح لك سقف التمويل العقاري. واختيار عقار منخفض التكلفة في المنطقة التي تختارها حسب تمويلك هو ما يترك فائضاً بعد الشراء.
الفرق بينه وبين التمويل الشخصي
كلاهما يوصل نقداً إلى حسابك، لكن الطريق والنتيجة مختلفان تماماً. الجدول التالي يقارن بينهما بشكل عام، والتفاصيل تختلف من بنك لآخر.
| وجه المقارنة | التمويل الشخصي | تحويل التمويل العقاري إلى كاش |
|---|---|---|
| ما الذي يُموَّل؟ | حاجة شخصية بلا أصل | شراء عقار، والفائض نقد |
| الضمان | الراتب عادةً | الراتب والعقار المرهون |
| حجم المبلغ | أقل عادةً | أكبر عادةً |
| مدة السداد | أقصر عادةً | أطول عادةً |
| الإجراءات | أبسط وأسرع | تقييم وعقد وإفراغ ورهن |
| ما تملكه بعده | نقد والتزام | عقار ونقد والتزام |
| التمويل العقاري القائم | لا يمنعه عادةً | يمنعه عادةً حسب سياسة البنك |
اقرأ الجدول بالعكس أيضاً: إن كانت حاجتك صغيرة وقريبة، فالتمويل الشخصي قد يكون أنسب لك ولا داعي لكل هذه الإجراءات. التحويل يناسب من يحتاج مبلغاً كبيراً ويقبل التزاماً طويلاً. وللمقارنة المفصلة بين الصيغتين راجع هل كاش القرض العقاري قرض نقدي أم تمويل لشراء عقار؟
ماذا يتغير في حياتك بعد التحويل؟
القرار لا ينتهي باستلام المبلغ. هناك ثلاثة أشياء تتغير وتبقى معك سنوات:
- راتبك: يُستقطع منه قسط شهري حسب ضوابط البنك المركزي السعودي وسياسة البنك. يقل ما يبقى لك من الراتب كل شهر.
- أهليتك لتمويل عقاري آخر: لأنك صرت تحمل تمويلاً عقارياً قائماً، فطلب تمويل سكني جديد يصبح أصعب غالباً حتى تنتهي منه.
- العقار: تملكه، لكنه مرهون. بيعه أو التصرف فيه يحتاج موافقة البنك أو فك الرهن.
لهذا يُنصح بالتفكير في السيولة كدين طويل لا كمكافأة. هذه الفكرة مشروحة في السيولة ليست منحة.
مثال توضيحي من زاوية العميل
مثال توضيحي، يختلف حسب البنك والراتب والجهة.
موظفة في القطاع الصحي براتب 20,000 ريال، لا تحمل تمويلاً عقارياً، وتحتاج مبلغاً كبيراً لتسديد التزامات متفرقة وترتيب وضع أسرتها.
| ما تراه الموظفة | القيمة التقديرية |
|---|---|
| التمويل الذي وافق عليه البنك | 1,000,000 ريال |
| ثمن عقار البناء الذاتي منخفض التكلفة | يبدأ من نحو 350,000 ريال |
| المبلغ النقدي الذي يصل حسابها | نحو 600,000 ريال |
الأرقام تقريبية ومدورة وليست معادلة نهائية لكل بند. اسأل عن أي فرق وعن أتعاب الشركة وشروطها، واتفق عليها كتابة قبل البدء. والقسط يُحسب على 1,000,000 ريال كاملة، لا على ما وصلها نقداً فقط. مثال توضيحي، يختلف حسب البنك والراتب والجهة: القسط التقريبي لمبلغ 1,000,000 ريال على 25 سنة هو 6,670 ريال، والرقم الفعلي يعتمد على سياسة البنك والعمر والمدة والالتزامات وتقييم العقار. استخدم حاسبة التمويل العقاري لتقديرك الخاص.
لو كانت حاجتها الفعلية 200,000 ريال فقط، فقد يكون هذا الحل أكبر مما تحتاج، ويستحق أن تقارن بخيارات أخرى أولاً.
متى يكون التحويل منطقياً ومتى لا يكون؟
الفكرة نفسها قد تكون قراراً جيداً لشخص وقراراً متعباً لآخر. الفرق في الحاجة وفي القدرة على الالتزام. هذان سيناريوهان افتراضيان للتوضيح:
معلم براتب 15,000 ريال عليه التزامات متفرقة بأقساط مرتفعة ومدد قصيرة، تأكل جزءاً كبيراً من راتبه كل شهر. توحيدها في مبلغ واحد على مدة أطول قد يخفف الضغط الشهري عليه، بشرط أن يغلقها فعلاً ولا يفتح غيرها.
موظف براتب 12,000 ريال يريد مبلغاً لشراء سيارة جديدة وتجديد أثاث بيته. حاجته محدودة، ولا تبرر عقاراً مرهوناً والتزاماً طويلاً. التمويل الشخصي أو الادخار أقرب لوضعه.
القاعدة العملية: كلما كانت الحاجة كبيرة وواضحة ومحسوبة، اقترب التحويل من أن يكون منطقياً. وكلما كانت صغيرة أو استهلاكية أو غامضة، ابتعد. خمس حالات نموذجية مشروحة في متى يكون القرض العقاري كاش خياراً منطقياً؟
كلمات ستسمعها أثناء الملف
لن تحتاج لحفظ مصطلحات كثيرة، لكن هذه الخمس ستتكرر معك:
- الإفراغ: نقل ملكية العقار رسمياً من البائع إلى اسمك.
- الرهن: تسجيل حق البنك على العقار ضماناً للتمويل حتى السداد.
- التقييم: تقدير قيمة العقار من مقيّم يطلبه البنك.
- الاستقطاع: الجزء من راتبك الذي يذهب للقسط كل شهر.
- سمة: سجلك الائتماني الذي يطلع عليه البنك قبل الموافقة.
إن أردت قائمة أوسع، فراجع قاموس مصطلحات القرض العقاري كاش.
ما الذي لا يقدمه هذا الحل؟
الوضوح هنا يوفر عليك وقتاً:
- لا سيولة بدون عقار. إن كنت لا تريد تملك عقار مرهون، فهذا الحل ليس لك.
- لا قيد على المنطقة إلا تمويلك. ننفذ لك في أي منطقة تختارها في المملكة، حسب ما يسمح به تمويلك.
- لا موافقة مقررة سلفاً. القرار للبنك بعد دراسة ملفك، والأهلية المعتادة، عادةً وحسب سياسة البنك: راتب 10,000 ريال فأكثر ولا تمويل عقاري قائم.
خطوات الفهم قبل أن تتقدم
- حدد حاجتك بالرقم: كم تحتاج فعلاً، ولماذا. الحاجة الواضحة تحميك من أخذ أكثر مما تحتاج.
- قارن بالتمويل الشخصي: اسأل بنكك عن الخيار الأبسط أولاً، فقد يكفيك.
- تأكد من وضعك: راتبك، والتزاماتك الحالية، وهل لديك تمويل عقاري قائم.
- افهم ما ستملكه: عقار منخفض التكلفة في المنطقة التي تختارها حسب تمويلك، باسمك ومرهون، لا بيت تسكنه بالضرورة.
- احسب القسط على التمويل كاملاً: لا على المبلغ النقدي.
- اسأل عن كل جهة في الصفقة: من البائع، ومن المقيّم، وما أتعاب الجهة المنسقة.
- تحدث مع أسرتك: القرار يمس دخل البيت لسنوات، فلا تتخذه وحدك.
أخطاء شائعة
- الخلط بين الكاش والهدية: كل ريال يصلك هو جزء من دين تسدده مع تكلفته. تعامل معه بحذر من اليوم الأول.
- التقديم بدافع الإعلان وحده: رقم كبير في إعلان لا يعني أن ملفك سيحصل عليه. اعرف أهليتك قبل أن تبني توقعات.
- قبول ترتيب غير شفاف: أي طلب لتحويل مال لأشخاص أو مستندات لا تفهمها علامة على مسار خاطئ.
- تجاهل البديل الأبسط: بعض الحاجات يكفيها تمويل شخصي، فلا تحمل نفسك عقاراً ورهناً دون داع.
- نسيان أثره على تمويل السكن مستقبلاً: إن كنت تخطط لشراء مسكنك الخاص قريباً، فاسأل كيف سيؤثر هذا التمويل على خطتك.
الأسئلة الشائعة
هل تحويل التمويل العقاري إلى كاش حيلة على البنك؟
لا، إذا تم بالطريقة السليمة. البنك يمول شراء عقار حقيقي يُفرغ باسمك ويُرهن له، ويمر الملف بتقييم وعقد وموافقة نهائية. ما يصلك نقداً هو المتبقي وفق تفاصيل الصفقة المكتوبة، وتسدد التمويل كله.
هل أحتاج أن أسكن في العقار الذي يُشترى؟
الفكرة لا تقوم على السكن، بل على شراء عقار بناء ذاتي منخفض التكلفة في المنطقة التي تختارها حسب تمويلك، ويكون باسمك ومرهوناً للبنك. ما تفعله بالعقار لاحقاً يخضع لشروط عقد التمويل، فاقرأها قبل التوقيع.
لماذا لا آخذ تمويلاً شخصياً بدلاً من ذلك؟
التمويل الشخصي أبسط إجراءً، لكنه عادةً أقصر مدة وأقل مبلغاً لأنه بلا ضمان عقاري. تحويل التمويل العقاري إلى كاش يناسب من يحتاج مبلغاً أكبر ويقبل تملك عقار مرهون والتزاماً أطول.
هل يمكن تحويل التمويل العقاري إلى كاش دون شراء عقار؟
لا. الحل كله قائم على شراء عقار، ولا نقدم سيولة نقدية بدون عقار. والعقار يكون في المنطقة التي تختارها في المملكة، حسب ما يسمح به تمويلك.
هل لدي تمويل عقاري حالياً، فهل أستطيع التقديم؟
عادةً، حسب سياسة البنك، يُشترط ألا يكون لديك تمويل عقاري قائم. إن كان لديك تمويل قائم فهذا ملف مختلف يحتاج دراسة خاصة قبل أي خطوة.