

الإجابة المختصرة
لا يكفي الاسم للحكم على نظامية الترتيب الكامل. التمويل نفسه يصدر من البنك، وفي نموذج سيولة الإعمار يكون العقار باسم العميل ومرهوناً للبنك، ويُصرف التمويل في حسابه مباشرة. أما قبول آلية الفرق بين التمويل وثمن العقار، وبقية التفاصيل القانونية والشرعية، فتؤخذ مكتوبة من البنك ويُرجع فيها إلى مختص عند أي التباس.
ما الذي تتحقق منه قبل أن تحكم؟
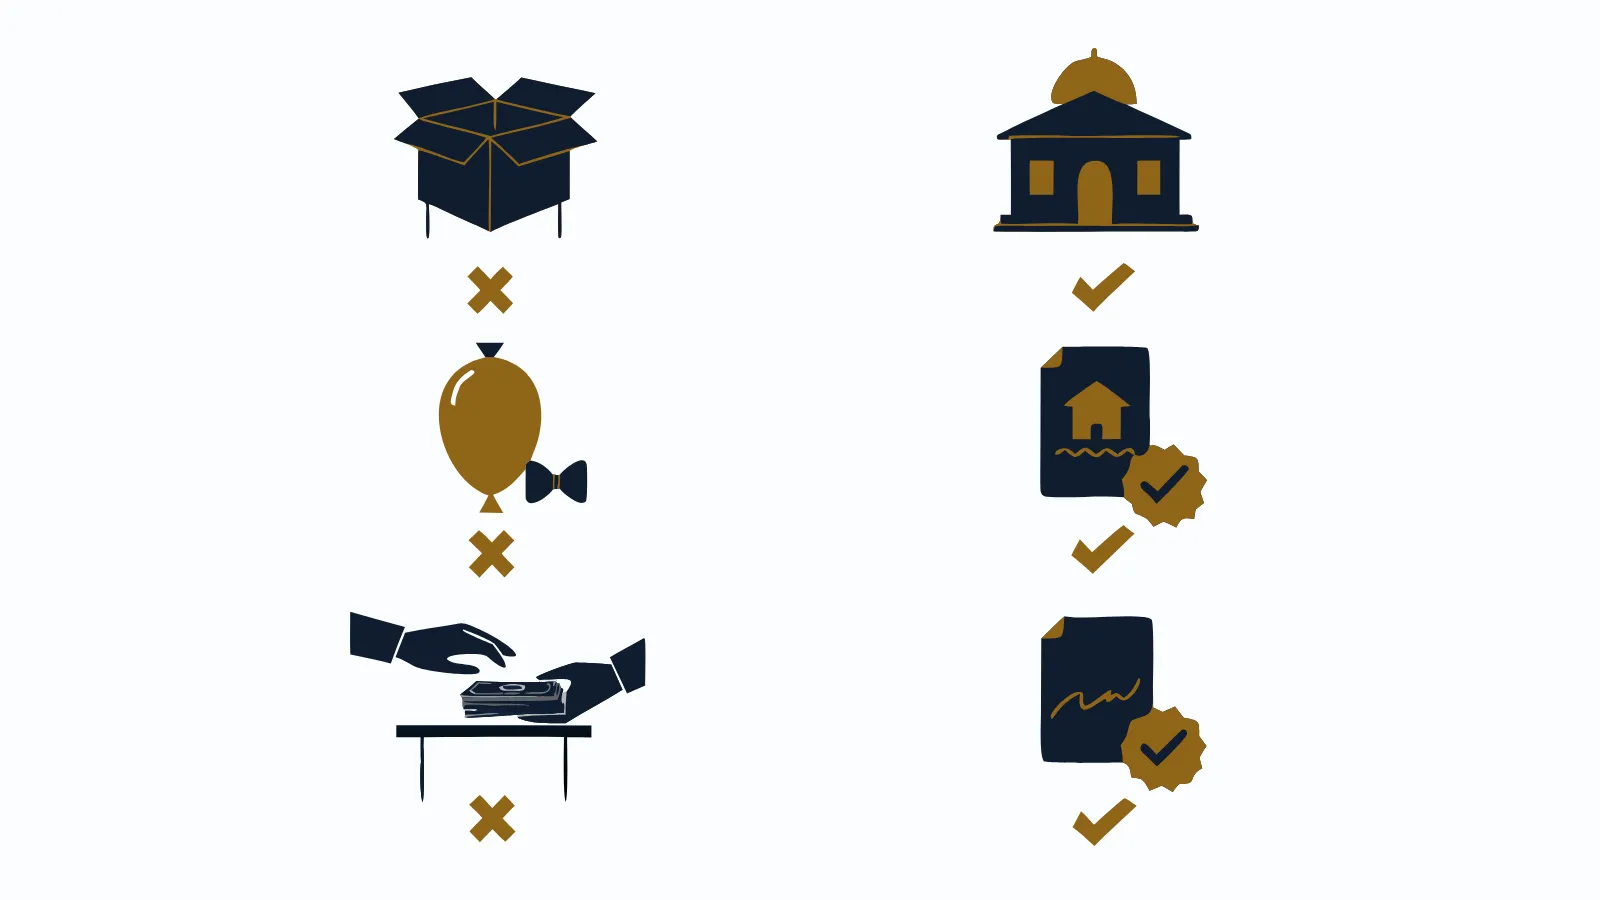
ثلاثة أمور يجب أن تتحقق منها، لكنها لا تغني عن قراءة العقد أو الرأي المختص:
- التمويل من بنك: عقد التمويل بينك وبين بنك مرخص يعمل تحت إشراف البنك المركزي السعودي. البنك يدرس ملفك ويقيم العقار ويقرر حسب سياسته وضوابط البنك المركزي.
- عقار حقيقي بإفراغ ورهن: العقار موجود فعلاً، يُشترى بسعر منطقي، ويُفرغ باسمك رسمياً، ويُسجل عليه رهن لصالح البنك. اقرأ المزيد عن معنى رهن العقار ومتى يُفك.
- السيولة فرق التمويل: المبلغ الذي يصلك هو الفرق بين التمويل وبين ثمن العقار والمصاريف، ويُصرف عبر القنوات البنكية بعد اكتمال الإجراءات.
اجتماع هذه العناصر يعطيك مستندات يمكن فحصها، لكنه ليس حكماً قانونياً مستقلاً على كل ترتيب. اطلب من البنك تأكيد آلية الصرف وثمن العقار كتابةً. وللصورة التشغيلية راجع الدليل الكامل لتحويل التمويل العقاري إلى سيولة.
لماذا يتردد بعض الناس في نظاميتها؟
لأن الاسم يوحي بأن البنك يعطي نقداً بلا معاملة عقارية. لكن النموذج يتضمن تمويلاً عقارياً وعقاراً ورهناً. والسؤال الذي لا ينبغي افتراض جوابه هو كيف يقبل البنك الفرق بين التمويل وثمن العقار وآلية صرفه؛ اسأل البنك عنه كتابةً قبل التوقيع.
متى يصبح الترتيب مريباً؟
المشكلة ليست في فكرة الخدمة، بل في طريقة تنفيذها. انتبه لهذه العلامات:
- صفقة صورية: عقار لا وجود له، أو بيع على الورق لا ينتقل فيه شيء فعلياً، أو عقار لا يُسمح لك برؤيته.
- تقييم مضخم: سعر عقار مبالغ فيه لرفع التمويل. هذا يضرك أولاً، لأنك ستسدد ديناً أكبر من قيمة ما تملكه.
- أموال خارج القنوات الرسمية: طلب تحويل مبالغ لحسابات أفراد، أو دفع نقدي بلا سند، أو اقتطاع جزء من سيولتك بلا اتفاق مكتوب.
- العقار ليس باسمك: إن لم يُفرغ العقار باسمك، فأنت تسدد تمويلاً على شيء لا تملكه.
- وعود بالقبول قبل دراسة الملف: القرار للبنك وحده، ولا أحد يعرفه قبل أن يدرس البنك ملفك.
كيف تتحقق بنفسك؟
- تأكد أن عقد التمويل صادر من البنك نفسه، وأن الأرقام فيه تطابق ما قيل لك.
- اطلب رؤية العقار والصك قبل التوقيع، وتأكد بعد الإفراغ أن الصك باسمك. التفاصيل في تسجيل العقار باسمك.
- اسأل أي جهة وسيطة عن دورها بالضبط، واطلب سجلها التجاري وتحقق منه عبر المنصات الرسمية.
- لا تدفع أي مبلغ قبل أن تفهم مقابله وتحصل على سند مكتوب.
الأسئلة الشائعة
من الجهة التي تمنحني التمويل في القرض العقاري كاش؟
البنك هو الممول، وعقد التمويل بينك وبينه مباشرة. أي شركة أو مستشار يساعدك في الإجراءات لا يحل محل البنك في العقد.
كيف أتحقق أن البنك مرخص؟
البنوك العاملة في المملكة تخضع لإشراف البنك المركزي السعودي، ويمكنك مراجعة قائمة الجهات المرخصة في الموقع الرسمي للبنك المركزي، أو التعامل مع البنك عبر فروعه وقنواته الرسمية.
هل يعني الرهن أن العقار ليس ملكي؟
لا. العقار يُفرغ باسمك ويُسجل رهن لصالح البنك ضماناً للتمويل. يُفك الرهن عادةً بعد سداد التمويل كاملاً حسب العقد.
ماذا أفعل إذا طُلب مني توقيع شيء لا أفهمه؟
لا توقع. اطلب نسخة مكتوبة وخذ وقتك في قراءتها، واسأل البنك مباشرة عن أي بند غير واضح قبل التوقيع.