

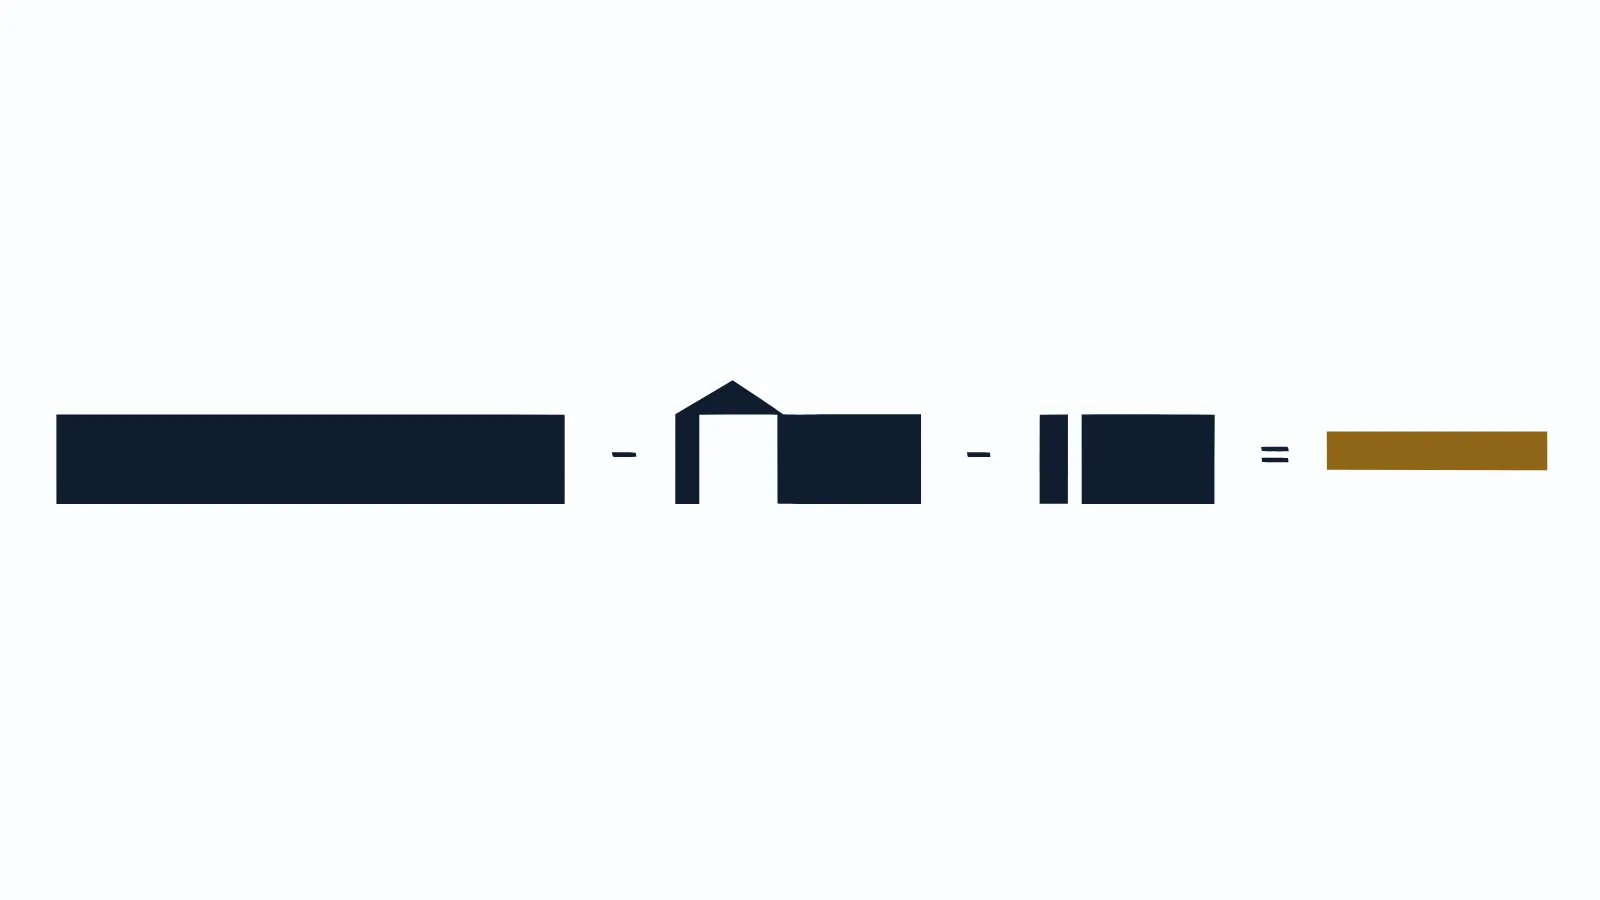
الإجابة المختصرة
مبلغ القرض العقاري كاش الذي يصلك يحكمه ثلاثة أرقام: مبلغ التمويل الذي يقرره البنك، وثمن العقار المشترى، والتكاليف المصاحبة. المعادلة: السيولة تساوي التمويل ناقص ثمن العقار ناقص التكاليف. ارتفاع التمويل يرفع السيولة، وارتفاع ثمن العقار أو التكاليف يخفضها. والقسط محسوب على التمويل كاملاً لا على السيولة وحدها.
لمن هذه المقالة
- من وصله عرض فيه رقم سيولة ويريد أن يعرف من أين جاء.
- من يريد أن يقدّر سيولته بنفسه قبل أن يتواصل مع أي جهة.
- من يقارن بين عرضين ولا يعرف لماذا يختلف الرقم النهائي بينهما.
- لا تناسب من يريد شرحاً للفكرة من أساسها، فالأنسب له تحويل التمويل العقاري إلى كاش. ولا من يبحث عن الشروط والمستندات، فلها شروط القرض العقاري كاش.
المعادلة في سطر واحد
قبل أي حديث عن الشروط، احفظ هذا السطر:
السيولة المتبقية = مبلغ التمويل − ثمن العقار − التكاليف
كل رقم في هذه المعادلة له مصدر مختلف وجهة تقرره. إن فهمت من يحرك كل رقم، فهمت لماذا يتغير المبلغ النهائي من عرض لآخر.
الرقم الأول: مبلغ التمويل
هذا الرقم يقرره البنك وحده. لا تختاره أنت، ولا تحدده الجهة المنسقة. يبنيه البنك على عوامل أهمها:
- الراتب: كلما ارتفع، اتسع ما يمكن تمويله.
- الالتزامات القائمة: كل قسط تدفعه اليوم يقتطع من قدرتك على قسط جديد.
- المدة المتاحة: عمرك وسنوات خدمتك المتبقية تحدد كم سنة يمكن أن يمتد التمويل.
- جهة العمل والسجل الائتماني: استقرار الوظيفة وسجلك في سمة يؤثران في القرار.
نسبة الاستقطاع المسموح بها من الراتب تحددها ضوابط البنك المركزي السعودي وسياسة البنك. لذلك لا يوجد رقم ثابت يصلح لكل الناس. الحد المعلن في موقعنا للتمويل يصل إلى 4,000,000 ريال، وهو سقف لا يصله إلا ملف قوي جداً.
هل تستطيع أن تطلب مبلغاً أقل من سقفك؟ هذا سؤال مستقل أجبنا عنه في هل تختار مبلغ السيولة بنفسك أم يحدده البنك؟
الرقم الثاني: ثمن العقار
هو ثمن عقار البناء الذاتي منخفض التكلفة الذي يُشترى بالتمويل في المنطقة التي تختارها. يتحدد بالعقار نفسه: موقعه ومساحته وحالته، ثم يمر بتقييم يطلبه البنك.
هذا الرقم يعمل في الاتجاه المعاكس للأول. كل ريال يزيد في ثمن العقار هو ريال ينقص من سيولتك.
لكن لا تفهم من ذلك أن الأرخص دائماً أفضل. العقار يجب أن يكون مقبولاً للبنك في موقعه وتقييمه، وأن يكون أصلاً حقيقياً تملكه. معايير اختيار الموقع مشروحة في اختيار مدينة وحي العقار.
الرقم الثالث: التكاليف
هي كل ما يُدفع لإتمام الصفقة غير ثمن العقار. تختلف من ملف لآخر، وقد تشمل بحسب الحالة:
- رسوم تقييم العقار.
- تكاليف إجراءات الإفراغ وتسجيل الرهن.
- رسوم إدارية يطلبها البنك إن وُجدت.
- أتعاب الجهة المنسقة.
- ضريبة التصرفات العقارية إن انطبقت على الصفقة، وتفصيلها في مقالة ضريبة التصرفات العقارية.
هذا الرقم أصغر الثلاثة عادةً، لكنه الأكثر غموضاً عند كثير من العملاء. اطلب تفصيله بنداً بنداً، ولا تقبل رقماً إجمالياً دون تفصيل.
أمثلة محسوبة بالجداول
مثال توضيحي، يختلف حسب البنك والراتب والجهة.
كل الأرقام التالية افتراضية لتوضيح طريقة الحساب فقط. لا تمثل عرضاً من بنك بعينه، ولا تعني أن ملفاً مشابهاً سيحصل عليها.
المثال الأساسي: حساب واحد كامل
| البند | القيمة التقديرية |
|---|---|
| مبلغ التمويل | 750,000 ريال |
| ناقص ثمن العقار | 290,000 ريال |
| الناتج بعد العقار | 460,000 ريال |
| ناقص التكاليف | 38,000 ريال |
| السيولة المتبقية | 422,000 ريال |
اقرأ الجدول من أعلى لأسفل. يبدأ من رقم البنك، ثم يقتطع العقار حصته، ثم تقتطع التكاليف حصتها، وما يبقى هو ما يصل حسابك.
أثر مبلغ التمويل: العقار ثابت والتمويل يتغير
ثلاثة ملفات افتراضية تشتري عقاراً بالثمن نفسه، والفرق في مبلغ التمويل الذي وافق عليه البنك لكل منها.
| البند | ملف أ | ملف ب | ملف ج |
|---|---|---|---|
| مبلغ التمويل | 700,000 ريال | 1,100,000 ريال | 1,600,000 ريال |
| ثمن العقار | 290,000 ريال | 290,000 ريال | 290,000 ريال |
| التكاليف | 36,000 ريال | 48,000 ريال | 62,000 ريال |
| السيولة المتبقية | 374,000 ريال | 762,000 ريال | 1,248,000 ريال |
لاحظ أن الفرق في التمويل بين ملف أ وملف ج 900,000 ريال، والفرق في السيولة 874,000 ريال. السبب أن التكاليف هنا افترضناها أعلى في الملف الأكبر. الدرس: التمويل هو المحرك الأكبر للسيولة.
أثر ثمن العقار: التمويل ثابت والعقار يتغير
ملف واحد بتمويل ثابت، يُعرض عليه ثلاثة عقارات بأثمان مختلفة.
| البند | عقار 1 | عقار 2 | عقار 3 |
|---|---|---|---|
| مبلغ التمويل | 1,100,000 ريال | 1,100,000 ريال | 1,100,000 ريال |
| ثمن العقار | 260,000 ريال | 340,000 ريال | 430,000 ريال |
| التكاليف | 48,000 ريال | 48,000 ريال | 48,000 ريال |
| السيولة المتبقية | 792,000 ريال | 712,000 ريال | 622,000 ريال |
هنا العلاقة مباشرة: كل زيادة في ثمن العقار تنقص السيولة بالقدر نفسه تماماً. الفرق بين العقار الأول والثالث 170,000 ريال، وهو نفسه الفرق في السيولة. لكن تذكر أن العقار الأغلى قد يكون أفضل موقعاً أو قيمة، فالقرار ليس حسابياً فقط.
أثر التكاليف: كل شيء ثابت إلا التكاليف
| البند | تكاليف منخفضة | تكاليف متوسطة | تكاليف مرتفعة |
|---|---|---|---|
| مبلغ التمويل | 950,000 ريال | 950,000 ريال | 950,000 ريال |
| ثمن العقار | 310,000 ريال | 310,000 ريال | 310,000 ريال |
| التكاليف | 30,000 ريال | 45,000 ريال | 60,000 ريال |
| السيولة المتبقية | 610,000 ريال | 595,000 ريال | 580,000 ريال |
الفارق هنا أصغر من الجدولين السابقين، 30,000 ريال بين الطرفين. لكنه مال حقيقي يخرج من سيولتك، ويستحق أن تسأل عنه. ما الذي تدفعه بالضبط مشروح في المصاريف المصاحبة للقرض العقاري كاش.
تمرين: احسبها بنفسك قبل أن تنظر للحل
ممرض براتب 13,500 ريال، قدّر له البنك مبدئياً تمويلاً بمبلغ 820,000 ريال. عُرض عليه عقار بناء ذاتي في ضاحية بثمن 305,000 ريال، والتكاليف التقديرية 41,000 ريال. كم تبقى له سيولة؟
الحل خطوة بخطوة:
- 820,000 ريال ناقص 305,000 ريال يساوي 515,000 ريال.
- 515,000 ريال ناقص 41,000 ريال يساوي 474,000 ريال.
السيولة التقديرية 474,000 ريال. ولو خرج التقييم وعُدّل ثمن العقار، أو زادت التكاليف، فأعد الخطوتين بالأرقام الجديدة.
اقلب المعادلة: ابدأ من حاجتك
أغلب الناس يبدأون من سؤال: كم سأحصل؟ والأذكى أن تبدأ من سؤال: كم أحتاج؟ ثم تعرف كم تمويلاً يلزم لذلك.
المعادلة المقلوبة: التمويل اللازم = السيولة التي تحتاجها + ثمن العقار + التكاليف
مثال توضيحي، يختلف حسب البنك والراتب والجهة.
| البند | القيمة التقديرية |
|---|---|
| السيولة التي تحتاجها فعلاً | 500,000 ريال |
| زائد ثمن العقار | 275,000 ريال |
| زائد التكاليف | 40,000 ريال |
| التمويل اللازم | 815,000 ريال |
فائدة هذا الحساب أنه يمنعك من أخذ تمويل أكبر من حاجتك لمجرد أن البنك يسمح به. إن كان سقفك أعلى من 815,000 ريال، فليس عليك أن تأخذه كله، وكل ريال إضافي هو دين إضافي. وإن كان سقفك أقل، فاعرف ذلك مبكراً وعدّل خطتك قبل أن تبدأ الإجراءات.
الرقم الرابع الذي ينساه الجميع: ما تسدده
المعادلة السابقة تخبرك كم يصلك. لكنها لا تخبرك كم تدفع.
القسط الشهري محسوب على مبلغ التمويل كاملاً، مع تكلفة التمويل التي يحددها البنك. في المثال الأساسي، يصلك 422,000 ريال، لكنك تسدد 750,000 ريال مع تكلفتها على سنوات.
لذلك اقرأ أي عرض بسؤالين لا بسؤال واحد: كم يصلني؟ وكم أسدد وعلى كم سنة؟ التكلفة الكاملة مشروحة في التكلفة الحقيقية للقرض العقاري كاش.
لماذا يختلف رقم السيولة بين عرضين لنفس الشخص؟
قد تسأل جهتين فتعطيك كل منهما رقماً مختلفاً، مع أن راتبك واحد. المعادلة تفسر ذلك دون حاجة لافتراض سوء نية:
- تقدير تمويل مختلف: كل بنك له سياسة في المدة والاستقطاع، فيختلف الرقم الأول.
- عقار مختلف: عقار آخر في المنطقة التي تختارها، أو بمساحة أخرى، يغير الرقم الثاني.
- تكاليف محسوبة بطريقة أخرى: جهة تضمّن الأتعاب في الحساب وأخرى تذكرها لاحقاً.
لذلك لا تقارن الناتج النهائي. قارن الأرقام الثلاثة سطراً بسطر، وستعرف أين الفرق بالضبط.
كيف تقرأ عرضاً يصلك بالأرقام
إن وصلك عرض فيه رقم سيولة فقط، فهو ناقص. العرض الواضح يحتوي على:
- مبلغ التمويل المتوقع ومدته.
- ثمن العقار وموقعه.
- التكاليف مفصلة بنداً بنداً.
- السيولة المتبقية الناتجة عن طرح ما سبق.
- القسط الشهري التقديري والجهة التي ستحدده نهائياً.
إن غاب أي بند، فاطلبه قبل أن تقارن. مقارنة رقمي سيولة دون معرفة ما وراءهما قد تقودك لاختيار العرض الأسوأ.
خطوات حساب سيولتك التقديرية
- اعرف تقدير التمويل: اطلب من بنكك أو من الجهة المنسقة تقديراً مبدئياً بناءً على راتبك والتزاماتك.
- اسأل عن ثمن العقار المقترح: رقم محدد، لا نطاقاً واسعاً.
- اطلب التكاليف مفصلة: كل بند برقمه التقديري.
- اطرح بالترتيب: التمويل ناقص العقار، ثم ناقص التكاليف.
- قارن الناتج بحاجتك: هل يكفي؟ هل يزيد كثيراً عما تحتاج؟
- احسب القسط على التمويل كاملاً: وتأكد أن الباقي من راتبك يكفي معيشتك.
- أعد الحساب بعد التقييم: لأن ثمن العقار والتكاليف قد يتغيران بعده.
أخطاء شائعة
- الحكم على العرض برقم السيولة وحده: رقم سيولة أعلى قد يخفي تمويلاً أكبر وقسطاً أثقل. انظر للأرقام الثلاثة معاً.
- نسيان التكاليف في الحساب: طرح ثمن العقار فقط يعطيك رقماً أعلى من الحقيقة، ثم تتفاجأ بالفرق.
- اختيار العقار على أساس السعر وحده: العقار الأرخص يرفع السيولة، لكن قد لا يُقبل في التقييم أو لا يناسبك كأصل تملكه.
- افتراض أن التمويل سيصل إلى السقف المعلن: السقف حد أعلى. ملفك قد يحصل على أقل منه بكثير.
- بناء الخطة على تقدير أولي: الأرقام لا تثبت إلا بعد الموافقة النهائية والتقييم.
الأسئلة الشائعة
كيف أحسب مبلغ السيولة المتوقع بنفسي؟
اطرح من مبلغ التمويل ثمن العقار، ثم اطرح التكاليف التقديرية. الناتج تقدير أولي فقط، لأن الأرقام الثلاثة لا تثبت إلا بعد موافقة البنك النهائية ونتيجة التقييم والتكاليف الفعلية.
أي الأرقام الثلاثة له الأثر الأكبر على السيولة؟
مبلغ التمويل في الغالب، لأنه الرقم الأكبر ويتغير بين ملف وآخر أكثر من غيره. ثمن العقار يأتي بعده، والتكاليف أصغرها لكنها تُقتطع قبل أن يصلك المبلغ فلا تهملها.
هل أستطيع رفع السيولة باختيار عقار أرخص؟
نظرياً كل ريال ينقص من ثمن العقار يزيد السيولة بالقدر نفسه. عملياً يجب أن يكون العقار مقبولاً للبنك في التقييم وفي موقعه، فلا تختر العقار على أساس السعر وحده.
هل يُحسب القسط على السيولة أم على التمويل؟
على مبلغ التمويل كاملاً. السيولة جزء منه فقط، أما ثمن العقار والتكاليف فهما أيضاً من التمويل الذي تسدده.