

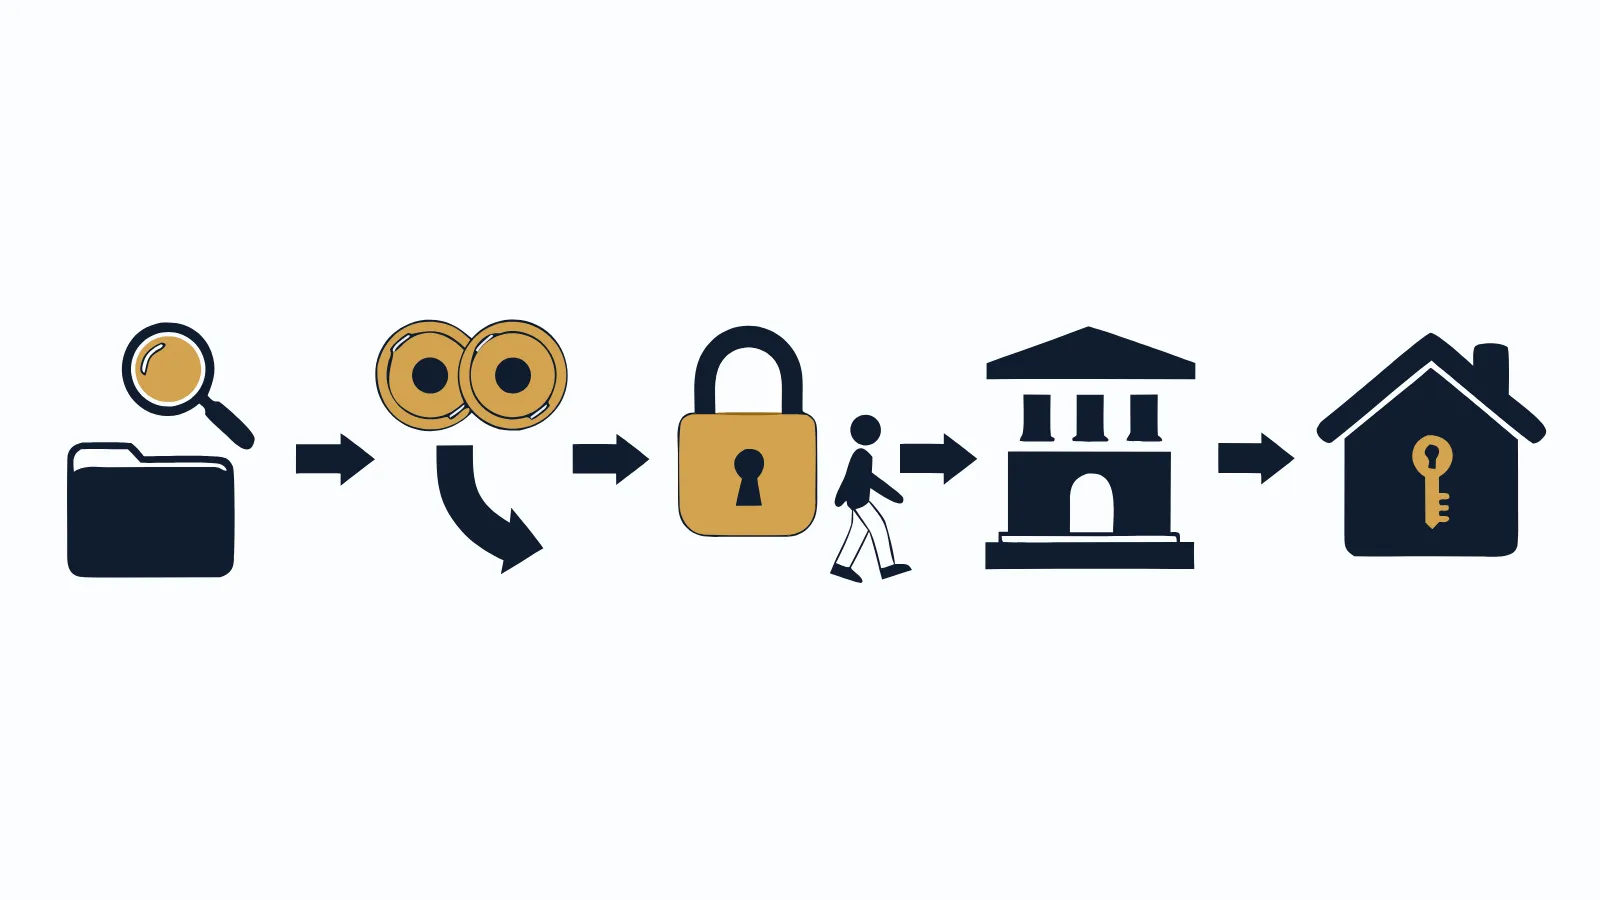
الإجابة المختصرة
الخطة تسير بترتيب واضح: دراسة ملفك أولاً، ثم اتفاق مكتوب، ثم تسدد سيولة الإعمار المديونيات المتفق عليها، ثم تُتابَع الإجراءات اللازمة، ثم يُقدَّم طلب التمويل العقاري لشراء عقار بناء ذاتي منخفض التكلفة في المنطقة التي تختارها حسب تمويلك. عند صرف التمويل تسترد الشركة ما سددته دون أي فائدة عليه، ويصلك المتبقي سيولة. البنك وحده يقرر التمويل.
لمن هذه المقالة
- موظف عليه تعثر أو إيقاف خدمات، وراتبه يسمح بتمويل، لكنه لا يملك مبلغ السداد.
- من سمع عن "السداد ثم التمويل" ويريد أن يفهم لماذا يكون الترتيب بهذا الشكل قبل أن يوقع شيئاً.
- من يريد أن يعرف ما المطلوب منه هو في كل مرحلة، لا ما تفعله الشركة فقط.
- لا تناسبك إن كنت تبحث عن سيولة نقدية بلا عقار، فهذا لا نقدمه. ولا تناسبك إن كان دينك صغيراً وتملك مبلغه، فالأبسط أن تتبع خطوات سداد الديون المتعثرة بنفسك.
العقدة التي تحلها الخطة
البنك لا يمول ملفاً فيه تعثر قائم في الغالب. والمتعثر لا يملك ما يسدد به، وإلا لما تعثر. النتيجة دائرة مغلقة: لا تمويل قبل السداد، ولا سداد بلا تمويل.
الخطة تكسر الدائرة بطرف ثالث يتقدم بالسداد. سيولة الإعمار تسدد المديونيات أولاً، فيتغير سجلك قبل أن يراه البنك. بعدها يُقدَّم الطلب على ملف مختلف عن الذي كان قبل أسابيع.
لكن هذا لا ينجح إلا إن كان الترتيب صحيحاً. لو اختلت مرحلة واحدة، يتعطل كل ما بعدها. الصورة العامة لمسار التعثر كله في دليل سداد المديونيات والالتزامات. هنا نشرح المراحل من زاوية سؤالين: لماذا تأتي كل مرحلة في مكانها، وماذا تجهز أنت فيها.
المرحلة الأولى: دراسة الملف قبل أي سداد
لماذا تأتي أولاً
السداد مال يُدفع فعلاً. لا معنى لدفعه إن كان ملفك لن يُقبل للتمويل بعده لسبب آخر: راتب لا يكفي، أو تمويل عقاري قائم، أو التزامات ستبقى مرتفعة بعد السداد. الدراسة تجيب عن سؤال واحد: لو سُددت هذه الديون، هل يبقى ملف يقرؤه البنك بإيجابية؟
ما الذي تجهزه
- تقرير سمة حديث تستخرجه بنفسك.
- تعريف بالراتب حديث، وكشف حساب يبين نزول الراتب لأشهر متتالية.
- قائمة بكل التزام: الجهة، وحالته، وهل عليه طلب تنفيذ.
- ما لديك من بيانات طلبات التنفيذ في ناجز، وحالة خدماتك في أبشر.
قائمة الأوراق التفصيلية في المستندات المطلوبة لسداد المديونيات المتعثرة.
ما الذي يخرج من هذه المرحلة
رأي واضح: هل حالتك قابلة للحل بهذه الطريقة أم لا، ولماذا. إن كان الجواب لا، فالأفضل أن تعرفه الآن قبل أن يُدفع أي مبلغ.
المرحلة الثانية: اتفاق مكتوب قبل التنفيذ
لماذا تأتي قبل السداد
بعد السداد يصبح عليك التزام تجاه من سدد عنك. هذا الالتزام يجب أن يكون محدداً قبل أن ينشأ لا بعده. ماذا يحدث إن رفض البنك؟ متى يُسترد المبلغ؟ ما أتعاب الخدمة؟ أسئلة كهذه إن تُركت لما بعد السداد صار التفاوض عليها أصعب.
ما الذي تجهزه
- أسئلتك مكتوبة، وأهمها سيناريو الرفض. يفيدك هنا ماذا لو رفض البنك التمويل بعد السداد.
- وقت كافٍ لقراءة كل بند قبل التوقيع، دون استعجال.
- نسخة تحتفظ بها من كل ما توقعه.
أتعاب الشركة وشروطها تُحدد في اتفاق مكتوب قبل البدء، ولا تبدأ قبل أن تكون واضحة لك.
المرحلة الثالثة: سيولة الإعمار تسدد مديونياتك
لماذا تأتي هنا
لأن الدراسة أثبتت أن السداد سيفتح الطريق، والاتفاق حدد ما بعده. الآن فقط يُدفع المال. تسدد الشركة المديونيات التي تعيق التمويل، بالترتيب الذي يزيل العائق الأكبر أولاً: ما عليه طلب تنفيذ، ثم ما يظهر متعثراً في سمة.
ما الذي تجهزه
- تواصل سريع مع الشركة حين تُطلب منك موافقة أو ورقة. تأخرك هنا يؤخر كل شيء.
- عدم فتح أي التزام جديد في هذه الفترة، ولو كان صغيراً.
- إبقاء الراتب في البنك نفسه، فنقله الآن يربك قراءة الملف لاحقاً.
المرحلة الرابعة: رفع الإيقاف وتحديث الحالة في سمة
لماذا لا يُقدَّم طلب التمويل فور السداد
الدفع وحده لا يغيّر ما يراه البنك. الجهة الدائنة ترفع التحديث إلى سمة، والمحكمة ترفع الإيقاف حين يثبت انتهاء المطالبة. لكل منهما وقت يختلف من حالة لأخرى. لو قُدم الطلب قبل ذلك، فسيرى البنك السجل القديم ويُرفض الطلب، ويُضاف استعلام جديد إلى تقريرك.
ما الذي تجهزه
- خطاب مخالصة من كل جهة سُدد دينها، أو ما يثبت انتهاء المطالبة.
- متابعة حالة خدماتك في أبشر حتى تعود فعلاً، لا مجرد إشعار بالسداد. التفاصيل في دليل رفع إيقاف الخدمات.
- تقرير سمة جديد بعد مدة مناسبة، تتأكد فيه أن كل التزام سُدد يظهر بحالة مسدد.
هذه المرحلة يستعجلها كثيرون، وهي التي تحدد متى يصبح ملفك جاهزاً.
المرحلة الخامسة: طلب التمويل العقاري واختيار العقار
لماذا تأتي بعد تحديث السجل
لأن البنك الآن يقرأ ملفاً بلا تعثر قائم، وبالتزامات أقل. هذا لا يعني موافقة مؤكدة. القرار يبقى للبنك حسب سياسته وقراءته لراتبك وجهة عملك والتزاماتك المتبقية.
يُستخدم التمويل لشراء عقار بناء ذاتي منخفض التكلفة في المنطقة التي تختارها حسب تمويلك. العقار باسمك ومرهون للبنك. نتعامل مع جميع البنوك وجهات التمويل، منها الراجحي والأهلي وبنك الرياض، ونقترح عليك البنك المناسب لملفك، والقرار النهائي للبنك.
ما الذي تجهزه
- تحديث أوراقك إن مر وقت على تجهيزها في المرحلة الأولى، خصوصاً تعريف الراتب وكشف الحساب.
- قرارك في العقار: الموقع الذي تختاره والمساحة، حسب ما يسمح به تمويلك.
- فهم القسط الشهري الجديد ومدته قبل التوقيع، لا بعده.
المرحلة السادسة: الصرف واسترداد مبلغ السداد
ما الذي يحدث عند الصرف
عند صرف التمويل العقاري يُغطى ثمن العقار، وتسترد سيولة الإعمار المبلغ الذي سددته عنك في المرحلة الثالثة، دون أي فائدة على هذا المبلغ. ما يبقى بعد ذلك يُصرف لك سيولة. تفصيل حركة المبالغ في شرح تدفق الأموال في الحل التمويلي.
ما الذي تجهزه
- حساب واضح بما ستستلمه: مبلغ التمويل، ناقص ثمن العقار، ناقص مبلغ السداد المسترد، ناقص أي تكاليف أخرى تُذكر لك كتابياً.
- خطة لما ستفعله بالسيولة قبل أن تصل، حتى لا تعود الديون من جديد.
لماذا لا يصلح أي ترتيب آخر
| الترتيب البديل | ما الذي يحدث عادةً |
|---|---|
| طلب التمويل قبل السداد | البنك يرى التعثر القائم ويرفض في الغالب |
| السداد قبل دراسة الملف | قد تُسدد ديون ثم يتضح أن الملف لا يُقبل لسبب آخر |
| السداد دون اتفاق مكتوب | لا تعرف ما عليك إن لم تتم الموافقة |
| التقديم فور السداد قبل تحديث السجل | البنك يقرأ السجل القديم، ويُضاف استعلام جديد |
كل صف في الجدول يمثل مرحلة قُفز فوقها. والخسارة في كل حالة ليست مالاً فقط، بل وقت يضيع وملف يزداد تعقيداً.
ما الذي بيدك وما الذي ليس بيدك
في خطة من ست مراحل يسهل أن تشعر أن الأمر كله خارج سيطرتك. الواقع أن جزءاً كبيراً منه يعتمد عليك أنت.
بيدك: دقة الأوراق من البداية، وسرعة الرد حين تُطلب منك موافقة أو مستند، والامتناع عن أي التزام جديد، وإبقاء الراتب مستقراً، وقراءة كل ما توقعه بتمعن، ومتابعة سجلك وخدماتك بنفسك.
ليس بيدك ولا بيد الشركة: سرعة رد كل جهة دائنة، ومدة تحديث السجل في سمة، ومدة رفع الإيقاف لدى المحكمة، وقرار البنك النهائي في التمويل ومبلغه.
هذا التقسيم يفيدك في أمرين. الأول أن تركز جهدك فيما تملكه. والثاني أن تميز الوعود غير الواقعية: من يعدك بموعد محدد لتحديث سمة أو بموافقة البنك، يعدك بشيء لا يملكه.
مثال توضيحي: ملف يمر بالمراحل الست
مثال توضيحي، يختلف حسب البنك والراتب والجهة.
موظف في القطاع الحكومي براتب 16,000 ريال. عليه قرض شخصي متعثر عليه طلب تنفيذ، وبطاقة ائتمانية متعثرة. لا يوجد عليه تمويل عقاري قائم.
| البند | المبلغ التقديري |
|---|---|
| مبلغ إغلاق القرض الشخصي | 118,000 ريال |
| مبلغ إغلاق البطاقة الائتمانية | 32,000 ريال |
| مجموع ما تسدده الشركة | 150,000 ريال |
بعد السداد ورفع الإيقاف وتحديث سمة، وافق البنك على تمويل عقاري. الأرقام عند الصرف:
| البند | المبلغ التقديري |
|---|---|
| مبلغ التمويل | 1,000,000 ريال |
| ثمن العقار المفترض في المنطقة التي اختارها العميل | 350,000 ريال |
| مبلغ السداد المسترد دون فائدة | 150,000 ريال |
| المتبقي سيولة قبل أي تكاليف أخرى | 500,000 ريال |
المتبقي هو 1,000,000 ناقص 350,000 ناقص 150,000، أي 500,000 ريال. هذه افتراضات للشرح وليست سعراً أو عرضاً من بنك. الشركة تسترد 150,000 ريال، وهو المبلغ نفسه الذي سددته دون فائدة عليه. الرقم الفعلي يعتمد على سياسة البنك والعمر والمدة والالتزامات وتقييم العقار، وأي تكاليف مكتوبة تدخل الحساب. استخدم حاسبة التمويل العقاري لتقدير حالتك.
الخطوات
- اجمع أوراق المرحلة الأولى قبل أول تواصل: سمة، تعريف الراتب، كشف الحساب، قائمة الديون.
- اطلب دراسة الملف واسأل صراحة: هل حالتي قابلة للحل، وما الذي قد يمنعها؟
- اقرأ الاتفاق كاملاً وتأكد من بنود الاسترداد والأتعاب وسيناريو الرفض قبل التوقيع.
- لا تفتح التزامات جديدة ولا تنقل راتبك من لحظة الاتفاق حتى الصرف.
- تابع المخالصات ورفع الإيقاف وتحقق من أبشر وسمة بنفسك.
- راجع عرض التمويل واحسب القسط والمدة قبل الموافقة على العقار.
- احسب صافي السيولة قبل الصرف، وضع خطة لاستخدامها.
أخطاء شائعة
- التعامل مع السداد كأنه النهاية: السداد نصف الخطة. بدون تحديث السجل لا يرى البنك أي تغيير.
- تأخير الأوراق في منتصف الطريق: كل يوم تتأخر فيه عن تسليم مخالصة أو تعريف محدث يؤخر المراحل التالية.
- فتح بطاقة أو تقسيط جديد بعد السداد: يرفع التزاماتك من جديد، وقد يغير قراءة البنك للملف كله.
- عدم السؤال عن سيناريو الرفض: أهم سؤال في الاتفاق، وأكثر سؤال يُنسى.
- حساب السيولة دون خصم مبلغ السداد: المبلغ المسترد يُخصم من التمويل، فاحسبه قبل أن تبني خططك على رقم أكبر من الحقيقي.
الأسئلة الشائعة
لماذا لا أتقدم للتمويل أولاً ثم أسدد ديوني منه؟
لأن البنك يقرأ سجلك كما هو يوم التقديم. التعثر القائم أو إيقاف الخدمات يمنع أغلب البنوك من الموافقة، فلا يصل الطلب إلى مرحلة الصرف أصلاً. لذلك يأتي السداد وتحديث السجل قبل طلب التمويل.
هل تأخذ سيولة الإعمار فائدة على المبلغ الذي سددته عني؟
لا. تسدد الشركة مديونياتك أولاً، ثم تسترد المبلغ نفسه الذي سددته من التمويل العقاري عند صرفه، دون أي فائدة على هذا المبلغ. أما أتعاب الخدمة وشروطها فتُحدد في اتفاق مكتوب قبل البدء.
هل السداد يعني أن البنك سيوافق على التمويل؟
لا. السداد يزيل عائقاً من ملفك، لكن قرار التمويل للبنك وحده حسب سياسته. لهذا تُدرس الأهلية قبل السداد، ويُتفق كتابياً على ما يحدث إن لم تتم الموافقة.
أين يكون العقار الذي يُشترى بالتمويل؟
في المنطقة التي تختارها في المملكة، حسب ما يسمح به تمويلك. العقار يكون باسمك ومرهوناً للبنك حتى نهاية التمويل. لا نقدم سيولة نقدية بدون عقار.
ما أهم ما أجهزه قبل التواصل؟
تقرير سمة حديث، وتعريف بالراتب، وكشف حساب يبين نزول الراتب، وقائمة بكل دين وجهته، وبيانات أي طلب تنفيذ. وجود هذه الأوراق من البداية يختصر مرحلة دراسة الملف.