

الإجابة المختصرة
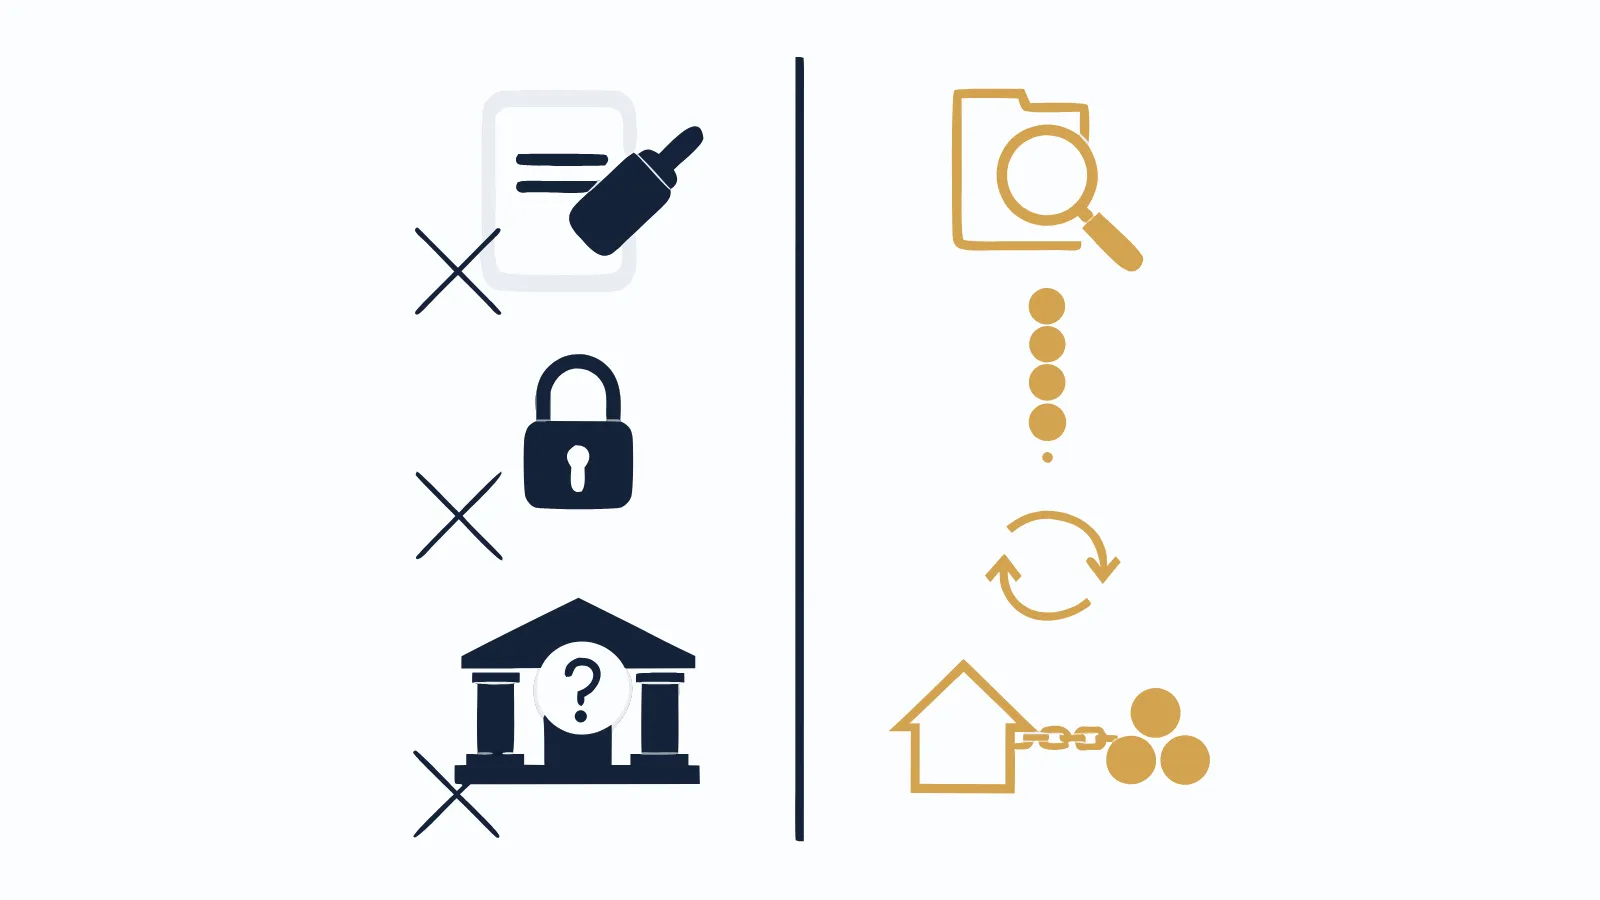
شركة سداد المديونيات النظامية تدرس ملفك، وتحصر التزاماتك، وترتب سدادها، وتتابع رفع الإيقاف وتحديث السجل، وقد تربط ذلك بحل تمويلي مع بنك. لكنها لا تحذف التعثر من سمة، ولا ترفع الإيقاف دون سداد، ولا تملك قرار البنك في الموافقة. أي وعد خارج هذه الحدود يستحق التوقف عنده.
لمن هذه المقالة
- من يفكر في التواصل مع شركة سداد ويريد أن يعرف ما المتوقع منها بواقعية.
- من سمع عروضاً مثل "نشيل سمة" أو "نرفع الإيقاف خلال ساعات" ويريد أن يميز الصحيح منها.
- من يريد المقارنة بين أن يسدد بنفسه أو عبر جهة، وهنا تفيده أيضاً المقارنة الصريحة بين الطريقين.
- لا تناسبك إن كان دينك صغيراً وتملك مبلغه. في هذه الحالة الأسرع أن تتبع خطوات سداد الديون المتعثرة بالترتيب بنفسك.
ما الذي تفعله شركة سداد المديونيات فعلاً
دراسة الملف قبل أي وعد
الخطوة الأولى عند أي جهة جادة أن تنظر في راتبك، وجهة عملك، والتزاماتك، ونوع التعثر، وهل عليك طلب تنفيذ. من دون هذه الدراسة لا يمكن لأحد أن يقول لك إن الحل ممكن أو غير ممكن.
الحصر وترتيب السداد
تساعدك الجهة على جمع الديون في قائمة واحدة، وطلب مبالغ الإغلاق، وتحديد ما يُسدد أولاً. هذا عمل تستطيع القيام به بنفسك، لكنه يحتاج وقتاً ومعرفة بمن تخاطب في كل جهة.
السداد ومتابعة ما بعده
في بعض الحلول يُرتَّب سداد الالتزامات ضمن خطة متفق عليها. بعد السداد تأتي المتابعة: المخالصات، وإثبات انتهاء المطالبة لرفع الإيقاف، والتأكد من تحديث سمة. هذه المتابعة هي الجزء الذي يتركه كثيرون فيبقى ملفهم مفتوحاً.
ربط السداد بحل تمويلي
هنا يظهر الفرق الحقيقي. الموظف العالق بين "لا تمويل قبل السداد" و"لا سداد بلا تمويل" قد يحتاج جهة ترتب الخطوتين في خطة واحدة. لكن قرار التمويل نفسه يبقى للبنك.
ما الذي لا تملكه أي شركة سداد
- حذف التعثر من سمة: السجل تحدّثه الجهات الدائنة. السداد يغير الحالة إلى مسدد، أما التاريخ فيبقى وفق قواعد سمة.
- رفع الإيقاف دون إنهاء المطالبة: المحكمة ترفع الإجراء حين يثبت انتهاء المطالبة، لا بطلب من وسيط.
- قرار البنك: لا توجد جهة تستطيع أن تعدك بموافقة. الموافقة تخضع لسياسة البنك وقراءته لملفك.
- إلغاء الدين أو تخفيضه بقرار منها: أي خصم أو تسوية قرار الجهة الدائنة وحدها، ويجب أن يكون مكتوباً منها.
متى تحتاج جهة متخصصة ومتى لا تحتاجها
إن كان عليك دين واحد تعرف مبلغه وتملك ما يسدده، فغالباً لا تحتاج وسيطاً. اطلب مبلغ الإغلاق، وسدد عبر القناة الرسمية، واحصل على المخالصة.
الجهة المتخصصة تفيد أكثر حين تتعدد الديون والجهات، أو حين يكون عليك طلب تنفيذ وإيقاف خدمات، أو حين لا تملك المبلغ وتحتاج أن يأتي السداد ضمن حل تمويلي. في هذه الحالات يصبح الترتيب والمتابعة نصف العمل.
ما يُشاع عن شركات السداد وما يحدث فعلاً
| ما يُشاع | ما يحدث فعلاً |
|---|---|
| "نحذف سجلك من سمة" | السجل لا يُحذف بطلب. الحالة تتغير إلى مسدد بعد السداد |
| "نرفع الإيقاف بدون ما تدفع" | الإيقاف يرتفع بانتهاء المطالبة، بالسداد أو ما يثبت انتهاءها |
| "عندنا علاقات تضمن لك القرض" | قرار التمويل للبنك وحده حسب سياسته |
| "الخدمة مجانية" | لكل حل تكلفة. اطلبها مكتوبة وافهم من يتحملها |
| "حوّل رسوم الملف أولاً" | تحويل مبلغ مقدم لحساب شخصي من أخطر علامات الاحتيال |
إن سمعت العبارات في العمود الأيمن، فراجع كيف تميّز شركة سداد مديونيات حقيقية من المحتالة قبل أي خطوة.
كيف تعمل خدمة سيولة الإعمار في سداد المديونيات
سيولة الإعمار شركة سعودية مقرها الرياض، وسجلها التجاري رقم 7041066320. تقدم حلولاً تمويلية للأفراد، ومن خدماتها الإضافية سداد التزامات العميل، ومعالجة المتعثرات، ورفع إيقاف الخدمات.
خدمة السداد مرتبطة بالحل التمويلي العقاري. يُستخدم التمويل العقاري للعميل لشراء عقار بناء ذاتي منخفض التكلفة في المنطقة التي يختارها حسب تمويله، باسم العميل ومرهوناً للبنك، تسدد سيولة الإعمار مديونيات العميل أولاً، ثم تسترد المبلغ الذي سددته من التمويل العقاري عند صرفه، دون أي فائدة على هذا المبلغ، ويُصرف المتبقي للعميل سيولة. تفاصيل هذه الخطة في سداد الالتزامات ثم ترتيب حل تمويلي.
أتعاب الشركة وشروطها تُحدد كتابةً قبل البدء. ولا تفترض أن نوع دين غير مؤكد، مثل دين مكفول أو قرض جهة محددة، يدخل في الخدمة قبل الحصول على جواب مكتوب.
ما لا نقدمه
- سيولة نقدية بدون عقار.
- وعداً بموافقة البنك قبل دراسة الملف.
- حلاً لمن لا تنطبق عليه الأهلية العامة. الأهلية عادةً، حسب سياسة البنك: راتب 10,000 ريال فأكثر، ولا تمويل عقاري قائم.
الخطوات قبل أن تتعامل مع أي شركة سداد
- تحقق من السجل التجاري للجهة ومن مقرها المعلن قبل إرسال أي بيانات.
- اطلب دراسة ملفك أولاً واسأل: هل حالتي قابلة للحل، ولماذا؟
- اطلب الخطة مكتوبة: من يسدد، ومتى، وكيف يُسترد المبلغ، وما التكلفة الكلية.
- اسأل عن سيناريو الرفض: ماذا يحدث إن رفض البنك التمويل بعد السداد؟
- لا تحول أي مبلغ لحساب شخصي، ولا تعطِ كلمة مرور أبشر أو رموز التحقق لأحد.
- احتفظ بنسخة من كل ما توقعه، وتأكد أنك فهمت كل بند قبل التوقيع.
أخطاء شائعة
- اختيار الجهة الأعلى صوتاً في الوعود: الجهة التي تعدك بأكثر ليست الأقدر. الوعد بالموافقة الأكيدة علامة خطر لا ميزة.
- التوقيع قبل فهم سيناريو الرفض: كثيرون يكتشفون بعد السداد أنهم لا يعرفون ما الذي عليهم إن لم يوافق البنك.
- الخلط بين السداد والتمويل: السداد لا يعني تلقائياً أنك ستحصل على تمويل. هما قراران منفصلان حتى لو جمعتهما خطة واحدة.
- إعطاء بيانات الدخول: لا توجد جهة نظامية تحتاج كلمة مرورك في أبشر أو رموز التحقق.
الأسئلة الشائعة
هل تستطيع شركة سداد المديونيات حذف التعثر من سمة؟
لا. سمة تعرض ما ترفعه الجهات الدائنة، والذي يتغير بعد السداد هو حالة الالتزام إلى مسدد. أي جهة تعرض حذف السجل مقابل مبلغ فهذه علامة احتيال، لا خدمة.
هل ترفع الشركة إيقاف الخدمات بدون سداد الدين؟
لا. الإيقاف إجراء تنفيذي يرتفع حين تنتهي المطالبة، بالسداد أو بما يثبت انتهاءها لدى المحكمة. دور الجهة المتخصصة ترتيب السداد ومتابعة إثباته، لا تجاوز المحكمة.
كم تأخذ شركة سداد المديونيات مقابل خدمتها؟
تختلف التكلفة حسب الجهة وطريقة الحل. أتعاب سيولة الإعمار وشروطها تُحدد كتابةً مع الشركة قبل البدء. اطلب التكلفة الكلية، وطريقة الحساب، وتوقيت الاستحقاق، وما يحدث إن لم تتم موافقة البنك.
هل تقدم سيولة الإعمار سداداً للديون مع سيولة نقدية بدون عقار؟
لا. خدمة السداد لدينا ترتبط بحل تمويلي عقاري، يُشترى فيه عقار باسم العميل في المنطقة التي يختارها حسب تمويله ويكون مرهوناً للبنك. لا نقدم سيولة نقدية بدون عقار.