

الإجابة المختصرة
سداد مديونية موظف حكومي قبل التمويل يبدأ بترتيب الديون حسب أثرها على الأهلية لا حسب حجمها. أولاً الدين الذي عليه إيقاف خدمات أو طلب تنفيذ، ثم الديون المتعثرة في سمة، ثم الأقساط المتأخرة قبل أن تتعثر. أما الأقساط المنتظمة فلا تمنع التمويل عادةً، بل تقلل مبلغه، وقرار سدادها حساب لا عجلة.
لمن هذه المقالة
- موظف حكومي مدني عليه أكثر من دين، ولا يعرف بأيها يبدأ قبل طلب التمويل العقاري.
- موظف عليه إيقاف خدمات أو تعثر، ويريد أن يعرف ما الذي يفتح له باب التمويل من جديد.
- موظف حكومي ديونه منتظمة، لكنه يشعر أن الأقساط تأكل المساحة المتاحة للتمويل.
- لا تناسبك إن كنت عسكرياً، فوضعك له زاوية مختلفة في سداد ديون العسكريين. ولا تناسبك إن كان راتبك أقل من 10,000 ريال وتبحث عن سداد عبر التمويل العقاري، فالأهلية عادةً لا تتحقق.
لماذا لا يكفي أن تسدد الأكبر أولاً
أغلب الناس يرتبون ديونهم بالمبلغ: الأكبر يقلقهم أكثر، فيبدؤون به. هذا ترتيب مفهوم نفسياً، لكنه قد يكون خاطئاً تمويلياً.
البنك لا يسأل كم عليك فقط. يسأل سؤالين منفصلين: هل في ملفك ما يمنع التمويل؟ وإن لم يكن، فكم يتبقى من راتبك للقسط الجديد؟ الدين الصغير المتعثر يجيب عن السؤال الأول بالنفي، فيوقف الطلب كله. والدين الكبير المنتظم يجيب عن السؤال الثاني فقط، فيقلل المبلغ دون أن يغلق الباب.
لذلك قد يكون دين بطاقة رصيده 18,000 ريال أهم من قرض شخصي متبقيه 120,000 ريال، إن كان الأول متعثراً والثاني منتظماً. الأرقام هنا مثال توضيحي، يختلف حسب البنك والراتب والجهة.
الموظف الحكومي تحديداً: لماذا تتراكم عليه الديون
الوظيفة الحكومية تعطي صاحبها ميزة واضحة عند البنوك: راتب منتظم وجهة مستقرة. هذه الميزة نفسها تجعل الحصول على تمويل شخصي أو بطاقة أو تمويل سيارة أسهل عليه من غيره.
النتيجة الشائعة أن الموظف الحكومي لا يحمل ديناً واحداً، بل طبقات: قرض شخصي قديم، ثم بطاقة، ثم تمويل سيارة، وربما دين لقريب. كل التزام بدا صغيراً وحده، لكن مجموعها يضغط على الراتب.
والخبر الجيد أن الراتب الحكومي الواضح هو نفسه ما يجعل الخروج من هذا التراكم ممكناً، إن رُتبت الديون بالطريقة الصحيحة.
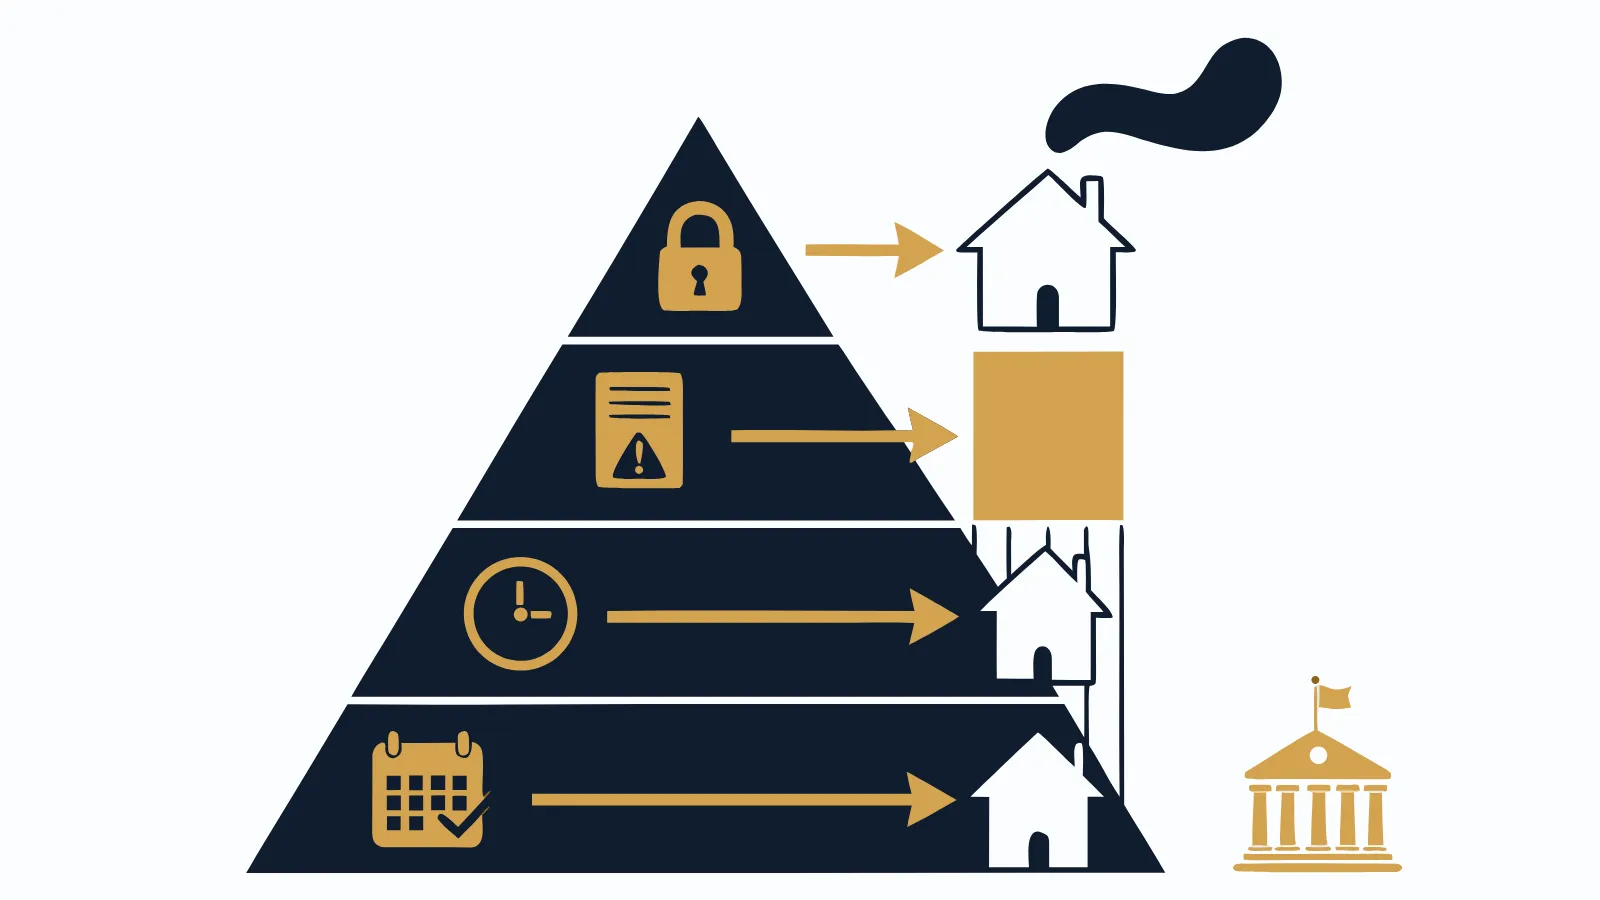
سلّم الأولويات: أربع درجات حسب الأثر على الأهلية
الدرجة الأولى: ديون عليها إيقاف خدمات أو طلب تنفيذ
هذه الأخطر. إيقاف الخدمات يمس معاملاتك اليومية، وقد يصاحبه حجز على جزء من الراتب. والبنك الذي يرى طلب تنفيذ قائماً لن يتقدم في التمويل عادةً.
الأولوية هنا ليست فقط السداد، بل إغلاق الطلب نفسه ورفع الإيقاف بعد السداد. التفاصيل في موظف حكومي عليه إيقاف خدمات.
الدرجة الثانية: ديون متعثرة مسجلة في سمة
دين متعثر بلا إيقاف قد يبدو أهدأ، لكنه في نظر البنك مانع للتمويل في أغلب الحالات. ما دام التعثر قائماً، فالطلب متوقف مهما كان راتبك.
المطلوب هنا تسوية الدين أو إغلاقه، ثم التأكد أن حالته تحدثت في سمة. مسار هذه الحالة مشروح في موظف حكومي متعثر في سمة.
الدرجة الثالثة: أقساط متأخرة لم تصل إلى التعثر
قسط فات موعده شهراً أو شهرين لم يتحول بعد إلى تعثر، لكنه في الطريق. هذه الدرجة هي الأرخص علاجاً: إعادة الانتظام اليوم أسهل بكثير من معالجة تعثر غداً.
إن كانت ميزانيتك لا تحتمل كل شيء، فإيقاف النزيف هنا يأتي قبل أي سداد مبكر لقرض منتظم.
الدرجة الرابعة: أقساط منتظمة
القرض الشخصي المنتظم وتمويل السيارة المنتظم لا يمنعان التمويل العقاري عادةً. أثرهما على المبلغ: البنك يطرح أقساطهما من المساحة المتاحة للقسط الجديد، ونسبة الاستقطاع تخضع لضوابط البنك المركزي السعودي وسياسة البنك.
سداد هذه الديون مبكراً ليس واجباً، بل خيار يُحسب: هل الزيادة في مبلغ التمويل بعد إغلاقها تستحق تكلفة الإغلاق؟ وكيف يحسب البنك المتبقي لك مع قرض قائم؟ الجواب في موظف حكومي عليه قرض شخصي.
خارج السلّم: الديون غير المسجلة
دين لقريب أو صديق لا يظهر في سمة ولا يحتسبه البنك. لا يؤثر على الأهلية، لكنه يؤثر على قدرتك الحقيقية. لا تخرجه من حسابك الشخصي لمجرد أن البنك لا يراه.
البطاقات الائتمانية: الدين الذي يُقرأ بطريقة مختلفة
البطاقة تستحق وقفة لأن أثرها لا يقتصر على الرصيد المستخدم. بعض البنوك قد تحتسب جزءاً من حد البطاقة التزاماً حتى لو لم تستخدمه، حسب سياستها.
هذا يعني أن موظفاً يحمل بطاقتين بحدود عالية ورصيد قليل قد يجد أثرهما على مبلغ التمويل أكبر مما يتوقع. إغلاق البطاقة التي لا تحتاجها، أو تخفيض حدها، خطوة بسيطة قد تفيد قبل التقدم. اسأل عن طريقة الاحتساب في البنك الذي تستهدفه قبل أن تقرر.
السداد الكامل أم التسوية: ما الذي يخدم ملف التمويل
حين يعرض عليك الدائن تسوية بمبلغ أقل من الرصيد، يبدو العرض مغرياً. وقد يكون مناسباً فعلاً إن كانت قدرتك محدودة. لكن قبل أن توافق، اسأل كيف ستظهر حالة الدين بعد التسوية.
الدين المسدد بالكامل يختلف في السجل عن الدين المسوى بخصم، وبعض البنوك قد تقرأ الحالة الثانية بحذر أكبر عند دراسة طلب التمويل. هذا لا يعني رفض التسوية، بل يعني أن تقارن: الفرق الذي توفره التسوية، مقابل أثرها المحتمل على قراءة ملفك. معاني الحالات المختلفة مشروحة في معاني حالات سمة.
وفي الحالتين، لا تكتفِ بالسداد. اطلب مخالصة مكتوبة، وتابع حتى تتحدث الحالة في السجل، لأن البنك يقرأ السجل لا إيصالك.
مثال توضيحي: موظف حكومي براتب 16,000 ريال
مثال توضيحي، يختلف حسب البنك والراتب والجهة.
موظف حكومي مدني براتب 16,000 ريال، لا يوجد عليه تمويل عقاري قائم. عليه أربعة ديون:
| الدين | المتبقي | حالته | أثره على التمويل | ترتيبه |
|---|---|---|---|---|
| بطاقة ائتمانية | 18,000 ريال | متعثرة وعليها طلب تنفيذ وإيقاف | يمنع التمويل | الأول |
| تمويل سيارة | 40,000 ريال | متأخر قسطين | يقترب من المنع | الثاني |
| قرض شخصي | 120,000 ريال | منتظم | يقلل المبلغ | يُدرس |
| دين لقريب | 15,000 ريال | خارج سمة | لا يحتسبه البنك | حسب الاتفاق |
| المجموع | 193,000 ريال |
المجموع هو 18,000 زائد 40,000 زائد 120,000 زائد 15,000. لكن ما يفتح باب التمويل ليس 193,000 ريال، بل معالجة أول دينين: 18,000 زائد 40,000، أي 58,000 ريال.
| البند الشهري | المبلغ |
|---|---|
| الراتب | 16,000 ريال |
| القدرة المفترضة على القسط بلا التزامات | 5,600 ريال |
| قسط القرض الشخصي | 3,200 ريال |
| قسط تمويل السيارة | 1,800 ريال |
| القدرة المتبقية للقسط العقاري | 600 ريال |
القدرة المتبقية هي 5,600 ناقص 3,200 ناقص 1,800، فتساوي 600 ريال. هذه افتراضات للشرح وليست عرض بنك.
ما الذي يتغير لو سُدد تمويل السيارة بالكامل ضمن الخطة؟ يختفي قسطه الشهري، فترتفع القدرة المتبقية إلى 2,400 ريال. أما القرض الشخصي فقرار سداده يحتاج مقارنة منفصلة، لأن مبلغ إغلاقه كبير وقد يأكل جزءاً معتبراً من السيولة. والرقم الحقيقي يعتمد على سياسة البنك والعمر والمدة والالتزامات وتقييم العقار، ويمكنك تقدير حالتك في حاسبة التمويل العقاري.
كيف يدخل السداد في الحل التمويلي
حين لا يملك الموظف مبلغ السداد، يبدو الأمر حلقة مغلقة: الدين المتعثر يمنع التمويل، والتمويل هو ما كان سيسدد الدين.
هنا تأتي خدمة السداد في سيولة الإعمار. تسدد الشركة مديونيات العميل أولاً، ثم تسترد المبلغ الذي سددته من التمويل العقاري عند صرفه، دون أي فائدة على هذا المبلغ. التمويل نفسه يُستخدم لشراء عقار بناء ذاتي منخفض التكلفة في المنطقة التي يختارها العميل حسب تمويله، باسم العميل ومرهوناً للبنك، والمتبقي بعد العقار والسداد يُصرف سيولة.
لاحظ حدود هذا الحل. الأهلية عادةً راتب 10,000 ريال فأكثر وعدم وجود تمويل عقاري قائم، حسب سياسة البنك. وقرار التمويل للبنك وحده. ولا نقدم سيولة بدون عقار. شرح الآلية كاملة في سداد الالتزامات ثم ترتيب حل تمويلي.
ماذا يعني الترتيب هنا عملياً
حتى داخل هذا الحل، الترتيب مهم. الديون التي تمنع التمويل تُعالج قبل الطلب، لأن البنك لن يتقدم وهي قائمة. والديون المنتظمة قد تُترك قائمة، أو يُرتب سدادها لاحقاً، حسب ما يعطي أفضل نتيجة بين مبلغ التمويل والسيولة المتبقية.
الخطوات
- اجمع ديونك في قائمة واحدة: من تقرير سمة، ومن أبشر وناجز لمعرفة أي إيقاف أو طلب تنفيذ، ثم أضف الديون غير المسجلة.
- صنّف كل دين على السلّم: إيقاف، تعثر، تأخر، انتظام، خارج السجل.
- احسب المتبقي من راتبك بعد الأقساط المنتظمة، لتعرف المساحة التقريبية للقسط الجديد.
- أوقف التأخر فوراً: أعد انتظام أي قسط متأخر قبل أن يصبح تعثراً.
- احصل على مبالغ الإغلاق الدقيقة للديون في الدرجتين الأولى والثانية من الجهات الدائنة، لا من التقدير.
- قرر مصير الديون المنتظمة بالأرقام: قارن الزيادة المتوقعة في التمويل بتكلفة إغلاقها.
- رتب السداد مع جهة تعرف ملفك كاملاً، واحصل على مخالصة بعد كل سداد، وتابع تحديث سمة ورفع الإيقاف.
- لا تتقدم للتمويل قبل التحقق من أن حالة كل دين تغيرت فعلاً في السجل.
أخطاء شائعة
- البدء بالدين الأكبر: قد تنفق مدخراتك على قرض منتظم، ويبقى دين صغير متعثر يمنع التمويل.
- إهمال الدين المتأخر لأنه لم يتعثر بعد: التأخر اليوم هو تعثر الغد، وعلاجه الآن أرخص.
- سداد الدين دون إغلاق طلب التنفيذ: السداد وحده لا يرفع الإيقاف دائماً، تابع الإغلاق حتى النهاية.
- فتح بطاقة أو تمويل جديد لسداد دين قديم: إن لم ينخفض العبء الشهري فعلاً، فقد أضفت طبقة جديدة إلى السلّم.
- إغلاق قرض منتظم بكل السيولة المتاحة: قد يبدو انضباطاً، لكنه قد يتركك بلا احتياطي، وأثره على مبلغ التمويل قد يكون أقل مما تظن.
- إخفاء دين عن الجهة التي ترتب ملفك: يظهر في سمة لاحقاً، ويعيد الخطة إلى بدايتها.
الأسئلة الشائعة
هل أسدد القرض الشخصي المنتظم قبل طلب التمويل العقاري؟
ليس بالضرورة. القرض المنتظم لا يمنع التمويل عادةً، لكنه يأخذ من المساحة المتاحة للقسط الجديد. قرار سداده يُبنى على مقارنة: كم يرفع إغلاقه من مبلغ التمويل، وكم يكلفك إغلاقه.
عليّ إيقاف خدمات ودين متعثر آخر بلا إيقاف، أيهما أبدأ به؟
غالباً يبدأ الترتيب بالدين الذي صدر عليه إيقاف، لأنه يمس حياتك اليومية وملفك معاً. لكن الدين المتعثر الآخر يبقى مانعاً للتمويل حتى يُعالج، فالخطة يجب أن تشمل الاثنين لا أحدهما.
هل الديون العائلية أو الشخصية تؤثر على تمويلي؟
الدين لقريب أو صديق لا يظهر عادةً في سمة ولا يحتسبه البنك. لكنه يضغط على ميزانيتك الشهرية، فاحسب قسطه في قدرتك على السداد حتى لو لم يحسبه البنك.
كيف تسدد سيولة الإعمار ديوني قبل التمويل؟
تسدد الشركة مديونياتك أولاً، ثم تسترد المبلغ الذي سددته من التمويل العقاري عند صرفه، دون أي فائدة على هذا المبلغ. ويبقى قرار التمويل للبنك حسب سياسته وقراءته لملفك.