

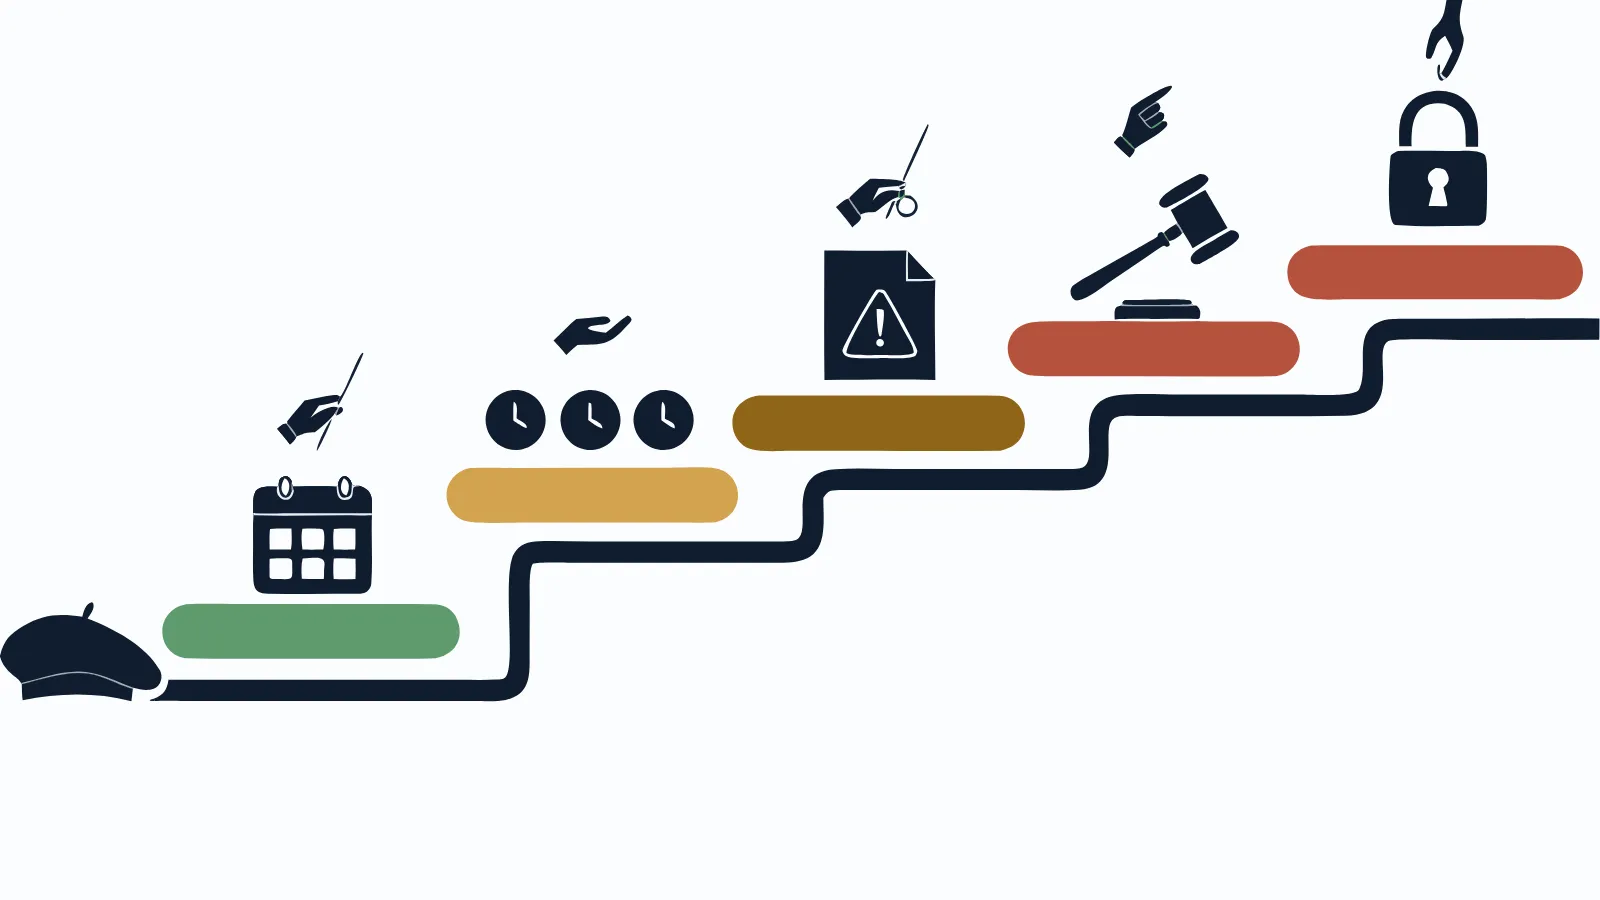
الإجابة المختصرة
سداد ديون العسكريين يبدأ بتحديد حالة كل دين كما تظهر لدى الدائن وفي القنوات الرسمية: قسط فائت، أو تأخر، أو تعثر في سمة، أو طلب تنفيذ ظاهر. هذه الحالات لا يلزم أن تمر بترتيب واحد في كل ملف. تحرك مبكراً، واطلب المبلغ والخيارات كتابةً، ورتب متابعة ديونك قبل أي مهمة أو انتقال.
لمن هذه المقالة
- عسكري فاته قسط أو قسطان، ويريد أن يمنع الأمر من التحول إلى تعثر.
- عسكري عليه تعثر في سمة ولم يصل بعد إلى طلب تنفيذ أو إيقاف.
- عسكري كثير التنقل أو المهام، ويخشى أن تتراكم المتأخرات وهو بعيد.
- من وصل فعلاً إلى إيقاف الخدمات يجد خطوات المعالجة في عسكري عليه إيقاف خدمات.
- لا تناسبك إن كنت موظفاً مدنياً، فترتيب ديونه مشروح في سداد مديونيات موظفي الحكومة.
لماذا الوقت عامل حاسم في ملف العسكري
لا نفترض أن البنك يقرأ كل جهة عسكرية بالطريقة نفسها. البنك يدرس جهة العمل والدخل والالتزامات وفق سياسته. لكن طبيعة العمل المتنقلة قد تجعل متابعة رسائل الدائن أصعب.
المهام الطويلة، والانتقال بين المناطق، والدورات، وساعات العمل غير المعتادة، كلها تجعل متابعة رسالة من البنك أو مكالمة من جهة تحصيل أمراً مؤجلاً. وكل تأجيل يدفع الدين خطوة نحو المرحلة التالية.
والعسكري أدرى من غيره بحساسية وضعه في جهته. أي إجراء قضائي أو إيقاف قد يحمل حرجاً إضافياً، وأثره الوظيفي تحدده أنظمة جهتك لا هذه المقالة. لذلك الهدف هنا بسيط: ألا يصل الدين إلى تلك المرحلة.
حالات الدين: ما الذي تتحقق منه في كل واحدة
الحالات التالية وصف عملي، لا تسلسل نظامي ثابت. قد تختلف المسميات والإجراءات بين الجهات، والمرجع كشف الدائن وتقرير سمة والطلب الرسمي إن وُجد.
المحطة الأولى: قسط فائت
ابدأ بكشف الحساب ولا تفترض أن الدائن لم يتخذ إجراءً أو أن الأثر محدود. اسأل عن المبلغ المطلوب لإعادة الانتظام وعن طريقة ظهوره في السجل.
ما تفعله: سدد الفائت فوراً، وتأكد أن الخصم الآلي يعمل من الحساب الصحيح، خاصة إن غيّرت حساب راتبك مؤخراً.
المحطة الثانية: تأخر متكرر
إذا تكرر التأخر، اطلب من الدائن وصف الحالة الحالية كتابةً، ولا تعتمد على عدد أقساط عام لتحديد هل الحساب متعثر أو ما أثره في السجل.
ما تفعله: تواصل مع الدائن قبل أن يتواصل معك. اسأل عن إعادة الجدولة أو ترتيب يوافق راتبك. القرار للدائن حسب سياسته، لكن الطلب المبكر يُقرأ بشكل أفضل من الطلب بعد التعثر.
المحطة الثالثة: تعثر مسجل في سمة
التعثر المسجل قد يعيق تمويلاً جديداً، لكن أثره يحدده البنك حسب سياسته. ولا تستنتج من تقرير سمة وحده وجود طلب قضائي أو عدمه؛ تحقق من القناة الرسمية المختصة.
ما تفعله: اطلب من الدائن مبلغ التسوية أو الإغلاق مكتوباً. إن كانت لديك القدرة فسدد، ثم تابع تحديث الحالة في سمة. وإن لم تكن، فهذه هي المرحلة المناسبة للبحث عن حل يجمع السداد مع التمويل، قبل أن يصبح الأمر أصعب.
المحطة الرابعة: طلب تنفيذ
إذا ظهر طلب تنفيذ، اقرأ حالته ومبلغه والإجراء المتخذ في القناة الرسمية. لا نفترض المدة أو النتيجة أو نوع الإجراء من هذه المقالة.
ما تفعله: تحرك فوراً. اعرف المبلغ المطلوب في الطلب بدقة، واستشر محامياً مرخصاً إذا كان هناك نزاع أو لم تفهم الإجراء، وتواصل مع الدائن عبر قناته الرسمية.
المحطة الخامسة: إيقاف خدمات وحجز
إذا ظهر إيقاف أو حجز، اتبع ما تعرضه القنوات الرسمية لحالتك. لا نفترض أن التحويل وحده يغير الحالة ولا نصف إجراء الإغلاق من دون تحقق حالي. الدليل العام للمراجعة في رفع إيقاف الخدمات.
خصوصية العسكري: ثلاثة أمور ترتبها مسبقاً
المتابعة أثناء الغياب
قبل أي مهمة أو انتقال طويل، اسأل نفسك: لو وصلت رسالة من بنك غداً، من سيقرؤها ويتصرف؟ رتب أن تكون هناك وكالة سارية لشخص تثق به عند الحاجة، وأن تكون أوراقك الأساسية في مكان يصل إليه.
الخصم الآلي من الحساب الصحيح
تغيير حساب الراتب، أو تغير موعد نزوله، قد يجعل خصم القسط يفشل دون أن تنتبه. راجع أوامر الخصم بعد أي تغيير في الحساب.
البدلات وصافي الراتب
جزء من دخل العسكري قد يكون بدلات، وقد تختلف قيمتها من فترة لأخرى. إن بنيت أقساطك على دخل بدلات قد تتغير، فقد تجد القسط أثقل حين تنخفض. احسب قدرتك على السداد على الجزء الثابت من الدخل. وطريقة قراءة البنك لهذه البدلات مشروحة في البدلات العسكرية.
مثال توضيحي: عسكري براتب 15,000 ريال
مثال توضيحي، يختلف حسب البنك والراتب والجهة.
عسكري براتب 15,000 ريال، لا يوجد عليه تمويل عقاري قائم. قدرته الافتراضية بلا التزامات 5,250 ريال، لكنه لديه قرض شخصي وبطاقة تأخر سدادها. لم يفترض مبلغاً للخروج من التأخر، بل طلب كشفاً مكتوباً من كل جهة.
| المرحلة | ما يلزمه للخروج منها | ما الذي يبقى مفتوحاً |
|---|---|---|
| تأخر في البطاقة | المبلغ الذي تؤكده الجهة لإعادة الانتظام أو الإغلاق | أثر الاتفاق في الحساب والسجل |
| تعثر مسجل | عرض مكتوب يحدد السداد أو التسوية | المخالصة والتحديث الذي ترفعه الجهة |
| طلب تنفيذ ظاهر | المبلغ والمسار كما يظهران في القناة الرسمية | متابعة الطلب والإجراء حتى تغير الحالة |
الفرق بين المراحل لا يُستنتج من رقم عام. الجهة الدائنة والقناة الرسمية هما مصدر المبلغ والحالة. وبعد الحصول على الأرقام، يطرح العسكري الأقساط التي يحتسبها البنك من قدرة 5,250 ريال، ريالاً مقابل كل ريال، ليرى هل بقيت مساحة لقسط جديد. والرقم الحقيقي يعتمد على سياسة البنك والعمر والمدة والالتزامات وتقييم العقار، ويمكن تقديره عبر حاسبة التمويل العقاري.
أسئلة تطرحها على الدائن قبل أن تدفع
التواصل المبكر لا يفيد إن خرجت منه بلا معلومة واضحة. قبل أي سداد أو اتفاق، اطلب إجابات مكتوبة عن هذه الأسئلة:
- كم المبلغ المطلوب للخروج من المرحلة الحالية؟ إعادة الانتظام تختلف عن الإغلاق الكامل، فاعرف أيهما تدفع.
- هل يوجد إجراء قائم أو مجدول؟ إن كان الدائن يستعد لرفع طلب تنفيذ، فالوقت المتاح أقصر مما تظن.
- كيف ستظهر حالة الدين في سمة بعد الاتفاق؟ ومتى تؤكد الجهة أنها رفعت التحديث، من دون افتراض مدة عامة.
- ما الذي يحدث لو تأخر قسط في الجدولة الجديدة؟ بعض الاتفاقات تعيد الدين إلى وضعه السابق عند أول تأخر.
احتفظ بنسخة من كل إجابة. هذه الأوراق هي ما ستحتاجه لاحقاً حين تتقدم للتمويل ويُسأل عن تاريخ الدين.
بعد المعالجة: متى يصبح التمويل ممكناً
إغلاق الدين خطوة، وظهور ذلك في السجل خطوة أخرى. البنك الذي يدرس طلبك يقرأ ما في سمة يوم الدراسة، لا ما سددته أمس.
لذلك انتظر حتى تتأكد من تحديث حالة كل دين، ومن رفع الإيقاف إن وُجد، قبل أن تقدم طلباً رسمياً. التقدم المبكر قد ينتهي برفض يسجل استعلاماً إضافياً في ملفك دون فائدة.
وإن كان على راتبك قرض شخصي منتظم، فاعرف أثره على المساحة المتاحة قبل التقدم. كيف يُحسب ذلك في ملف العسكري مشروح في عسكري عليه تمويل شخصي.
حين يكون الدين أكبر من الراتب
ليس كل تعثر سببه السهو. أحياناً تتراكم الالتزامات حتى لا يتسع لها الراتب، ولا تكفي الجدولة.
هنا قد يكون الحل الأنسب جمع السداد مع التمويل. في سيولة الإعمار، تسدد الشركة مديونيات العميل أولاً، ثم تسترد المبلغ الذي سددته من التمويل العقاري عند صرفه، دون أي فائدة على هذا المبلغ. التمويل يُستخدم لشراء عقار بناء ذاتي منخفض التكلفة في المنطقة التي يختارها العميل حسب تمويله، باسم العميل ومرهوناً للبنك، والمتبقي يُصرف سيولة.
الأهلية عادةً راتب 10,000 ريال فأكثر وعدم وجود تمويل عقاري قائم، حسب سياسة البنك. والقرار للبنك. ولا نقدم سيولة بدون عقار.
وإن كان القرض الشخصي هو ما يثقل الراتب، فقد يفيد أيضاً النظر في شراء مديونية العسكري، أو مقارنة القرض العقاري كاش بالتمويل الشخصي الجديد قبل اتخاذ القرار.
الخطوات
- حدد محطة كل دين: قسط فائت، تأخر متكرر، تعثر، طلب تنفيذ، إيقاف. ابدأ بتقرير سمة، ثم تحقق من أبشر وناجز.
- عالج المحطات المبكرة فوراً: سداد قسط فائت اليوم يمنع تعثراً كاملاً غداً.
- اطلب الجدولة قبل التعثر إن كان الضغط مؤقتاً، ووثّق كل ما تتفق عليه مع الدائن.
- رتب المتابعة قبل أي غياب: وكالة سارية عند الحاجة، وأوراق جاهزة، وأوامر خصم مراجعة.
- احسب قدرتك على الجزء الثابت من الدخل، لا على راتب يتضمن بدلات قد تتغير.
- إن تجاوز الدين قدرة الراتب، اعرض ملفك على جهة تدرس السداد مع التمويل، قبل أن يصل الدين إلى طلب تنفيذ.
- بعد كل سداد، احصل على مخالصة، وتابع تحديث سمة، ورفع الإيقاف إن وُجد.
أخطاء شائعة
- تجاهل الرسائل أثناء المهمة: التأجيل بسبب الغياب هو أكثر ما يدفع ديون العسكريين إلى التعثر.
- انتظار نزول البدل لسداد قسط فائت: كل شهر انتظار يقربك من المحطة التالية، وكلفة الخروج ترتفع.
- تغيير حساب الراتب دون مراجعة الخصم الآلي: قد يفشل الخصم شهوراً قبل أن تكتشف ذلك.
- قرض جديد لتغطية متأخرات قديمة: إن لم ينخفض العبء الشهري، فقد أجلت المشكلة وكبرتها.
- الاعتماد على وعود شفهية من جهة التحصيل: اطلب كل اتفاق مكتوباً، واحتفظ بإثبات كل سداد.
- التعامل مع من يطلب رسوماً مقدمة بحجة رفع الإيقاف: تحقق من الجهة قبل أي تحويل.
الأسئلة الشائعة
هل يمكن للعسكري معالجة ديونه وهو في مهمة أو مكان عمل بعيد؟
ابدأ بالقنوات الرسمية للدائن وأنت في موقعك، واسأل عما يمكن إنجازه إلكترونياً. إذا احتاج الإجراء وكالة أو حضوراً فخذ المتطلب من الجهة نفسها، ولا تفترض أن الوكالة تغطي كل خطوة.
عليّ تعثر قديم في سمة، هل فات وقت الحل؟
ليس بالضرورة. اطلب مبلغ السداد أو التسوية كتابةً، واحصل على مخالصة، ثم تابع التحديث في سمة. بعد ذلك يقرر البنك هل يدرس تمويلاً جديداً؛ السداد لا يضمن القبول.
هل يستطيع العسكري سداد ديونه من القرض العقاري كاش؟
ممكن إن تحققت الأهلية عادةً: راتب 10,000 ريال فأكثر وعدم وجود تمويل عقاري قائم، حسب سياسة البنك. تسدد سيولة الإعمار الديون أولاً، ثم تسترد ما سددته من التمويل عند صرفه دون أي فائدة عليه.
هل يؤثر الإيقاف أو الحجز على وضعي الوظيفي؟
هذا تحدده أنظمة جهتك ولوائحها، ولا نستطيع الحكم عليه بشكل عام. الأسلم أن تسأل الجهة المختصة في عملك، وأن تعالج الدين قبل أن يصل إلى هذه المرحلة أصلاً.