

الإجابة المختصرة
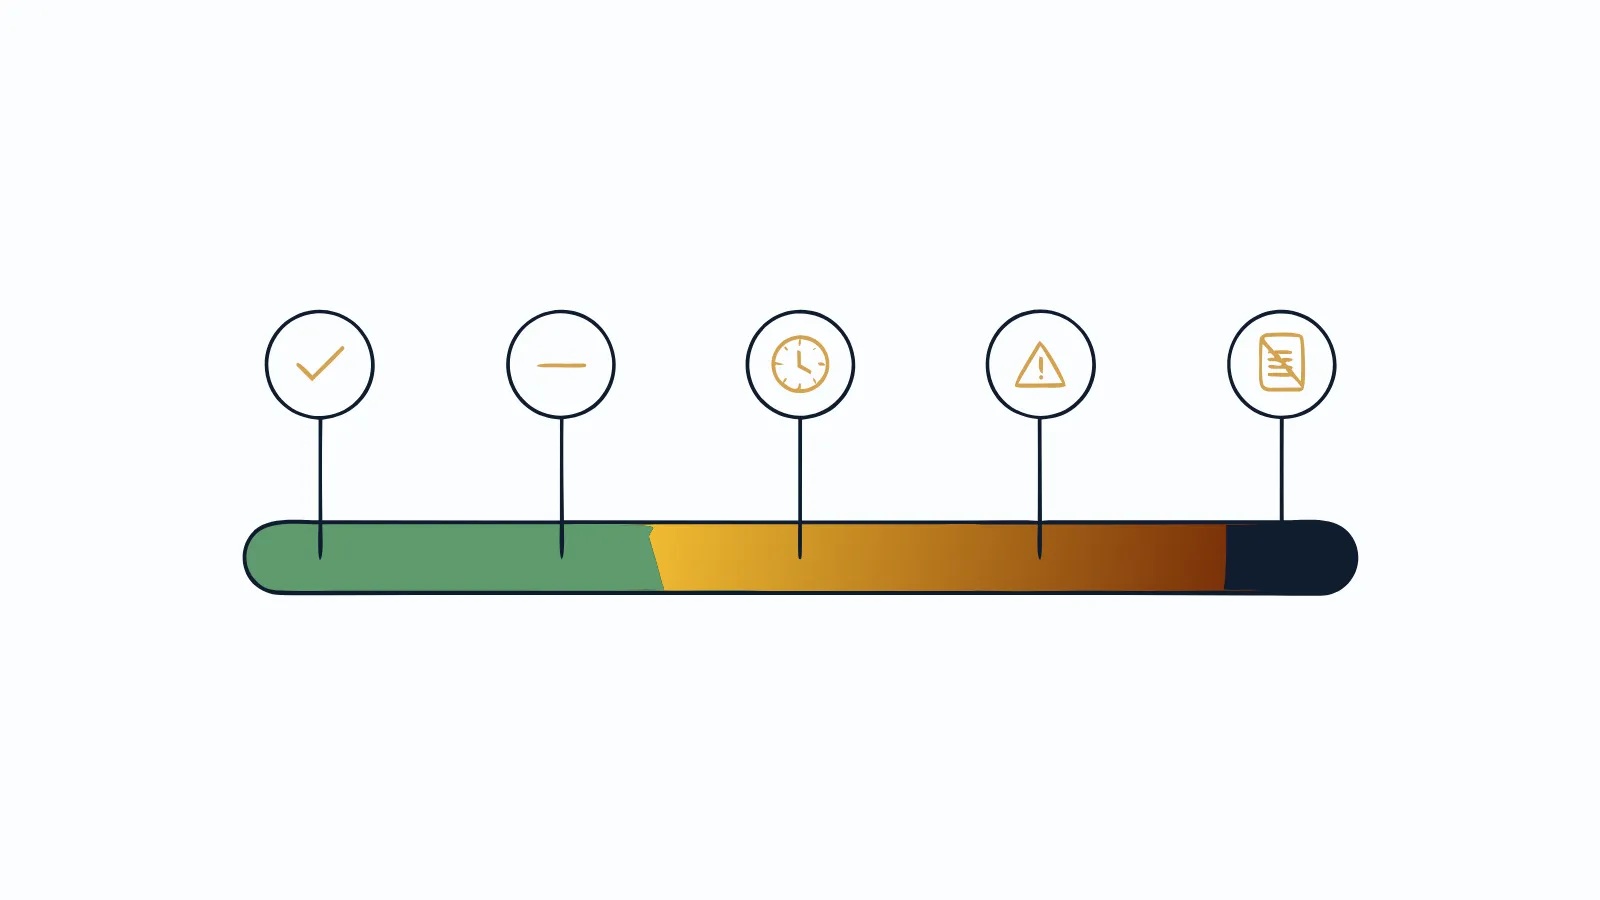
حالات سمة تصف وضع كل التزام في سجلك. النشط المنتظم التزام قائم تُسدد أقساطه في موعدها. المتأخر فاته قسط أو أكثر. المتعثر صنفته الجهة متوقفاً عن السداد. المسدد أُغلق. وأثقلها عند البنوك عادةً المتعثر القائم والمشطوب غير المسدد، لأنهما يمنعان أغلب طلبات التمويل حتى يُعالجا.
لمن هذه المقالة
- من فتح تقرير سمة ولم يفهم ما تعنيه الكلمة بجانب كل التزام.
- من يريد أن يعرف أي سطر في تقريره يحتاج تحركاً عاجلاً قبل طلب تمويل.
- من سدد ديناً ويرى حالة لم يتوقعها.
- لا تناسبك إن كنت تبحث عن خطوات استخراج التقرير نفسه. ابدأ بـكيف تستخرج تقرير سمة الائتماني بنفسك.
الحالة وسجل السداد: معلومتان لا معلومة واحدة
كل التزام في التقرير يعطيك نوعين من المعلومات. الأول الحالة: كلمة أو رمز يصف وضع الالتزام الآن. الثاني سجل السداد: خانات شهرية تبين هل سددت في موعدك كل شهر أم تأخرت وكم.
الخلط بينهما سبب أكثر سوء الفهم. التزام حالته الآن مسدد قد يحمل في سجل سداده أشهراً من التأخر. والبنك يقرأ المعلومتين معاً.
التسميات الدقيقة وطريقة عرضها قد تختلف بين إصدارات التقرير، وقد تظهر بعضها برموز أو اختصارات. اعتمد على مفتاح الرموز الذي توفره سمة في تقريرك أو في قنواتها الرسمية.
معنى كل حالة
نشط منتظم
التزام قائم ما زلت تسدده، وأقساطه في موعدها. وجوده طبيعي ولا يمنع التمويل بذاته. أثره الوحيد أن قسطه يُحسب من التزاماتك الشهرية عند تقدير ما تتحمله من تمويل جديد.
متأخر
فاتك قسط أو أكثر، والالتزام ما زال قائماً بأقساطه. كلما زاد عدد الأشهر المتأخرة زاد ثقل السطر. العلاج هنا أسهل من أي مرحلة بعدها: سداد المتأخر والعودة للانتظام. الفرق بين درجات التأخر في التأخر 30 و60 و90 يوماً.
متعثر
صنفت الجهة الدائنة الالتزام متوقفاً عن السداد بعد تأخر طويل. في هذه المرحلة تنتقل المطالبة غالباً إلى التحصيل، وقد يُطلب كامل المتبقي لا الأقساط المتأخرة فقط. هذه الحالة هي ما يقصده الناس حين يقولون "عليّ متعثر في سمة".
مشطوب
تظهر بعد تعثر طويل حين تسجل الجهة الدين خسارة في دفاترها. كثيرون يظنونها خبراً جيداً، وهي ليست كذلك. الدين لم يسقط، والمطالبة باقية، والحالة ثقيلة عند البنوك. التفصيل في حالة مشطوب في سمة.
مسدد
أُغلق الالتزام. قد تميز سمة بين سداد كامل وسداد بتسوية بمبلغ متفق عليه، والفرق بينهما يهم عند بعض البنوك. المقارنة في مسدد بالكامل أم مسدد بتسوية.
مغلق
حساب انتهى دون مشكلة، مثل بطاقة أُلغيت ولا رصيد عليها. لا يمنع التمويل، ويبقى سجل سداده جزءاً من تاريخك.
الجدول: الحالة وأثرها المعتاد على طلب التمويل
| الحالة | ما تعنيه | أثرها المعتاد على التمويل | ما تفعله |
|---|---|---|---|
| نشط منتظم | قائم وأقساطه في موعدها | لا يمنع، ويُحسب قسطه من التزاماتك | استمر في الانتظام |
| متأخر | فاته قسط أو أكثر | يضعف الطلب، وأثره أكبر إن كان حديثاً ومتكرراً | سدد المتأخر فوراً |
| متعثر | متوقف عن السداد | يمنع أغلب البنوك من الموافقة عادةً | سداد كامل أو تسوية مكتوبة |
| مشطوب | سُجل خسارة لدى الجهة | يمنع عادةً حتى يُعالج | تواصل مع الجهة وأغلق المطالبة |
| مسدد | أُغلق الالتزام | لا يمنع بذاته، والبنك يقرأ ما سبقه | احتفظ بالمخالصة |
| مغلق | انتهى دون رصيد | لا يمنع | لا شيء |
هذا الجدول قراءة عامة. كل بنك يطبق سياسته، وقد ينظر في المبلغ وعمر الحالة ونوع الالتزام قبل أن يقرر.
سجل السداد: الخانات الشهرية
تحت كل التزام صف من الخانات، لكل شهر خانة. يُعرض فيها غالباً رمز يدل على السداد في الموعد، وأرقام أو رموز تدل على أشهر التأخر، وكلما كبر الرقم طال التأخر. توجد أيضاً رموز لحالات خاصة.
لا تفسر الرموز بالتخمين. ارجع إلى مفتاح الرموز المعتمد من سمة، وطريقة قراءة الخانات في خانات سجل السداد في تقرير سمة.
مثال توضيحي: تقرير بأربعة أسطر
مثال توضيحي، يختلف حسب البنك والراتب والجهة.
موظف حكومي براتب 15,000 ريال يقرأ تقريره قبل طلب تمويل عقاري:
| الالتزام | الحالة | المبلغ | ما يعنيه للطلب |
|---|---|---|---|
| تمويل سيارة | نشط منتظم | 48,000 ريال متبقٍ | يُحسب قسطه من التزاماته |
| بطاقة ائتمانية | مسدد | 0 ريال | لا يمنع، لكن تأخره السابق ظاهر |
| تقسيط أجهزة | متأخر شهرين | 1,800 ريال | يضعف الطلب ويُعالج بسرعة |
| قرض شخصي قديم | متعثر | 34,000 ريال | السبب الأرجح لأي رفض |
المتعثر هنا هو الأولوية. سداده أو تسويته، ثم ظهور التحديث في التقرير، يغير صورة الملف. أما التقسيط المتأخر فسداد الشهرين يعيده منتظماً. ومجموع ما يحتاج معالجة عاجلة 35,800 ريال: 34,000 للقرض و1,800 للتقسيط. خطوات إغلاق السطر المتعثر في تسديد سمة.
خطوات قراءة حالاتك
- استخرج تقريراً حديثاً من القنوات الرسمية لسمة.
- افصل الالتزامات إلى مجموعتين: منتظمة، وغير منتظمة.
- في غير المنتظمة، رتبها: مشطوب ومتعثر أولاً، ثم متأخر.
- افتح سجل السداد لكل سطر لتعرف عمر المشكلة لا حالتها فقط.
- تحقق من صفتك في كل سطر: مقترض أم كفيل.
- ابدأ المعالجة بالأثقل، واطلب من كل جهة مبلغ الإغلاق الرسمي.
أخطاء شائعة
- الظن أن المشطوب ملغى: الحالة تعني أن الجهة سجلته خسارة، لا أنها تنازلت عن حقها.
- الخلط بين الحالة والتاريخ: مسدد اليوم لا يعني أن التأخر السابق اختفى من سجل السداد.
- تجاهل المتأخر لأنه ليس متعثراً: المتأخر الذي يُترك يصبح متعثراً، وعلاجه الآن أرخص.
- تفسير الرموز بالتخمين: رمز واحد يُقرأ خطأ قد يجعلك تهمل سطراً مهماً.
- التقدم للتمويل والمتعثر قائم: الأرجح أن يُرفض الطلب، ويضاف استعلام جديد إلى سجلك.
الأسئلة الشائعة
ما الفرق بين متأخر ومتعثر في سمة؟
المتأخر التزام فات موعد قسط فيه أو أكثر لكنه ما زال قائماً بأقساطه. المتعثر التزام صنفته الجهة الدائنة متوقفاً عن السداد، وغالباً تصبح المطالبة فيه بكامل المتبقي. الثاني أثقل بكثير عند أي طلب تمويل.
هل حالة مسدد تعني أن سجلي أصبح نظيفاً؟
تعني أن الالتزام أُغلق. لكن أشهر التأخر التي سبقت السداد تبقى ظاهرة في سجل السداد وفق قواعد سمة. البنك يرى الحالتين معاً: الإغلاق، وما حدث قبله.
ما معنى مشطوب في تقرير سمة؟
يعني عادةً أن الجهة الدائنة سجلت الدين خسارة في دفاترها بعد تعثر طويل. هذا لا يعني أن الدين سقط عنك. المطالبة تبقى، والحالة من أثقل ما يراه البنك حتى تُعالج.
أي حالات سمة تمنع التمويل؟
التعثر القائم والمشطوب غير المسدد يمنعان أغلب البنوك من الموافقة عادةً. التأخر الحديث المتكرر يضعف الطلب. أما المسدد والنشط المنتظم فلا يمنعان بذاتهما. القرار النهائي للبنك حسب سياسته.