

الإجابة المختصرة
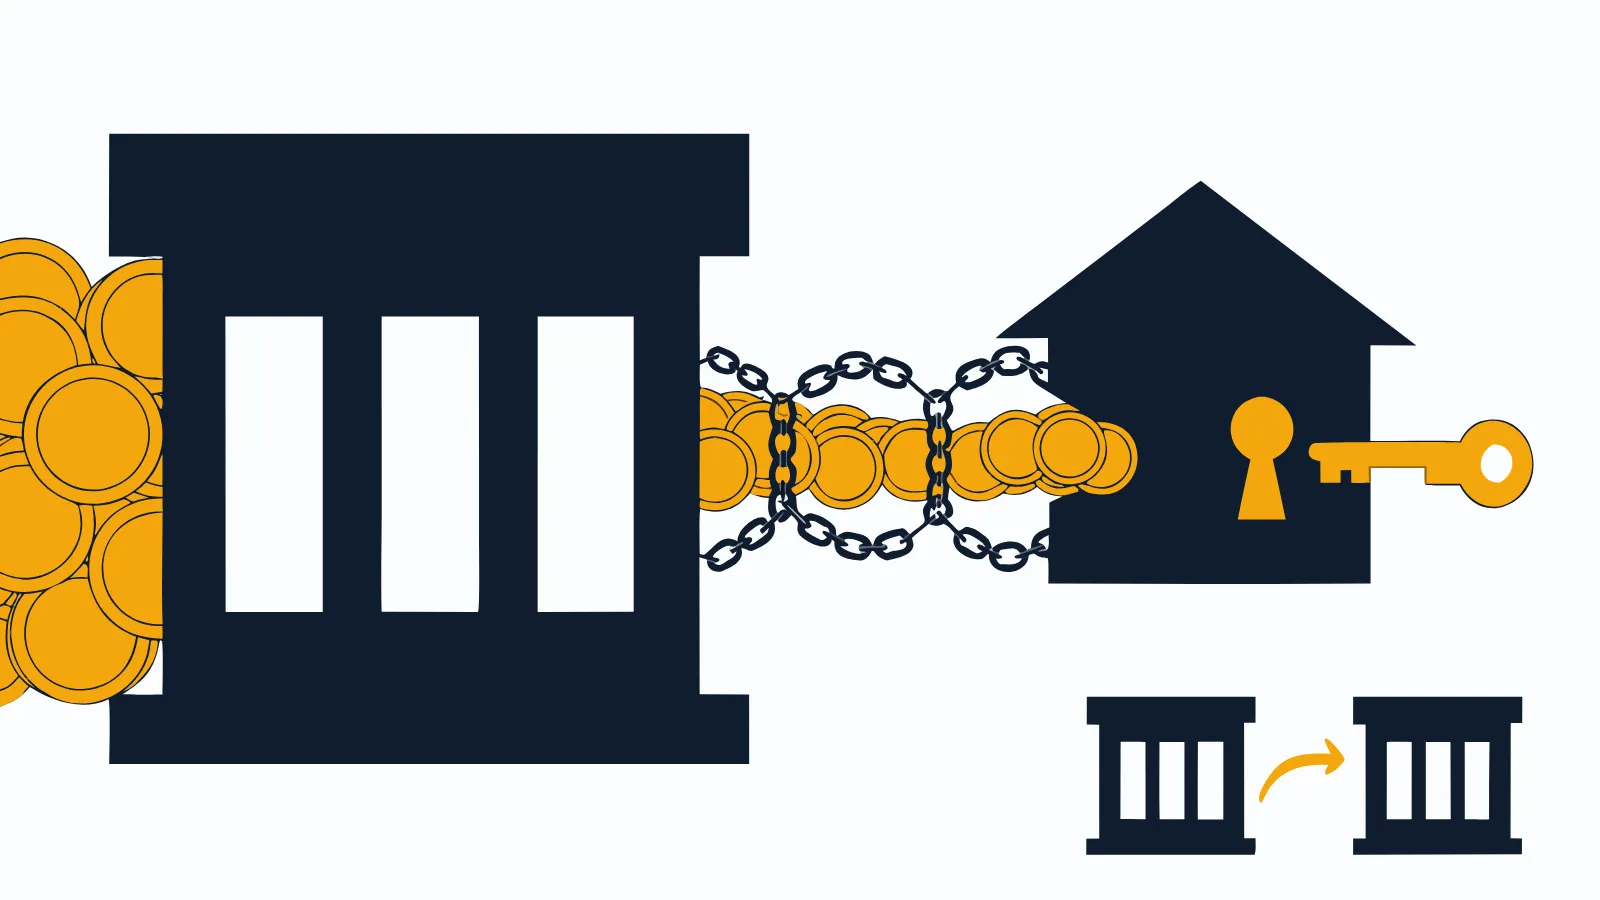
شراء المديونية بالتمويل العقاري يعني أن تُسدد ديونك الشخصية، ثم يحل محلها تمويل عقاري طويل بضمان عقار باسمك. يختلف عن شراء المديونية من بنك إلى بنك، الذي ينقل الدين إلى تمويل شخصي جديد قصير. المسار العقاري يناسب من يحتاج عقاراً أو سيولة مع سداد ديونه، ويقبل التزاماً أطول ورهن العقار.
لمن هذه المقالة
- من عرض عليه بنك شراء مديونيته، وسمع عن مسار عبر التمويل العقاري، ويريد أن يقارن.
- من ديونه أكبر مما يستوعبه تمويل شخصي جديد بقسط مريح.
- من عليه تأخر أو تعثر يمنع البنك الجديد من شراء مديونيته.
- لا تناسب من عليه تمويل عقاري قائم، ولا من يريد نقل التزام واحد منتظم فقط. الأساسيات العامة في شراء المديونية: الدليل الكامل.
المساران في سطرين
من بنك إلى بنك: بنك جديد يسدد ما عليك لدى بنكك الحالي، وتصبح مديناً له بتمويل شخصي جديد. يُطلب غالباً تحويل الراتب إليه.
عبر التمويل العقاري: تُسدد ديونك أولاً، ثم تحصل على تمويل عقاري يشتري عقاراً باسمك ومرهوناً للبنك. ما تبقى بعد ثمن العقار وما يُسترد يُصرف لك سيولة.
الأول ينقل الدين كما هو تقريباً إلى جهة أخرى. الثاني يغير طبيعة الالتزام كله: من دين استهلاكي قصير إلى تمويل عقاري طويل معه أصل.
جدول المقارنة
| المعيار | من بنك إلى بنك | عبر التمويل العقاري |
|---|---|---|
| نوع الالتزام الجديد | تمويل شخصي | تمويل عقاري |
| المدة | أقصر عادةً | أطول عادةً |
| الضمان | الراتب غالباً | عقار مرهون للبنك |
| مع تعثر قائم | صعب في الغالب | السداد يسبق الطلب |
| ما تحصل عليه غير السداد | مبلغ إضافي أحياناً حسب البنك | عقار باسمك وسيولة متبقية |
| الديون عند عدة جهات | حسب ما يقبله البنك الجديد | تُجمع في خطة سداد واحدة |
| شرط العقار | لا يوجد | عقار في منطقة يقبلها البنك |
| من يقرر | البنك | البنك |
كيف يعمل المسار العقاري في سيولة الإعمار
الآلية كما هي، بلا إضافات:
- تُدرس أهليتك أولاً. عادةً، حسب سياسة البنك: راتب 10,000 ريال فأكثر، ولا تمويل عقاري قائم.
- تسدد سيولة الإعمار مديونياتك أولاً.
- يُطلب التمويل العقاري بعد تحديث وضعك، لشراء عقار بناء ذاتي منخفض التكلفة في المنطقة التي تختارها حسب تمويلك.
- عند صرف التمويل، تسترد الشركة المبلغ الذي سددته، دون أي فائدة على هذا المبلغ.
- يُصرف لك المتبقي سيولة، والعقار باسمك ومرهون للبنك.
أما أتعاب الخدمة فاسأل عنها مكتوبة قبل أي خطوة. التفاصيل المرحلية لكل خطوة في سداد الالتزامات ثم التمويل.
مثال توضيحي: الديون نفسها في مسارين
مثال توضيحي، يختلف حسب البنك والراتب والجهة.
موظف حكومي براتب 16,000 ريال. عليه تمويل شخصي مبلغ إغلاقه 140,000 ريال، وبطاقة ائتمانية مبلغ إغلاقها 30,000 ريال، والبطاقة متأخرة. ليس عليه تمويل عقاري قائم.
المسار الأول، من بنك إلى بنك: يحتاج بنكاً يقبل شراء الدينين معاً، والتأخر على البطاقة قد يجعل البنك يتردد أو يرفض. إن وافق، يخرج بتمويل شخصي جديد بمجموع 170,000 ريال تقريباً، ولا شيء آخر.
المسار الثاني، عبر التمويل العقاري:
| البند | المبلغ التقديري |
|---|---|
| ما تسدده الشركة (140,000 + 30,000) | 170,000 ريال |
| مبلغ التمويل العقاري بعد تحديث السجل | 1,000,000 ريال |
| ثمن العقار المفترض في المنطقة التي يختارها العميل حسب تمويله | 350,000 ريال |
| استرداد مبلغ السداد دون فائدة | 170,000 ريال |
| المتبقي سيولة قبل أي تكاليف أخرى | 480,000 ريال |
الحساب: 1,000,000 ناقص 350,000 ناقص 170,000 يساوي 480,000. يخرج بعقار باسمه، وسيولة، والتزام واحد طويل. لكن هذا الالتزام أطول بكثير من التمويل الشخصي، والعقار مرهون حتى نهايته. ومبلغ التمويل يحدده البنك، وقد يكون أقل أو يُرفض الطلب.
الشروط التي تحسم المسار العقاري
- عدم وجود تمويل عقاري قائم عادةً، حسب سياسة البنك.
- راتب يتحمل القسط ضمن ضوابط البنك المركزي السعودي وسياسة البنك.
- قبول شراء عقار: في المنطقة التي تختارها، حسب ما يسمح به تمويلك. ولا نقدم سيولة بدون عقار.
- قبول فكرة الرهن: العقار ضمان للبنك حتى انتهاء السداد.
- سنوات خدمة كافية تغطي مدة التزام طويل.
المخاطر التي تزنها قبل القرار
طول المدة: دين كان سينتهي خلال سنوات قليلة صار جزءاً من التزام يمتد سنوات طويلة. القسط أخف، والمجموع قد يكون أكبر. قارن بـالتكلفة الإجمالية للتمويل.
رهن العقار: إن تعثرت في التمويل العقاري، فالعقار هو الضمان. هذا أثقل من تعثر في تمويل شخصي.
تكرار الدين: إن لم تعالج سبب تراكم الديون، قد تعود البطاقات تمتلئ وفوقها الآن تمويل عقاري.
تغير الدخل: التقاعد أو تغيير الوظيفة خلال المدة يغير قدرتك على القسط.
متى يكون شراء المديونية من بنك إلى بنك أفضل؟
- التزام واحد منتظم، وتريد شروطاً أنسب لدى بنك آخر.
- لا تحتاج عقاراً ولا سيولة، فقط ترتيب الدين.
- لا تريد رهن عقار ولا التزاماً طويلاً.
- عليك تمويل عقاري قائم أصلاً.
المقارنة بين نقل الدين وإعادة ترتيبه لدى جهتك نفسها في إعادة التمويل أم شراء المديونية.
الخطوات
- اطلب خطاب مديونية بمبلغ الإغلاق من كل جهة تدين لها.
- اطلب تقرير سمة لتعرف هل عليك تأخر أو تعثر.
- اسأل بنكاً عن شراء المديونية العادي واكتب ما يعرضه.
- ادرس المسار العقاري إن كنت تحتاج عقاراً أو سيولة وتنطبق عليك الشروط.
- قارن المسارين بالتكلفة الإجمالية والمدة، لا بالقسط الشهري وحده.
- اطلب كل اتفاق مكتوباً قبل أي سداد: المبلغ المسترد، والأتعاب، وما يحدث إن رفض البنك.
أخطاء شائعة
- المقارنة بالقسط وحده: القسط الأقل مع مدة أطول قد يعني دفعاً أكثر في المجموع.
- نسيان أن المسارين مختلفان في الطبيعة: الأول نقل دين، والثاني تمويل عقاري بعقار ورهن.
- التوقف عن دفع الأقساط قبل السداد الفعلي: استمر في السداد حتى يُغلق الدين رسمياً.
- اختيار المسار العقاري دون حاجة إلى العقار: إن كنت لا تريد عقاراً ولا سيولة، فقد يكون نقل الدين أبسط.
الأسئلة الشائعة
ما الفرق بين شراء المديونية العادي وشراء المديونية بالتمويل العقاري؟
في العادي يسدد بنك جديد دينك لدى البنك القديم وينقله إلى تمويل شخصي جديد عنده. في مسار التمويل العقاري تُسدد الديون أولاً، ثم يأتي تمويل عقاري طويل بضمان عقار باسمك، يشتري العقار ويصرف المتبقي سيولة.
هل يناسب هذا المسار من عليه تعثر؟
قد يناسبه، لأن الديون تُسدد قبل طلب التمويل. في مسار سيولة الإعمار تسدد الشركة المديونيات أولاً، ثم تسترد المبلغ نفسه من التمويل العقاري عند صرفه دون فائدة. لكن قرار التمويل يبقى للبنك حسب سياسته.
هل أدفع أقل في المجموع إن نقلت ديوني إلى تمويل عقاري؟
ليس بالضرورة. القسط الشهري قد يقل لأن المدة أطول، لكن طول المدة قد يرفع ما تدفعه في المجموع. قارن التكلفة الإجمالية للمسارين قبل القرار، لا القسط وحده.
هل يمكن نقل الديون إلى تمويل عقاري وعليّ تمويل عقاري قائم؟
مسارنا يناسب عادةً من ليس عليه تمويل عقاري قائم، وراتبه 10,000 ريال فأكثر، حسب سياسة البنك. من عليه تمويل عقاري قائم يحتاج دراسة خيارات أخرى.