

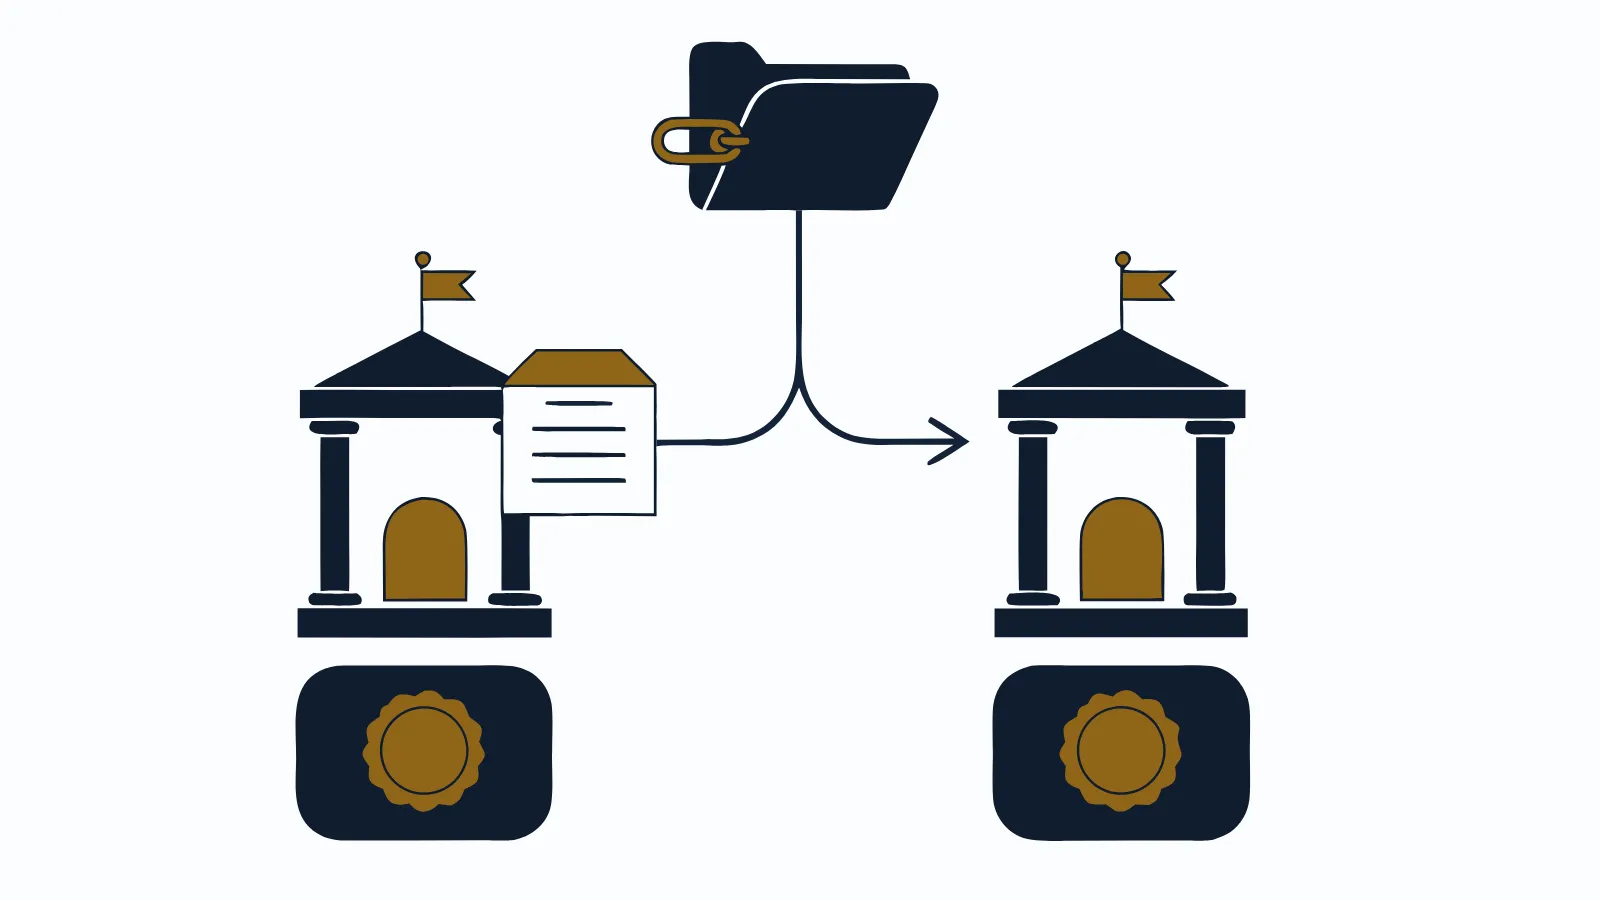
الإجابة المختصرة
إعادة التمويل تعني أن تبقى عند جهتك الحالية وتوقع معها عقداً جديداً يغيّر المدة أو القسط أو المبلغ. شراء المديونية يعني أن جهة جديدة تسدد دينك القديم وتنقله إليها بشروطها. اختر الأول إن كانت جهتك تعطيك شروطاً منافسة وإجراءً أبسط، والثاني إن كان العرض الخارجي أقل في مجموع ما ستدفعه فعلاً.
لمن هذه المقالة
- موظف عليه تمويل شخصي أو أكثر، وتلقى عرضاً لنقل دينه إلى بنك آخر ولا يعرف هل يقبل.
- من يريد تخفيف قسطه ويتردد بين طلب ذلك من بنكه أو البحث خارجه.
- من لديه أكثر من التزام لدى جهات مختلفة ويريد تجميعها عند جهة واحدة.
- لا تناسبك إن كان عليك تعثر قائم أو إيقاف خدمات. ابدأ من دليل سداد الالتزامات والمديونيات، لأن الخيارين يفترضان ملفاً منتظماً.
الفرق في سؤال واحد: من يمسك دينك بعد القرار؟
هذا هو السؤال الذي يفصل بين المصطلحين. كل التفاصيل الأخرى تتفرع منه.
في إعادة التمويل يبقى الدائن هو نفسه. البنك الذي يمولك يغلق الرصيد المتبقي داخلياً، ويفتح لك عقداً جديداً بمدة أو مبلغ مختلف. حسابك وراتبك وتعاملك اليومي لا تتغير.
في شراء المديونية يتغير الدائن. الجهة الجديدة تطلب من القديمة بياناً بالرصيد، ثم تسدده كاملاً، ثم تبدأ معك عقداً جديداً. أنت هنا تنتقل بعلاقتك المالية من مكان إلى آخر.
لماذا يهمك هذا؟ لأن تغيير الدائن يعني إجراءات أكثر، وأطرافاً أكثر، ونقطة انتقال يجب أن تراقبها بنفسك. وفي المقابل، يفتح لك باب المنافسة بين الجهات بدل أن تقبل ما يعرضه بنكك وحده.
كيف تجري إعادة التمويل لدى جهتك الحالية
تبدأ غالباً بطلب تقدمه لبنكك، أو بعرض يرسله لك البنك نفسه. يراجع البنك راتبك الحالي والتزاماتك وسجلك، ثم يعرض عليك أحد هذه الأشكال:
- مدة أطول: القسط ينخفض، والمدة المتبقية تزيد.
- مبلغ إضافي: تحصل على نقد فوق الرصيد المتبقي، ويُبنى عقد جديد على المجموع.
- دمج تمويلين لدى البنك نفسه: إن كان عندك أكثر من تمويل في البنك ذاته.
ميزة هذا المسار أن البنك يعرفك ويعرف سجل سدادك معه. لا تحتاج خطاب مديونية من جهة أخرى، ولا نقل راتب. وعيبه أنك تفاوض طرفاً واحداً لا ينافسه أحد في تلك اللحظة. التفصيل الكامل لهذا المسار في إعادة التمويل للأفراد.
كيف يجري شراء المديونية لدى جهة جديدة
هنا ثلاثة أطراف: أنت، والجهة القديمة، والجهة الجديدة. التسلسل المعتاد:
- تقدم على الجهة الجديدة وتدرس ملفك.
- تطلب من جهتك القديمة خطاب مديونية يوضح الرصيد اللازم للإغلاق.
- تسدد الجهة الجديدة هذا الرصيد مباشرة للجهة القديمة.
- تحصل على ما يثبت إغلاق الدين القديم، ويبدأ عقدك الجديد.
ميزة هذا المسار أنك تقارن بين أكثر من جهة. وعيبه أن الإجراء أطول، وأن الجهة الجديدة قد تشترط تحويل الراتب إليها. شرح كل مرحلة ومستنداتها في شراء المديونية: الدليل الكامل.
جدول المقارنة
| الجانب | إعادة التمويل لدى جهتك | شراء المديونية لدى جهة جديدة |
|---|---|---|
| الدائن بعد القرار | الجهة نفسها | جهة جديدة |
| خطاب مديونية من جهة أخرى | لا يُحتاج غالباً | مطلوب |
| تحويل الراتب | يبقى كما هو | قد تشترطه الجهة الجديدة |
| عدد الأطراف | طرفان | ثلاثة أطراف |
| فرصة المقارنة | محدودة بعرض بنكك | أوسع بين عدة جهات |
| تجميع التزامات من جهات مختلفة | صعب غالباً | ممكن حسب السياسة والراتب |
| مدة الإجراء | أقصر عادةً | أطول عادةً |
| أثره على القسط والتكلفة | حسب المدة والعرض | حسب المدة والعرض |
لاحظ السطر الأخير: القسط والتكلفة لا يحسمهما نوع الإجراء. يحسمهما العرض نفسه. لذلك لا تفترض أن الانتقال أرخص دائماً، ولا أن البقاء أسلم دائماً.
مثال توضيحي: التزام واحد وثلاثة مسارات
مثال توضيحي، يختلف حسب البنك والراتب والجهة.
معلم براتب 14,000 ريال، عليه تمويل شخصي بقسط 3,000 ريال، وبقي منه 36 قسطاً. عرض عليه بنكه إعادة تمويل، وعرضت عليه جهة أخرى شراء مديونيته.
| المسار | القسط الشهري | عدد الأقساط | حاصل الضرب التقريبي |
|---|---|---|---|
| البقاء على الوضع الحالي | 3,000 ريال | 36 | 108,000 ريال |
| إعادة التمويل لدى بنكه | 2,200 ريال | 60 | 132,000 ريال |
| شراء المديونية لدى جهة جديدة | 2,500 ريال | 48 | 120,000 ريال |
ماذا يقول الجدول؟
- إعادة التمويل خففت القسط 800 ريال شهرياً، وزاد حاصل الضرب التقريبي 24,000 ريال.
- شراء المديونية خفف القسط 500 ريال، وزاد حاصل الضرب التقريبي 12,000 ريال.
- البقاء على الوضع الحالي هو الأقل تكلفة، لكنه الأثقل شهرياً.
القرار هنا ليس رقماً واحداً. إن كان المعلم يحتاج 800 ريال شهرياً فعلاً، فقد يقبل التكلفة الإضافية عن وعي. والحاصل في الجدول تقديري فقط. الرقم الملزم هو إجمالي المبلغ المستحق في العرض المكتوب، لأن الرسوم وشروط السداد المبكر تختلف.
متى تميل الكفة إلى إعادة التمويل؟
- عندما يعرض عليك بنكك شروطاً قريبة من أفضل عرض خارجي.
- عندما لا تريد نقل راتبك، أو يصعب عليك ذلك بسبب ترتيبات أخرى مع بنكك.
- عندما يكون التزامك كله عند بنك واحد، فلا حاجة لجهة تجمعه.
- عندما تريد إجراءً أبسط وأقل أطرافاً، وفارق التكلفة بين الخيارين صغير.
نصيحة عملية: احمل العرض الخارجي المكتوب إلى بنكك واسأله إن كان يستطيع مقاربته. بعض البنوك تعدّل عرضها حين ترى أن عميلها قد ينتقل.
متى تميل الكفة إلى شراء المديونية؟
- عندما يكون عرض الجهة الجديدة أقل في مجموع ما ستدفعه، بعد إضافة كل الرسوم.
- عندما تكون التزاماتك موزعة على جهات مختلفة وتريد تجميعها عند جهة واحدة.
- عندما يرفض بنكك الحالي إعادة الترتيب أو يعرض شروطاً لا تناسبك.
- عندما تكون مستعداً لنقل راتبك إن اشترطت الجهة الجديدة ذلك.
إن كان عندك بطاقات ائتمانية بأرصدة متراكمة، فشراؤها ضمن التزام بأقساط ثابتة قد يكون أوضح من بقائها مفتوحة. لكن ذلك لا ينفع إن عدت إلى استخدام البطاقة بعد النقل.
متى لا يناسبك أي منهما؟
- تمويلك قريب من نهايته: إن بقي عليه أشهر قليلة، فأي عقد جديد سيعيد تشغيل العداد من أوله.
- عليك تعثر أو إيقاف خدمات: عالج هذا أولاً، فالجهات تدرس الملف المنتظم.
- تريد سيولة كبيرة لا ترتيب دين فقط: هنا قد يكون المسار المختلف هو السيولة من تمويل عقاري، لمن ليس عليه تمويل عقاري قائم وراتبه 10,000 ريال فأكثر عادةً، حسب سياسة البنك. وفي هذا المسار تسدد سيولة الإعمار التزاماتك أولاً، ثم تسترد ما سددته من التمويل العقاري عند صرفه، دون أي فائدة على هذا المبلغ. نقدم ذلك بعقار بناء ذاتي منخفض التكلفة في المنطقة التي تختارها حسب تمويلك.
حالة مختلفة: التزامان عند جهتين
المثال السابق فيه التزام واحد. لكن كثيراً من الناس يحملون تمويلاً شخصياً في بنك، وبطاقة ائتمانية أو قرض سيارة في جهة أخرى. هنا يتغير ميزان المقارنة.
إعادة التمويل لدى بنكك تعالج ما عنده فقط. الالتزام الآخر يبقى في مكانه بموعده وقسطه. أما شراء المديونية فقد يسمح للجهة الجديدة بشراء الالتزامين معاً، فيصبح لديك قسط واحد وموعد واحد.
هل هذا أفضل دائماً؟ لا. اسأل نفسك ثلاثة أسئلة:
- هل الالتزام الثاني قريب من نهايته؟ إن كان كذلك، فإدخاله في عقد طويل جديد يطيل عمره بلا داع.
- هل هو الأغلى بين التزاماتك؟ البطاقة المتجددة غالباً أثقل من القرض بأقساط ثابتة، فنقلها له منطق أوضح.
- هل يتسع راتبك للقسط المجمع؟ الجهة الجديدة تحسب ما يمكن استقطاعه حسب ضوابط البنك المركزي السعودي وسياسة البنك، وقد توافق على شراء جزء من التزاماتك دون جزء.
إن كانت التزاماتك ثلاثة فأكثر، فالسؤال يصبح أكبر من مقارنة خيارين، ويحتاج خطة كاملة. هذا ما نشرحه في توحيد الالتزامات المالية.
ما الذي تسأل عنه كل طرف؟
اسأل بنكك الحالي:
- ما الرصيد اللازم لإغلاق تمويلي اليوم، وهل يختلف عن الرصيد الظاهر في التطبيق؟
- هل في عقدي الحالي شروط أو رسوم على السداد المبكر؟
- ما أفضل عرض إعادة تمويل يمكنكم تقديمه، مكتوباً؟
واسأل الجهة الجديدة:
- ما مجموع ما سأدفعه حتى آخر قسط، شاملاً الرسوم؟
- هل تشترطون تحويل الراتب، ومتى؟
- من يتولى طلب خطاب المديونية وسداد الجهة القديمة، وكم يستغرق ذلك عادةً؟
- ماذا يحدث لو تأخر الإغلاق وحلّ موعد قسطي القديم؟
الجهة التي تجيب بالأرقام مكتوبة تسهّل عليك المقارنة. والتي تكتفي بعبارة "قسطك سينخفض" لم تعطك ما تحتاجه بعد.
خطوات اتخاذ القرار
- اطلب من بنكك رقمين: الرصيد اللازم لإغلاق تمويلك اليوم، وعدد الأقساط المتبقية.
- قدّر وضعك الحالي: اضرب القسط في عدد الأقساط المتبقية للمقارنة الأولية، ثم ارجع إلى إجمالي المبلغ المستحق في كشف البنك.
- اطلب عرض إعادة تمويل مكتوباً من بنكك: القسط، والمدة، والمبلغ، والرسوم.
- اطلب عرضاً أو عرضين لشراء المديونية: بالبيانات نفسها، واسأل عن شرط تحويل الراتب.
- ضع العروض في جدول واحد: مثل الجدول أعلاه، وأضف عمود الرسوم.
- قرر بالمجموع أولاً ثم بالقسط: اختر الأقل مجموعاً من بين العروض التي يتحملها راتبك.
- اقرأ بند السداد المبكر في العقد الجديد: قد تحتاجه إن تحسن دخلك لاحقاً.
أخطاء شائعة
- الحكم من القسط وحده: في المثال أعلاه، القسط الأقل كان الأغلى في المجموع. اجعل المجموع أول عمود تنظر إليه.
- افتراض أن الجهة الجديدة أرخص لأنها اتصلت بك: العرض الذي يصلك دون طلب ليس بالضرورة الأفضل. قارنه بعرض بنكك.
- التوقف عن السداد قبل إغلاق الدين القديم: في شراء المديونية، استمر في دفع قسطك حتى يصلك ما يثبت الإغلاق، وإلا قد يُسجل عليك تأخر.
- أخذ مبلغ إضافي دون غرض: إعادة التمويل مع نقد إضافي تطيل التزامك. خذ الإضافي فقط لحاجة مكتوبة.
- الانتقال المتكرر بين الجهات: كل نقل يعيد المدة ويضيف رسوماً. انتقل حين يكون الفرق واضحاً، لا لمجرد عرض جديد.
الأسئلة الشائعة
هل إعادة التمويل وشراء المديونية شيء واحد؟
لا. إعادة التمويل ترتيب جديد لدينك غالباً لدى الجهة التي تمولك الآن، أما شراء المديونية فجهة أخرى تسدد دينك القديم وتبدأ معك عقداً جديداً بشروطها.
أيهما يخفض القسط أكثر؟
لا توجد قاعدة ثابتة. القسط ينخفض في الحالتين غالباً بسبب إطالة المدة، لا بسبب نوع الإجراء. قارن مجموع ما ستدفعه حتى آخر قسط في كل عرض.
هل أحتاج نقل راتبي في شراء المديونية؟
كثير من الجهات تطلب تحويل الراتب إليها عند شراء المديونية، وبعضها لا تشترطه. هذا يعود إلى سياسة الجهة الجديدة ونوع التمويل، فاسأل عنه قبل البدء.
هل يناسبني أي منهما إن كنت متعثراً؟
غالباً لا. التعثر أو إيقاف الخدمات يضعف فرص قبول أي ترتيب جديد، والأقرب أن تبدأ بمعالجة التعثر ثم تعيد النظر في الخيارين.
هل يمكن أن أجمع عدة التزامات في أحد الخيارين؟
يمكن في حالات كثيرة، خاصة في شراء المديونية حين تشتري الجهة الجديدة أكثر من التزام. الإمكان والمبلغ يحددهما الراتب وضوابط البنك المركزي السعودي وسياسة البنك.
مقالات ذات صلة
- الحلول التمويلية للأفراد: كيف تختار تمويلك وترتب التزاماتك
- شراء المديونية: الدليل الكامل لنقل التزامك إلى جهة جديدة
- إعادة التمويل للأفراد: الدليل العملي لتخفيف القسط وإعادة الترتيب
- إعادة التمويل لدى البنك نفسه أم بنك جديد
- التكلفة الإجمالية للتمويل: لماذا لا يكفي النظر إلى القسط الشهري
- توحيد الالتزامات المالية: كيف تحول عدة أقساط إلى خطة واحدة