

الإجابة المختصرة
الحلول التمويلية للأفراد هي الطرق المتاحة لتغطية حاجتك المالية أو ترتيب التزاماتك: تمويل شخصي، وتمويل عقاري، وسيولة من تمويل عقاري، وإعادة تمويل، وشراء مديونية، وتوحيد التزامات. الاختيار الصحيح يبدأ من حجم الحاجة ومدتها وقدرة راتبك على القسط، ثم المقارنة بالتكلفة الإجمالية لا بالقسط الشهري وحده.
لمن هذه المقالة
- موظف يحتاج تمويلاً ولا يعرف أي نوع يناسب حاجته.
- من عليه عدة أقساط متفرقة ويريد ترتيبها في خطة واحدة.
- من يفكر في إعادة التمويل أو شراء المديونية ويريد أن يفهم الفرق قبل القرار.
- صاحب مشروع صغير يتساءل هل يموّل باسمه أم باسم منشأته.
- لا تناسبك إن كنت متعثراً حالياً وعليك إيقاف خدمات، فابدأ أولاً من دليل سداد الالتزامات والمديونيات ثم ارجع إلى هنا.
ما المقصود بالحلول التمويلية؟
كلمة "حل" مقصودة. البنك يقدم منتجات: تمويل شخصي، تمويل عقاري، بطاقة ائتمانية. أما الحل فهو الترتيب الذي يجمع منتجاً أو أكثر بالطريقة التي تناسب ظرفك.
خذ موظفاً عليه قرض شخصي ويريد بيتاً. المنتج وحده لا يكفيه. قد يحتاج سداد القرض أو نقله أولاً، ثم التمويل العقاري، ثم ترتيب القسطين بحيث يبقى راتبه مريحاً. هذا التسلسل هو الحل.
متى تحتاج حلاً لا منتجاً؟
- عندما تكون عليك أكثر من التزام واحد.
- عندما تكون حاجتك أكبر من المنتج المعتاد.
- عندما يرفض طلبك ولا تعرف السبب.
- عندما يتعارض هدفان: بيت وسيولة، أو سداد ديون ومشروع.
في هذه الحالات، اختيار المنتج الخطأ أو الترتيب الخطأ قد يكلفك سنوات من الأقساط الزائدة. خريطة أوسع لكل الأنواع تجدها في أنواع التمويل المتاحة للأفراد في السعودية.
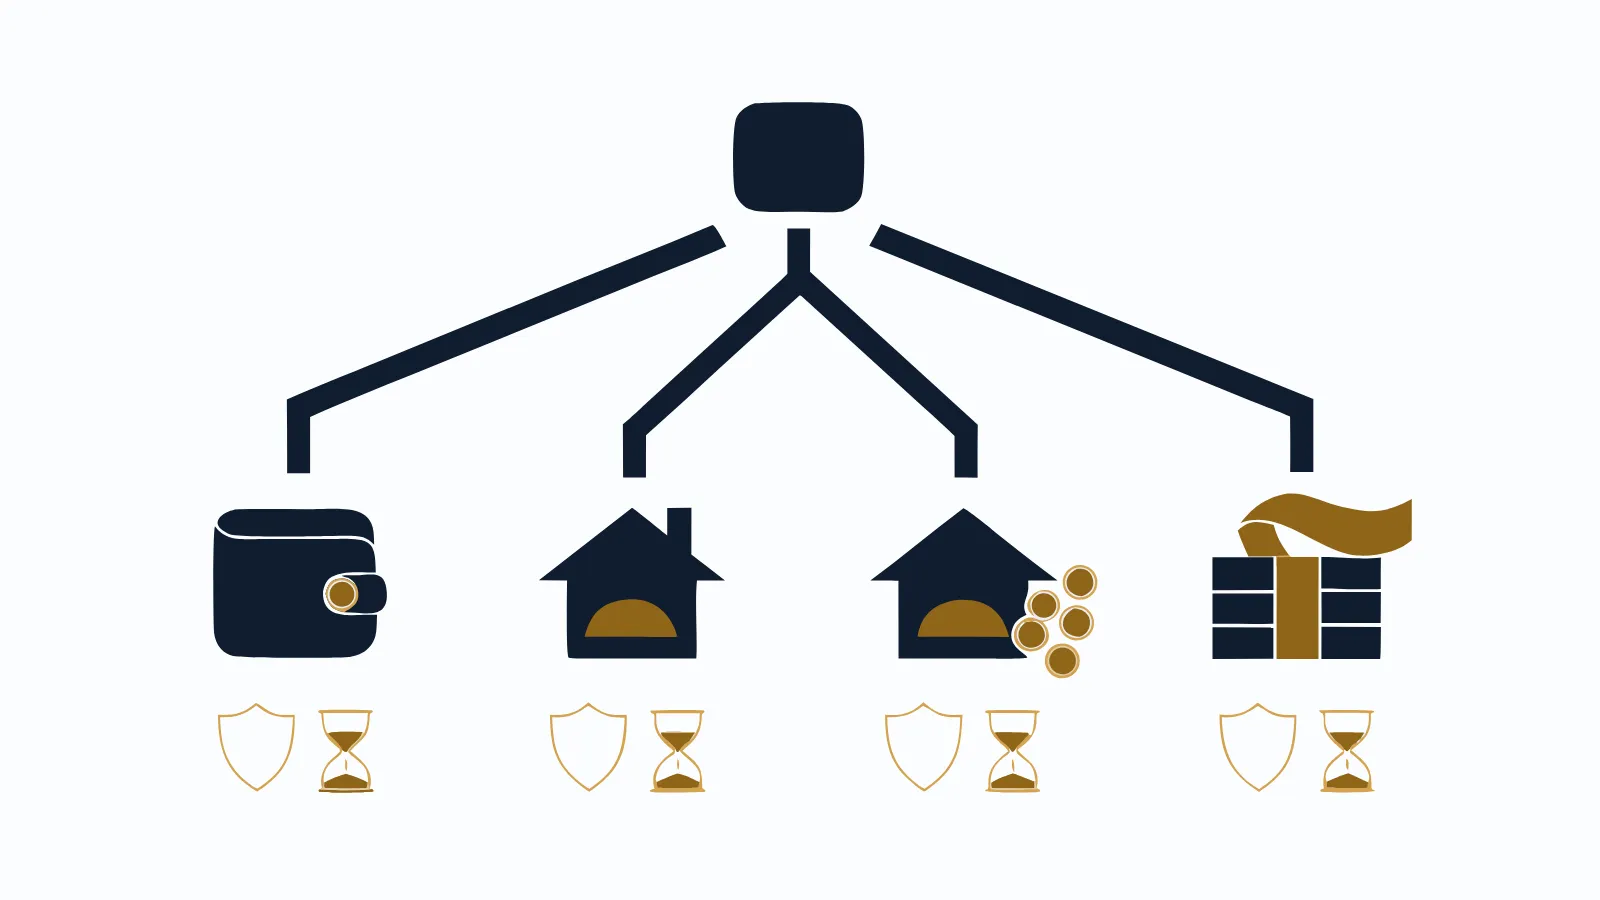
خريطة الحلول المتاحة للفرد
هذه الحلول الأساسية. كل واحد منها له مقالة تفصيلية، وهنا تجد الصورة الكاملة لتعرف من أين تبدأ.
التمويل الشخصي
مبلغ نقدي يُمنح بضمان الراتب، دون عقار. مدته أقصر عادةً، ومبلغه محدود بالراتب والالتزامات. يناسب الحاجة المتوسطة الواضحة التي تريد إنهاءها في سنوات قليلة.
نقطة قوته السهولة النسبية في الإجراءات. ونقطة ضعفه أن المبلغ قد لا يكفي الحاجات الكبيرة، وأن تكلفته الإجمالية تحتاج مقارنة دقيقة بين العروض. التفصيل في التمويل الشخصي في السعودية.
التمويل العقاري
تمويل لشراء عقار أو بنائه، والعقار نفسه يُرهن للبنك ضماناً. مدته أطول بكثير، ومبلغه أكبر. يناسب من يريد سكناً أو أصلاً عقارياً ويملك دخلاً ثابتاً طويل الأمد. الصورة الكاملة في دليل التمويل العقاري في السعودية.
السيولة من التمويل العقاري
مسار يُستخدم فيه التمويل العقاري لشراء عقار بناء ذاتي منخفض التكلفة في المنطقة التي يختارها العميل حسب تمويله، باسم العميل ومرهون للبنك، ويُصرف المتبقي للعميل سيولة نقدية. يناسب الحاجة الكبيرة لمن راتبه 10,000 ريال فأكثر عادةً وليس عليه تمويل عقاري قائم، حسب سياسة البنك.
هذا هو المنتج الأساسي لسيولة الإعمار، ونقدمه في أي منطقة يختارها العميل في المملكة حسب تمويله. شرحه الكامل بتكلفته ومخاطره في المرجع الكامل لتحويل التمويل العقاري الى كاش.
إعادة التمويل
إعادة ترتيب تمويل قائم بشروط جديدة: مدة مختلفة، أو قسط مختلف، أو دمج أكثر من تمويل. قد تخفف القسط الشهري، لكنها قد تطيل المدة وترفع التكلفة الإجمالية. لذلك تحتاج حساباً دقيقاً قبل أن تبدو مريحة. التفصيل في إعادة التمويل للأفراد.
شراء المديونية
جهة تمويل جديدة تسدد التزامك لدى الجهة القديمة، وتنقله إليها بشروطها. يفيد عندما تكون الشروط الجديدة أفضل فعلاً في مجموعها. ويضر عندما ينظر العميل إلى القسط وحده. الشرح الكامل في شراء المديونية: الدليل الكامل.
توحيد الالتزامات
جمع عدة أقساط متفرقة (قرض شخصي، بطاقة، قرض سيارة) في التزام واحد واضح. الفائدة الأولى ليست مالية فقط، بل تنظيمية: موعد واحد، ورقم واحد، وخطة واحدة. أدوات التوحيد متعددة، منها إعادة التمويل وشراء المديونية والسيولة من التمويل العقاري. التفصيل في توحيد الالتزامات المالية.
الجمع بين التمويل الشخصي والعقاري
كثيرون يحملون تمويلاً شخصياً ويريدون تمويلاً عقارياً. الجمع ممكن في حالات كثيرة إذا اتسع الراتب للقسطين معاً حسب ضوابط البنك المركزي السعودي وسياسة البنك. وأحياناً يكون الأنسب سداد الشخصي أولاً. التفصيل في الجمع بين التمويل الشخصي والعقاري.
سداد الالتزامات ومعالجة المتعثرات
إن كانت عليك ديون تعيق الملف، تسدد سيولة الإعمار ديون العميل أولاً، ثم تسترد ما دفعته من التمويل العقاري عند صرفه دون فائدة على ذلك المبلغ. أما تحديث السجل أو رفع الإيقاف ومدتهما فيؤخذان من القنوات الرسمية، ولا نعد بنتيجة أو مدة قبل دراسة الملف.
لماذا الترتيب هنا مهم؟ لأن البنك يرى إيقاف الخدمات والتعثر في سجلك قبل أن يرى راتبك. ملف عليه إيقاف خدمات لا يُدرس غالباً مهما كان الراتب مرتفعاً. لذلك ابدأ بمعرفة كل الجهات التي لها عليك مبالغ، وحجم كل مبلغ، وما المطلوب لرفع الإيقاف. بعدها فقط يصبح الحديث عن تمويل جديد أو سيولة حديثاً واقعياً.
وانتبه إلى من يعرض عليك "سداد المتعثرات" مقابل مبالغ تدفعها مقدماً دون عقد واضح أو جهة معروفة. هذه من أكثر الصيغ التي يستغلها المحتالون، لأن صاحب الإيقاف يكون تحت ضغط ويريد حلاً سريعاً.
المقاولات والتطوير العقاري
بعض الحاجات ليست نقدية خالصة، بل تنفيذية: أرض تريد بناءها، أو بيت يحتاج توسعة. إن احتجت أعمال مقاولات أو تطوير، فاطلب من الشركة تحديد نطاقها وشروطها كتابةً قبل البدء، ولا تفترض أن الحل التمويلي يشمل أعمال التنفيذ.
جدول مقارنة عام بين الحلول
| الحل | يحتاج عقاراً؟ | المدة عادةً | الأنسب لـ |
|---|---|---|---|
| التمويل الشخصي | لا | قصيرة إلى متوسطة | حاجة متوسطة واضحة |
| التمويل العقاري | نعم، يُرهن للبنك | طويلة | سكن أو أصل عقاري |
| السيولة من التمويل العقاري | نعم، بناء ذاتي منخفض التكلفة | طويلة | حاجة نقدية كبيرة مع دخل ثابت |
| إعادة التمويل | حسب نوع التمويل الأصلي | تتغير حسب الترتيب | تخفيف قسط أو دمج تمويلين |
| شراء المديونية | حسب الحالة | حسب الجهة الجديدة | شروط أفضل في مجموعها |
| توحيد الالتزامات | حسب الأداة المستخدمة | حسب الأداة | أقساط متفرقة مرهقة |
الجدول عام، والتفاصيل الفعلية تختلف حسب البنك والراتب والجهة. مقارنة أدق بين إعادة التمويل وشراء المديونية في إعادة التمويل أم شراء المديونية.
كيف تختار الحل المناسب؟ أربعة أسئلة
لا تبدأ بسؤال "أي بنك أفضل؟". ابدأ بأربعة أسئلة عن نفسك، والإجابات ستضيّق الخيارات تلقائياً.
السؤال الأول: ما الحاجة بالضبط؟
اكتبها في جملة واحدة. "أحتاج مالاً" ليست حاجة. "أحتاج 200,000 ريال لتكاليف زواج خلال ستة أشهر" حاجة. "عندي أربعة أقساط وأريد قسطاً واحداً" حاجة. الحاجة الواضحة تقودك إلى الحل الواضح.
السؤال الثاني: كم تحتاج فعلاً؟
حجم المبلغ يفرز الحلول. المبالغ المتوسطة يغطيها التمويل الشخصي غالباً. المبالغ الكبيرة قد تحتاج حلاً بعقار، كالسيولة من التمويل العقاري. لا تضخّم الرقم احتياطاً، فكل ريال زائد يُسدد بتكلفته.
السؤال الثالث: كم مدة تتحمل؟
المدة الأطول تعني قسطاً أقل غالباً، وتكلفة إجمالية أعلى غالباً. اسأل نفسك: أين سأكون وظيفياً بعد عشر سنوات؟ هل اقترب تقاعدي؟ هل دخلي ثابت؟
السؤال الرابع: كم يتسع راتبك؟
البنك يحسب ما يمكن استقطاعه من راتبك حسب ضوابط البنك المركزي السعودي وسياسة البنك. كل قسط قائم يقلل المساحة المتاحة للقسط الجديد. شرح الفكرة وكيف تحسب وضعك في نسبة الاستقطاع من الراتب في التمويل.
إذا أجبت عن الأسئلة الأربعة، ستجد أن خيارين أو ثلاثة فقط تبقى أمامك. التعمق في هذه المرحلة في كيف تختار الحل التمويلي المناسب لحاجتك.
الحل حسب الهدف: دليل سريع
كثير من القراء يعرفون هدفهم ولا يعرفون اسم الحل. هذا الجدول يربط الهدف الشائع بالمسارات التي تستحق الدراسة أولاً. هو نقطة بداية، لا قرار نهائي.
| الهدف | مسارات تستحق الدراسة | سؤال تطرحه على نفسك |
|---|---|---|
| تكاليف زواج | تمويل شخصي، أو سيولة من تمويل عقاري إن كان المبلغ كبيراً | هل المبلغ يحتاج فعلاً تمويلاً طويلاً؟ |
| سداد ديون متفرقة | توحيد الالتزامات، شراء المديونية، إعادة التمويل | هل التكلفة الجديدة في مجموعها أقل؟ |
| شراء بيت للسكن | تمويل عقاري | هل القسط مريح مع بقية التزاماتي؟ |
| سيولة كبيرة مع أصل | سيولة من تمويل عقاري | هل أقبل عقاراً في ضاحية والتزاماً طويلاً؟ |
| بدء مشروع | تمويل شخصي أو سيولة من تمويل عقاري حسب الحجم | هل أستطيع السداد من راتبي إن تأخر الربح؟ |
| بناء أرض أو ترميم | تمويل مع خدمة مقاولات | هل عندي عقد تنفيذ واضح وميزانية؟ |
| رفع إيقاف خدمات | سداد الالتزامات ومعالجة المتعثرات | هل أعرف كل الجهات التي علي لها مبالغ؟ |
لاحظ أن بعض الأهداف لها أكثر من مسار. الذي يحسم الاختيار هو حجم المبلغ، وقدرة راتبك، ورغبتك في عقار أو عدمها.
إعادة التمويل وشراء المديونية: الفرق العملي
المصطلحان يختلطان كثيراً، لأن كليهما يغيّر شكل التزام قائم. لكن الفرق العملي مهم.
إعادة التمويل
تبقى غالباً في إطار تمويلك نفسه، لكن بشروط جديدة. قد تطلب مدة أطول لتخفيف القسط، أو تدمج تمويلين في واحد، أو تأخذ مبلغاً إضافياً فوق المتبقي. الإغراء هنا هو القسط الأخف، والثمن غالباً مدة أطول وتكلفة إجمالية أعلى.
شراء المديونية
جهة جديدة تسدد التزامك القديم بالكامل، وتبدأ معك التزاماً جديداً بشروطها. يفيد عندما تكون الشروط الجديدة أفضل في مجموعها، أو عندما تريد نقل التزاماتك إلى جهة واحدة. انتبه إلى أن السداد المبكر للتمويل القديم قد يكون له شروط في عقده.
كيف تقرر بينهما؟
اجمع ما ستدفعه في كل خيار حتى آخر قسط، ثم أضف الرسوم. الخيار الذي يقل مجموعه، مع قسط يتحمله راتبك، هو الأقرب. وإن تساوى المجموع تقريباً، فاختر الأبسط إجراءً والأوضح عقداً.
الحلول حسب الفئة الوظيفية
الفئة الوظيفية لا تغيّر القواعد، لكنها تغيّر الصورة التي يراها البنك.
- المعلمون وموظفو القطاع الحكومي: دخل ثابت ومدة خدمة واضحة، وهذا يقوي الملف في الحلول طويلة المدة.
- القطاع الصحي: دخل ثابت غالباً، مع بدلات قد يُنظر إليها بطريقة مختلفة عن الراتب الأساسي حسب سياسة البنك.
- موظفو أرامكو وأصحاب الرواتب المرتفعة: سقف أعلى، لكن الالتزامات المرتفعة أيضاً شائعة عندهم، فالترتيب يبقى ضرورياً.
- القريبون من التقاعد: المدة المتبقية أقصر، فيقل المبلغ الممكن في الحلول الطويلة، ويصبح التخطيط لدخل ما بعد التقاعد جزءاً من القرار.
لماذا تُرفض الطلبات؟ وماذا تفعل بعدها
الرفض ليس نهاية الطريق، بل معلومة. أكثر أسبابه شيوعاً معروفة:
- التزامات قائمة تستهلك المساحة المتاحة من الراتب.
- سجل ائتماني فيه تأخر أو تعثر.
- راتب أقل من حد البنك أو جهة عمل لا تنطبق عليها سياسته.
- مستندات ناقصة أو بيانات غير متطابقة.
- طلبات كثيرة متقاربة في وقت قصير.
بعد الرفض، لا تقدم على بنك آخر فوراً. اعرف السبب أولاً، ثم عالجه: رتب الالتزامات، أو صحح السجل، أو أكمل المستندات. التقديم المتكرر دون علاج يضيف استعلامات إلى سجلك ولا يغير النتيجة.
ترتيب الالتزامات قبل أي تمويل جديد
أكثر الأخطاء تكلفة تحدث هنا: يطلب الشخص تمويلاً جديداً فوق التزامات غير مرتبة. والنتيجة رفض، أو مبلغ أقل، أو راتب لا يكفي آخر الشهر.
اجرد التزاماتك
اكتب كل التزام في سطر: الجهة، القسط الشهري، الرصيد المتبقي، تاريخ الانتهاء. لا تنسَ البطاقات الائتمانية وأقساط الشراء بالتقسيط. كثيرون يتفاجؤون بأن مجموع الأقساط أكبر مما يتصورون.
راجع سجلك في سمة
السجل الائتماني هو ما يراه البنك عنك. أي تأخر أو تعثر أو حساب منسي سيظهر. راجعه قبل أي طلب، لا بعد الرفض.
رتب الأولويات
- التعثر وإيقاف الخدمات أولاً: لا فائدة من طلب تمويل جديد قبل معالجتهما.
- الالتزامات الأعلى تكلفة ثانياً: البطاقات والأقساط القصيرة المرتفعة.
- الالتزامات القريبة من الانتهاء أخيراً: أحياناً يكون الانتظار أشهراً قليلة أذكى من أي ترتيب جديد.
لماذا يهم الترتيب؟
لأن الحل نفسه قد ينجح أو يفشل حسب توقيته. تمويل عقاري يُطلب قبل سداد قرض شخصي قد يُرفض أو يأتي بمبلغ أقل. والطلب نفسه بعد ترتيب الشخصي قد يمر بمبلغ مختلف. خطة الست خطوات قبل التقدم في التخطيط المالي قبل التمويل.
مثال توضيحي: موظفة بثلاثة أقساط
مثال توضيحي، يختلف حسب البنك والراتب والجهة.
موظفة في القطاع الصحي براتب 16,000 ريال. عليها ثلاثة التزامات، وتريد ترتيبها وتغطية حاجة عائلية كبيرة.
| الالتزام | القسط الشهري |
|---|---|
| تمويل شخصي | 3,500 ريال |
| قرض سيارة | 2,000 ريال |
| بطاقة ائتمانية (الحد الأدنى) | 800 ريال |
| مجموع الأقساط | 6,300 ريال |
| المتبقي من الراتب بعد الأقساط | 9,700 ريال |
ماذا تقول هذه الأرقام؟ أن 6,300 ريال من راتبها تذهب للأقساط كل شهر. والمساحة المتاحة لأي قسط جديد محدودة، لأن البنك يحسب الأقساط القائمة أولاً.
ثلاثة مسارات ممكنة لها
| المسار | ما الذي يحدث | ما الذي تنتبه له |
|---|---|---|
| تمويل شخصي جديد فوق القائم | مبلغ محدود لأن المساحة ضيقة | قد لا يكفي الحاجة ويثقل الراتب |
| شراء المديونية أو إعادة التمويل | تجميع الأقساط في التزام واحد | المدة الجديدة والتكلفة الإجمالية |
| سيولة من تمويل عقاري | عقار باسمها وسيولة تسدد منها الالتزامات وتغطي الحاجة | التزام طويل، وعقار مرهون للبنك |
لا يوجد مسار "صحيح" لكل الناس. إن كانت حاجتها العائلية صغيرة، فقد يكفي ترتيب الالتزامات وحده. وإن كانت كبيرة ودخلها ثابت لسنوات، فقد يكون المسار الثالث أنسب بعد دراسة البنك. القرار يُبنى على الأرقام الكاملة.
التكلفة الإجمالية: الرقم الذي يُنسى
القسط الشهري هو أول ما يسأل عنه الناس، وهو أقل ما يكفي للمقارنة.
خذ عرضين بالمبلغ نفسه. الأول بقسط أقل ومدة أطول، والثاني بقسط أعلى ومدة أقصر. قد يبدو الأول أرخص، لكن مجموع ما ستدفعه فيه قد يكون أكبر بوضوح. لذلك اسأل دائماً عن:
- مجموع ما ستدفعه طوال المدة.
- الرسوم الإدارية وأي مصاريف أخرى.
- شروط السداد المبكر ورسومه إن وجدت.
- ما يحدث عند التأخر في السداد.
لا نذكر هنا نسب أرباح أو أقساطاً لبنوك بعينها، لأن الأسعار تختلف وتتغير. الأهم أن تطلبها مكتوبة وتقارن بها. طريقة المقارنة في التكلفة الإجمالية للتمويل.
الشخصي أم العقاري؟ مقارنة سريعة
هذا أكثر سؤال يتكرر. الإجابة تعتمد على الحاجة لا على المنتج.
| الجانب | التمويل الشخصي | التمويل العقاري |
|---|---|---|
| الضمان | الراتب | العقار المرهون والراتب |
| حجم المبلغ | محدود نسبياً | أكبر |
| المدة | أقصر | أطول |
| الإجراءات | أبسط | تقييم وإفراغ ورهن |
| التكلفة الإجمالية | تختلف حسب العرض | تختلف حسب العرض والمدة |
إذا كانت حاجتك نقدية متوسطة، فالشخصي أقرب. وإذا كانت حاجتك سكناً أو أصلاً عقارياً أو مبلغاً كبيراً مع دخل ثابت، فالعقاري أقرب. المقارنة بتفاصيلها في التمويل الشخصي أم التمويل العقاري.
أصحاب المشاريع الصغيرة كأفراد
صاحب المشروع الصغير يقف أمام سؤال خاص: هل يطلب التمويل باسمه كموظف، أم باسم منشأته؟
إن كنت موظفاً وتبدأ مشروعاً جانبياً، فراتبك هو ما يراه البنك. التمويل باسمك يعتمد على الراتب والتزاماتك، ويجب أن تسدده حتى لو تعثر المشروع. لذلك لا تموّل مشروعاً بقسط لا يحتمله راتبك وحده.
وإن كنت تفكر في الاستقالة لتتفرغ للمشروع، ففكر في التوقيت. البنك ينظر إلى ثبات الدخل، والموظف عادةً في وضع أقوى من صاحب منشأة ناشئة. التفصيل في صاحب مشروع صغير ويحتاج تمويلاً.
بعد التمويل: إدارة المبلغ والقسط
الحل التمويلي لا ينتهي يوم الصرف. ما تفعله بعده يحدد إن كان القرار صائباً.
سلم أولويات لأي مبلغ كبير
- الهدف الذي أخذت التمويل من أجله: ادفعه أولاً قبل أن يتسرب المبلغ.
- الالتزامات المكلفة: إن كان جزء من الخطة سدادها، فسددها فوراً ولا تؤجل.
- احتياطي الأقساط: مبلغ يغطي عدة أشهر من القسط إن تغير دخلك.
- الباقي: يبقى في حساب منفصل لا تمسه إلا بقرار.
قواعد تحمي راتبك
- لا تأخذ التزاماً جديداً في السنة الأولى بعد التمويل إلا لضرورة.
- راجع ميزانيتك بعد أول ثلاثة أقساط، فالأرقام على الورق تختلف أحياناً عن الواقع.
- إن تحسن دخلك، فكر في السداد المبكر بعد مراجعة شروطه، لا في تمويل إضافي.
- إن واجهت صعوبة في السداد، تواصل مع البنك مبكراً قبل أن يتحول التأخر إلى تعثر.
دور جهة الحلول التمويلية
يمكنك التقديم على البنك مباشرة، وهذا خيار مشروع. لكن دور جهة الحلول التمويلية يظهر عندما يكون ملفك متشعباً: عدة التزامات، أو حاجة كبيرة، أو رفض سابق لا تعرف سببه.
ما الذي نفعله في سيولة الإعمار
- نرتب الحل التمويلي، ونتعامل مع جميع البنوك وجهات التمويل في المملكة، ونقترح عليك البنك المناسب لملفك.
- نقدم السيولة من التمويل العقاري بعقار بناء ذاتي في المنطقة التي تختارها، ويُصرف التمويل في حسابك البنكي مباشرة.
- نسدد ديون العميل أولاً، ثم نسترد ما دفعناه من التمويل العقاري عند صرفه دون فائدة على ذلك المبلغ.
- يُتفق كتابةً قبل البدء على نطاق أي أعمال مقاولات أو تطوير وشروطها.
ما الذي لا نقدمه
- لا نقدم سيولة نقدية بدون عقار.
- لا نملك قرار البنك، ولا نعد بموافقة. البنك يقرر بناءً على ملفك وسياسته.
كيف تميز الجهة الجادة؟
الجهة الجادة تشرح لك الأرقام قبل أن تطلب منك التوقيع، ولها سجل تجاري ومقر معروف، ولا تطلب منك كلمات مرور أو رموز تحقق، ولا تعدك بنتيجة قبل دراسة البنك. وإن شعرت بالضغط لتقرر سريعاً، فتمهل.
متى يكون الأفضل ألا تأخذ تمويلاً الآن؟
أحياناً يكون أفضل حل تمويلي هو التأجيل. هذا ليس كلاماً نظرياً، بل حالات نراها كثيراً.
- التزام قائم ينتهي خلال أشهر قليلة: انتظاره قد يفتح لك مساحة أكبر في الراتب دون أي ترتيب مكلف.
- وظيفة جديدة لم تستقر بعد: بعض البنوك تنظر إلى مدة الخدمة، والانتظار قد يقوي ملفك.
- حاجة يمكن تأجيلها أو تقسيمها: إن كان جزء منها يُدفع من الادخار، فالتمويل الأصغر أخف.
- دخل متقلب أو تغيير وظيفي متوقع: الالتزام الطويل مع دخل غير واضح خطر حقيقي.
- قرار تحت ضغط: إن شعرت أنك تقرر بسرعة لأن أحداً يستعجلك، فتوقف أسبوعاً وأعد الحساب.
التأجيل المدروس ليس خسارة. هو أحياناً الفرق بين تمويل مريح وتمويل يرهقك سنوات.
الاستعداد لأول جلسة مع مستشار التمويل
الجلسة الأولى تختصر أسابيع إن جئت مستعداً. وتضيع وقتك إن جئت بأرقام تقريبية.
ما الذي تحضره
- تعريف بالراتب يوضح الأساسي والبدلات.
- قائمة بالتزاماتك: الجهة، القسط، الرصيد المتبقي.
- فكرة عن وضعك في سمة.
- هدفك مكتوباً بالمبلغ والموعد.
ما الذي تسأل عنه
- ما الخيارات المتاحة لحالتي تحديداً، ولماذا هذا الترتيب لا غيره؟
- ما مجموع ما سأدفعه في كل خيار حتى آخر قسط؟
- ما الرسوم والمصاريف، ومتى تُدفع؟
- ما الذي يحدث إن رفض البنك؟
- ما الذي لا تقدمونه، وما البديل لو لم يناسبني حلكم؟
الجهة التي تجيب بوضوح عن السؤال الأخير غالباً جهة تستحق ثقتك.
الخطوات
- اكتب حاجتك في جملة واحدة: الغرض والمبلغ والموعد.
- اجرد التزاماتك: كل قسط ورصيده وتاريخ انتهائه.
- راجع سجلك في سمة: واعرف إن كان عليك تأخر أو تعثر.
- عالج التعثر أولاً إن وجد: لا تطلب تمويلاً جديداً وعليك إيقاف خدمات.
- قدّر المساحة المتاحة في راتبك: بعد خصم الأقساط القائمة.
- حدد خيارين أو ثلاثة: من الخريطة أعلاه، بحسب الحاجة والحجم والمدة.
- اطلب العروض مكتوبة: المبلغ، والمدة، والقسط، والتكلفة الإجمالية، والرسوم.
- قارن بالتكلفة الإجمالية: لا بالقسط الشهري وحده.
- اقرأ العقد قبل التوقيع: خاصة بنود السداد المبكر والتأخر.
- ضع خطة لما بعد التمويل: أين يذهب المبلغ، وكيف تحمي راتبك من أي التزام جديد.
أخطاء شائعة
- اختيار المنتج قبل فهم الحاجة: تذهب إلى البنك تطلب "قرضاً" ثم تكتشف أن حاجتك تحتاج ترتيباً مختلفاً. ابدأ بالحاجة ثم المنتج.
- المقارنة بالقسط وحده: القسط الأقل قد يخفي مدة أطول وتكلفة أعلى. قارن بمجموع ما ستدفعه.
- تكديس التمويلات: تمويل جديد فوق قديم دون ترتيب يضيق الراتب ويرفع خطر التعثر. رتب القائم أولاً.
- تجاهل سمة حتى الرفض: مراجعة السجل قبل الطلب توفر عليك رفضاً يمكن تجنبه.
- أخذ أكبر مبلغ متاح: كل ريال زائد له تكلفة. خذ ما تحتاجه بخطة.
- التعامل مع جهة تعد بموافقة أكيدة: لا أحد يملك قرار البنك. الوعد بالقبول علامة تحذير.
- توقيع العقد دون قراءة بنود السداد المبكر: قد تحتاجها بعد سنوات حين يتحسن دخلك.
الأسئلة الشائعة
ما الفرق بين المنتج التمويلي والحل التمويلي؟
المنتج هو ما يقدمه البنك، مثل التمويل الشخصي أو العقاري. الحل التمويلي هو الترتيب الذي يجمع منتجاً أو أكثر بحسب حاجتك ودخلك والتزاماتك، بالترتيب الصحيح.
هل يمكن الجمع بين تمويل شخصي وتمويل عقاري؟
يمكن في حالات كثيرة، بشرط أن يتسع راتبك لقسطيهما معاً حسب ضوابط البنك المركزي السعودي وسياسة البنك. أحياناً يكون الأنسب سداد الشخصي أو نقله قبل العقاري.
متى أختار إعادة التمويل ومتى أختار شراء المديونية؟
إعادة التمويل تعيد ترتيب التزامك غالباً لدى الجهة نفسها أو بشروط جديدة، وشراء المديونية ينقل التزامك إلى جهة أخرى. الاختيار يعتمد على التكلفة الإجمالية الجديدة لا على القسط وحده.
هل تقدم سيولة الإعمار تمويلاً نقدياً بدون عقار؟
لا. نقدم سيولة من خلال تمويل عقاري يشتري عقاراً باسمك في المنطقة التي تختارها حسب تمويلك. وعند سداد الديون تدفع الشركة ديون العميل أولاً ثم تسترد ما دفعته من التمويل عند صرفه دون فائدة على ذلك المبلغ.
هل أحتاج استشارة قبل طلب أي تمويل؟
لا يُشترط ذلك، لكنها مفيدة عندما تكون التزاماتك متعددة أو حاجتك كبيرة. الاستشارة الجيدة تكشف ترتيباً أقل تكلفة قبل أن تلتزم بعقد طويل.
مقالات ذات صلة
- أنواع التمويل المتاحة للأفراد في السعودية: خريطة عامة
- كيف تختار الحل التمويلي المناسب لحاجتك؟ أسئلة تسبق القرار
- التكلفة الإجمالية للتمويل: لماذا لا يكفي النظر إلى القسط الشهري
- إعادة التمويل أم شراء المديونية: متى تختار كل منهما؟
- نسبة الاستقطاع من الراتب في التمويل: شرح عام ومبسط
- قائمة تحقق قبل توقيع أي تمويل: 15 سؤالاً لا تتجاوزها