

الإجابة المختصرة
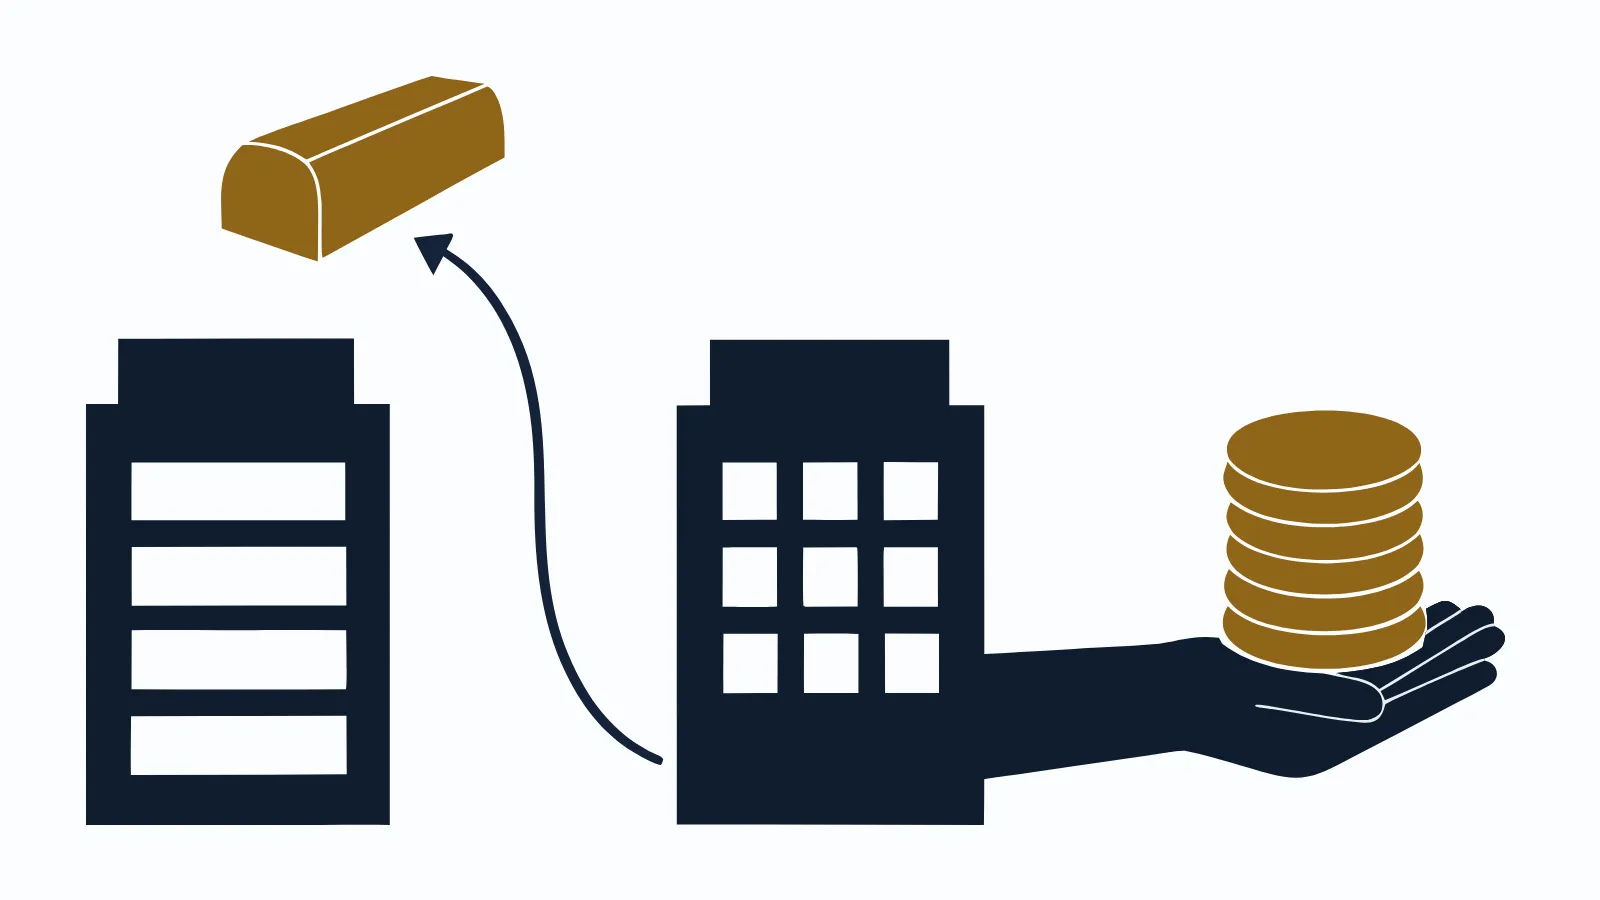
التورق هو الطريقة التي يتحول بها التمويل الشخصي غالباً إلى نقد. البنك يشتري سلعة ويتملكها، ثم يبيعها لك بثمن مؤجل تسدده أقساطاً، ثم تُباع السلعة نيابة عنك لطرف ثالث بثمن حاضر، فيُودع الثمن في حسابك. كل ذلك يحدث عادةً خلال وقت قصير وعبر رسائل وتأكيدات رقمية، لذلك افهم كل خطوة قبل أن توافق عليها.
لمن هذه المقالة
- من وافق البنك على تمويله الشخصي وتصله رسائل "شراء سلعة" و"بيع سلعة" ولا يفهمها.
- من يريد أن يعرف لماذا يصل حسابه مبلغ أقل مما سيسدده.
- من يسأل: هل أنا من يبيع السلعة؟ ولمن؟
- لا تناسبك إن كنت تقارن التورق بالقرض العقاري كاش لحاجة كبيرة. تلك مقارنة مستقلة في القرض العقاري كاش أم التورق.
كيف يعمل التورق خطوة بخطوة؟
الترتيب التالي هو الصورة العامة. التفاصيل تختلف بين الجهات، والعقد هو المرجع.
المحطة 1: الطلب والموافقة المبدئية
تقدم طلب التمويل الشخصي، ويدرس البنك راتبك والتزاماتك وسجلك الائتماني في سمة. يحدد المبلغ الذي يمكن تمويله والمدة والقسط، حسب ضوابط البنك المركزي السعودي وسياسة البنك.
المحطة 2: البنك يتملك السلعة
يشتري البنك سلعة بقيمة مبلغ التمويل تقريباً. غالباً تكون سلعة تُتداول في سوق منظمة، وليست شيئاً ستستلمه بيدك. المهم هنا أن يملكها البنك قبل أن يبيعها لك.
المحطة 3: البنك يبيعك السلعة بثمن مؤجل
توافق على شراء السلعة من البنك بثمن أعلى من ثمن شرائها، تسدده أقساطاً على المدة المتفق عليها. هذا الثمن المؤجل هو مجموع ما ستدفعه، وهو الرقم الذي يجب أن تراه مكتوباً.
المحطة 4: بيع السلعة لطرف ثالث
أنت الآن مالك السلعة، لكنك لا تريدها، تريد ثمنها. فتُباع لطرف آخر غير البنك بثمن حاضر. في أغلب الحالات توكل البنك أو جهة يحددها بالبيع عنك، ببند وكالة توافق عليه.
المحطة 5: إيداع المبلغ في حسابك
ثمن البيع الحاضر يُودع في حسابك، بعد خصم أي رسوم متفق عليها إن كانت تُخصم. من هنا يبدأ التزامك بالأقساط.
مثال توضيحي: من أين جاء كل رقم؟
مثال توضيحي، يختلف حسب البنك والراتب والجهة.
موظف يراجع عرض تورق شخصي. بدلاً من افتراض أرقام غير صادرة عن الجهة، يملأ الجدول من العرض المكتوب:
| المحطة | المبلغ |
|---|---|
| قيمة السلعة التي اشتراها البنك | كما في مستند التملك |
| ثمن بيعها لك مؤجلاً | إجمالي المبلغ المستحق في العرض |
| القسط الشهري والمدة | كما في جدول السداد |
| ثمن بيع السلعة لطرف ثالث | كما في إشعار البيع |
| رسوم مخصومة | كل بند وسببه |
| ما يصل حسابك | ثمن البيع الحاضر ناقص الخصومات |
الحساب الذي تحتاجه بسيط: المبلغ الصافي هو ثمن البيع الحاضر ناقص الخصومات، وتكلفة التمويل تقارن بين إجمالي المبلغ المستحق وما يصل إلى حسابك. لا تعتمد على القسط وحده، لأن مدة أطول قد تخفضه وتزيد المجموع.
لاحظ أن ثمن البيع للطرف الثالث افترضناه مساوياً لقيمة الشراء للتبسيط. في الواقع قد يختلف قليلاً حسب السوق وترتيب الجهة، فاسأل عن المبلغ الصافي المتوقع. ولقياس أثر المدة على القسط جرّب حاسبة التمويل الشخصي.
بعد وصول المبلغ: ما الذي تغيّر؟
السلعة خرجت من الصورة. لم يعد بينك وبين البنك إلا دين بثمن البيع المؤجل، تسدده أقساطاً حتى آخر شهر. هذا الدين يظهر في سجلك الائتماني، ويُحسب ضمن التزاماتك إن طلبت لاحقاً تمويلاً آخر، ومنه التمويل العقاري.
لذلك فكّر في التورق كقرار يمتد على المدة كلها، لا كمبلغ يصل اليوم وينتهي أثره.
الرسائل التي ستصلك وماذا تعني
| الرسالة أو الطلب | معناه |
|---|---|
| تأكيد شراء سلعة | توافق على شراء السلعة من البنك بالثمن المؤجل |
| تفويض أو توكيل بالبيع | تأذن لجهة ببيع السلعة عنك لطرف ثالث |
| إشعار تنفيذ البيع | السلعة بيعت والثمن في طريقه لحسابك |
| إشعار إيداع | المبلغ الصافي وصل حسابك |
لا توافق على رسالة لا تفهمها. توقف واسأل البنك عبر قنواته الرسمية.
خطوات قبل أن تؤكد التورق
- اطلب العرض مكتوباً، وفيه ثمن البيع المؤجل والقسط والمدة والمبلغ الصافي المتوقع.
- اقرأ بند الوكالة: من سيبيع السلعة؟ وهل لك خيار آخر؟
- اسأل عن الرسوم وطريقة دفعها، وتفصيلها في الرسوم الإدارية في التمويل.
- قارن إجمالي المبلغ المستحق والمبلغ الصافي بعرض آخر مكتوب.
- اسأل عن السداد المبكر: كيف يُعامل الربح عن المدة المتبقية؟
- إن كان لديك سؤال شرعي، فاطلب قرار الهيئة الشرعية للمنتج من البنك.
- حدد مسبقاً كيف ستستخدم المبلغ، قبل أن يصل.
أخطاء شائعة
- الموافقة على الرسائل بسرعة: كل رسالة خطوة في عقد بيع. اقرأها.
- انتظار المبلغ كاملاً: ما يصلك هو ثمن البيع الحاضر بعد أي خصم، لا ثمن البيع المؤجل.
- إهمال بند الوكالة: هو ما يحدد من يبيع السلعة وكيف.
- الخلط بين ثمن السلعة والتكلفة: التكلفة هي الفرق بين ما تسدده وما يصلك.
- استخدام تمويل التورق لحاجة أكبر منه: إن كانت حاجتك كبيرة، فراجع مسارات أخرى في صيغ التمويل المتوافق مع الشريعة.
وأين تقف سيولة الإعمار؟
سيولة الإعمار لا تقدم تمويل تورق شخصي، ولا سيولة نقدية بدون عقار. ما نقدمه مسار مختلف: تمويل عقاري يشتري عقار بناء ذاتي منخفض التكلفة باسمك في المنطقة التي تختارها حسب تمويلك، ويُصرف المتبقي سيولة في حسابك مباشرة. نتعامل مع جميع البنوك، وننجز الإجراءات عن بعد، والأهلية عادةً راتب 10,000 ريال فأكثر وعدم وجود تمويل عقاري قائم، حسب سياسة البنك.
الأسئلة الشائعة
كيف يعمل التورق في التمويل الشخصي؟
يشتري البنك سلعة ويتملكها، ثم يبيعها لك بثمن مؤجل تسدده أقساطاً. بعد ذلك تُباع السلعة لطرف ثالث بثمن حاضر، غالباً بتوكيل منك، ويُودع الثمن في حسابك.
لماذا يختلف المبلغ الذي يصلني عن إجمالي ما سأسدده؟
لأنك تسدد ثمن البيع المؤجل الذي يشمل ربح البنك، بينما يصلك ثمن البيع الحاضر للسلعة، وقد تُخصم منه رسوم. الفرق بين الرقمين هو تكلفة تمويل التورق عليك.
هل يجب أن أبيع السلعة بنفسي؟
لا عادةً. أغلب الجهات تعرض أن تتولى البيع نيابة عنك بموجب وكالة في العقد، وبعضها قد يتيح لك خيارات أخرى. اقرأ بند الوكالة واسأل عن البدائل إن كانت تهمك.
هل تقدم سيولة الإعمار تمويل تورق شخصي؟
لا. نحن نعمل على السيولة من خلال تمويل عقاري يشتري عقاراً باسمك، وعلى سداد الالتزامات. لا نقدم سيولة نقدية بدون عقار. نشرح التورق هنا لتفهم ما توقعه مع البنك.