

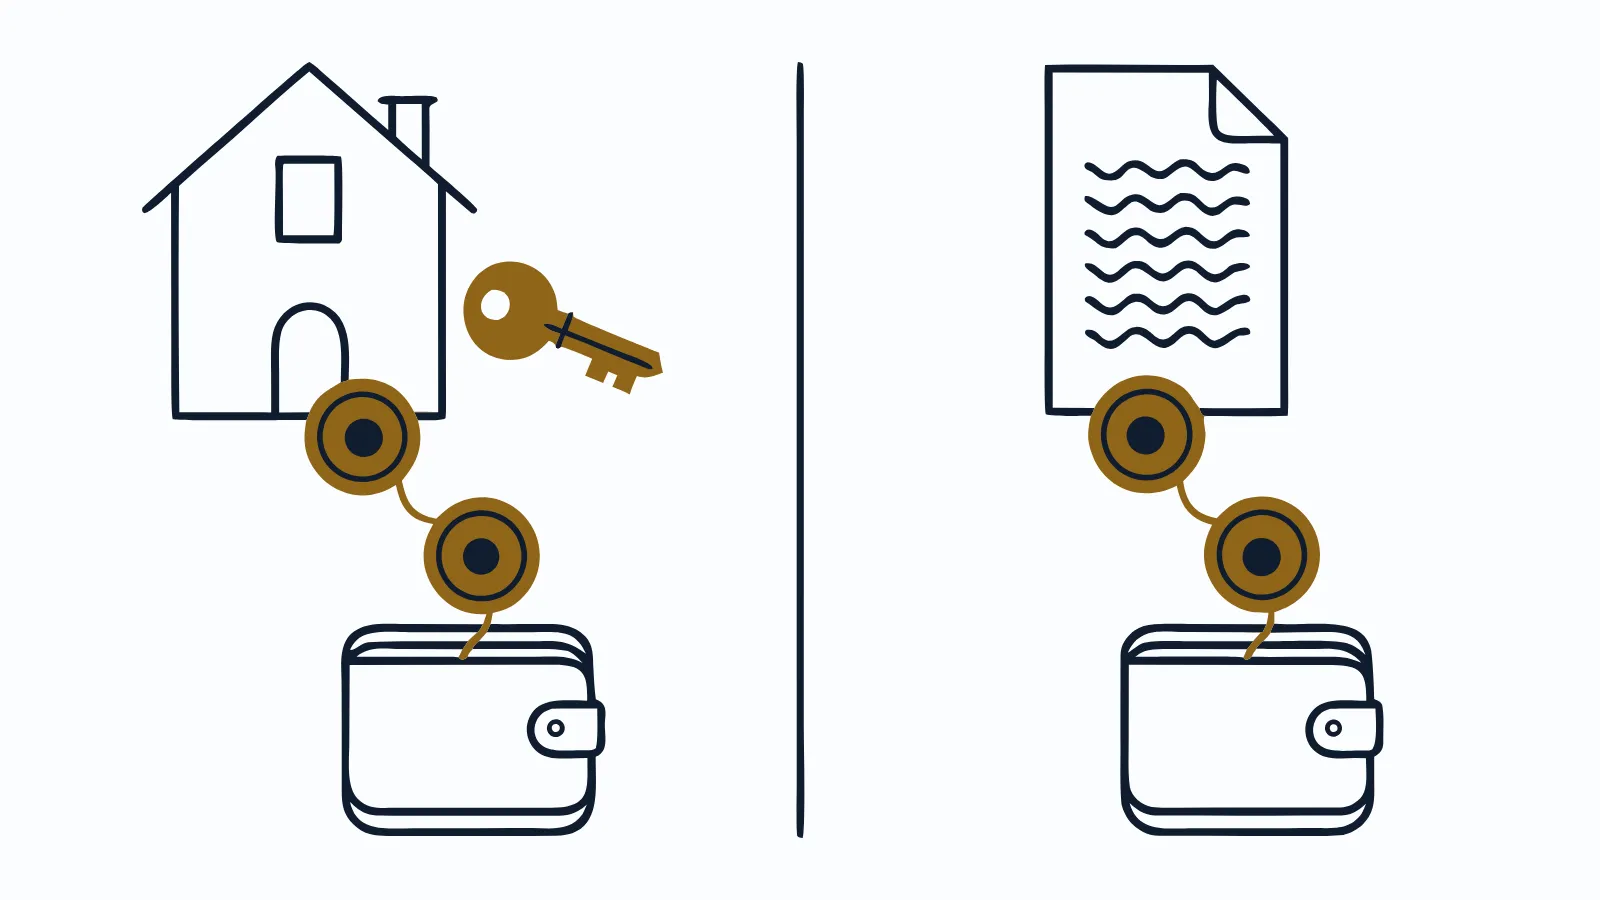
الإجابة المختصرة
الفرق الجوهري أن القرض العقاري كاش يمر بعقار حقيقي يُشترى باسمك ويُرهن للبنك، ثم يُصرف لك المتبقي سيولة، بينما التورق الشخصي يحوّل سلعة إلى نقد دون أي عقار. الأول يتيح عادةً مبلغاً أكبر ومدة أطول وإجراءات أكثر، ويترك لك عقاراً بعد السداد. الثاني أسرع وأبسط، لكنه أصغر ولا يترك أصلاً.
لمن هذه المقالة
- من يحتاج مبلغاً كبيراً ويتردد بين طلب تمويل شخصي من بنكه وبين القرض العقاري كاش.
- من عُرض عليه تورق ويريد أن يعرف ما الذي يفوته إن لم ينظر إلى المسار العقاري.
- من راتبه 10,000 ريال فأكثر عادةً، وليس عليه تمويل عقاري قائم، حسب سياسة البنك.
- لا تناسبك إن كانت حاجتك صغيرة وقصيرة، أو كنت لا تريد أي عقار. في هذه الحالة ابدأ من التمويل الشخصي في السعودية.
الصيغتان في جملتين
القرض العقاري كاش: تمويل عقاري يشتري عقار بناء ذاتي منخفض التكلفة في المنطقة التي تختارها حسب تمويلك. العقار يُسجل باسمك، ويبقى مرهوناً للبنك، وما يفيض من التمويل بعد ثمنه ومصاريفه يصلك نقداً.
التورق الشخصي: يشتري البنك سلعة ويبيعها لك بثمن مؤجل، ثم تفوضه ببيعها لطرف آخر نقداً، فيُودع الثمن في حسابك. لا عقار ولا رهن، فقط دين تسدده على أقساط. الآلية بتفصيلها في التورق في التمويل الشخصي.
كلاهما ينتهي بنقد في حسابك. لكن الطريق إلى هذا النقد مختلف تماماً، وهذا الاختلاف يصنع كل الفروق التالية.
جدول المقارنة
| الجانب | القرض العقاري كاش | التورق الشخصي |
|---|---|---|
| ما يقوم عليه التمويل | عقار حقيقي باسمك مرهون للبنك | سلعة تُشترى وتُباع، بلا عقار |
| الضمان عند البنك | العقار نفسه مع راتبك | راتبك والتزامك الشخصي |
| حجم المبلغ الممكن | أكبر عادةً | أصغر عادةً |
| مدة السداد | طويلة عادةً، سنوات كثيرة | أقصر عادةً |
| الإجراءات | دراسة، تقييم عقار، إفراغ، رهن | دراسة وتوقيع وتنفيذ البيع |
| ما يبقى معك بعد السداد | عقار يُفك رهنه | لا أصل من التمويل نفسه |
| من يناسبه | حاجة كبيرة ودخل ثابت طويل الأمد | حاجة محدودة يريد صاحبها إنهاءها بسرعة |
الجدول عام. تفاصيل كل عرض، من المدة إلى التكلفة، يحددها البنك حسب ملفك.
البنية: عقار في المنتصف أم لا شيء؟
هذا هو الفرق الذي يتفرع منه كل شيء آخر.
في التورق، السلعة مجرد وسيلة. تُشترى وتُباع في وقت قصير، ولا تبقى في يدك. ما يربطك بالبنك بعدها هو الدين وحده.
في القرض العقاري كاش، العقار ليس وسيلة عابرة. هو أصل يبقى باسمك سنوات، ويحتاج تقييماً قبل الصفقة ومتابعة بعدها. وجوده هو ما يجعل البنك مستعداً لتمويل أطول ومبلغ أكبر، لأن عنده ضماناً حقيقياً.
ماذا يعني الرهن لك عملياً؟
العقار باسمك في الصك، لكن عليه رهن للبنك. لا تستطيع بيعه بحرية حتى تسدد أو ترتب ذلك مع البنك. في التورق لا يوجد شيء مرهون، فلا قيد من هذا النوع، لكن لا يوجد أصل أيضاً.
ماذا يطلب منك كل مسار من وقت وجهد؟
التورق يقوم على دراسة ملفك ثم توقيع العقد وتنفيذ البيع. خطوات قليلة ومعروفة.
المسار العقاري يضيف إلى ذلك مراحل خاصة بالعقار: اختياره، وتقييمه من مقيّم معتمد، ثم الإفراغ وتسجيل الرهن، ثم الصرف. كل مرحلة قد تضيف وقتاً، خاصة إن احتاج العقار مراجعة في التقييم. لا أحد يستطيع أن يعدك بمدة محددة. فإن كانت حاجتك مرتبطة بموعد قريب لا يقبل التأجيل، فضع هذا الفرق في حسابك من البداية.
المدة: كم سنة ستحمل هذا الدين؟
المدة هي الوجه الآخر للمبلغ. التمويل العقاري يمتد عادةً سنوات أطول بكثير من التمويل الشخصي، والمدة الممكنة ترتبط بعمرك وسنوات خدمتك المتبقية.
المدة الطويلة لها وجهان:
- الوجه المريح: القسط يتوزع على سنوات أكثر، فيبقى جزء أكبر من راتبك حراً كل شهر.
- الوجه المكلف: كلما طالت المدة ارتفع المبلغ الإجمالي الذي تسدده، وطال ارتباطك بالالتزام.
في التورق، المدة أقصر عادةً. تنتهي من الدين أسرع، لكن القسط الشهري لمبلغ كبير قد يكون أثقل على راتبك.
طابق المدة مع عمر الحاجة
اسأل: كم ستدوم فائدة ما سأفعله بالمبلغ؟ سداد التزامات متفرقة مكلفة أثره يمتد سنوات. أما مصروف ينتهي نفعه خلال أشهر، فتحميله على دين طويل يعني أنك تسدد ثمن شيء انتهى منذ زمن.
عبء القسط: ما الذي يبقى من راتبك؟
البنك في الحالتين ينظر إلى مجموع ما يُستقطع من راتبك، حسب ضوابط البنك المركزي السعودي وسياسة البنك. لكن طريقة الإحساس بالعبء مختلفة.
- في التورق: القسط محصور في سنوات أقل. إن كان المبلغ صغيراً فالأمر سهل. وإن كان كبيراً فقد تجد نفسك في أقصى ما يسمح به الاستقطاع.
- في القرض العقاري كاش: القسط ممتد، ويغطي مبلغ التمويل كاملاً، لا السيولة وحدها. جزء من القسط يدفع ثمن العقار، وجزء يدفع السيولة التي وصلتك.
هذه النقطة الأخيرة يغفل عنها كثيرون. أنت لا تسدد السيولة فقط، بل تسدد التمويل الذي اشترى العقار وأخرج السيولة معاً. كيف تُقرأ التكلفة الإجمالية تجده في التكلفة الحقيقية للقرض العقاري كاش.
القسط الحالي يؤثر على القادم
إن أخذت تورقاً اليوم، فقسطه سيُحسب عندما تتقدم لأي تمويل عقاري لاحقاً. والنتيجة عادةً مبلغ تمويل أقل، وسيولة أقل. لذلك لا تأخذ تورقاً كخطوة مؤقتة وأنت تنوي المسار العقاري بعده دون أن تفهم هذا الأثر. الحسبة موضحة في كيف يخفض القرض الشخصي القائم سيولتك.
ما الذي تملكه في النهاية؟
تخيل أنك سددت آخر قسط في كل مسار.
بعد التورق: انتهى الدين. ما بقي معك هو ما صنعته بالمبلغ. إن استخدمته في شيء يبقى، فهذا ما تملكه. وإن صرفته في استهلاك، فلا شيء.
بعد القرض العقاري كاش: انتهى الدين، ويُفك الرهن، ويبقى العقار باسمك بلا قيد. يضاف إليه ما صنعته بالسيولة. لكن لا تفترض أن العقار سيساوي ما دفعت. قيمته في السوق قد ترتفع أو تنخفض أو تثبت، وهي ليست وعداً.
العقار ليس مجانياً
البعض يرى العقار مكسباً بلا ثمن. الصحيح أنك دفعت ثمنه من التمويل، وتسدده بأقساطك. هو أصل حقيقي، لكنه جزء من الدين لا هدية فوقه.
مثال توضيحي: حاجة كبيرة بمسارين
مثال توضيحي، يختلف حسب البنك والراتب والجهة.
موظف حكومي ليس عليه تمويل عقاري قائم، يحتاج نحو 600,000 ريال لسداد التزامات متفرقة وتجهيز زواج.
| البند | القرض العقاري كاش | التورق الشخصي |
|---|---|---|
| مبلغ التمويل في هذا المثال | 1,000,000 ريال | حسب ما يعرضه البنك |
| ثمن العقار | نحو 350,000 ريال | لا يوجد |
| المتبقي بعد ثمن العقار | 650,000 ريال | لا ينطبق |
| دين شخصي سددته الشركة وتسترده دون فائدة | 50,000 ريال | لا ينطبق |
| النقد الذي يصل حسابه | نحو 600,000 ريال | قد يقل عن حاجته |
| ما يبقى بعد السداد | عقار باسمه | لا أصل من التمويل |
كيف نقرأ الجدول؟ في المسار العقاري: 1,000,000 ناقص 350,000 ناقص 50,000 يساوي 600,000 ريال. مبلغ 50,000 ريال في المثال دين شخصي سددته الشركة وتسترده دون فائدة، وليس أتعاباً مفترضة. والعميل يسدد التمويل كاملاً مع تكلفته. الرقم الحقيقي يعتمد على سياسة البنك والعمر والمدة والالتزامات وتقييم العقار؛ جرب حاسبة التمويل العقاري.
في التورق لم نضع رقماً، لأن المبلغ المتاح يحدده البنك حسب ملفه. السؤال العملي هنا: هل يغطي العرض حاجته كاملة؟ إن لم يغطها، فسيبقى جزء من المشكلة قائماً، أو سيبحث عن تمويل ثانٍ يثقل راتبه أكثر.
وإن كانت حاجته 100,000 ريال فقط، تنقلب الصورة. شراء عقار وتقييم وإفراغ ورهن ودين لسنوات طويلة من أجل مبلغ يغطيه تورق قصير، قرار غير متناسب.
متى يكون كل مسار أنسب؟
التورق أنسب حين:
- تكون حاجتك محدودة ويغطيها العرض كاملاً.
- تريد إنهاء الدين في سنوات قليلة.
- لا تريد عقاراً، ولا ترغب في إجراءات تقييم وإفراغ.
- ليس لديك وقت لمعاملة أطول، والحاجة عاجلة فعلاً.
القرض العقاري كاش أنسب حين:
- تكون حاجتك كبيرة لا يغطيها التمويل الشخصي.
- يكون دخلك ثابتاً وطويل الأمد، كما في القطاع الحكومي والتعليم والقطاع الصحي وأرامكو.
- تقبل أن يكون العقار بناءً ذاتياً منخفض التكلفة، ولا يشترط أن تسكنه.
- تريد أن يبقى لك أصل عقاري بعد السداد، مع فهمك أن قيمته قد ترتفع أو تنخفض.
إن لم تنطبق عليك القائمة الثانية فاقرأ متى لا يناسبك القرض العقاري كاش قبل أي خطوة.
خطوات تحسم بها المقارنة
- اكتب حاجتك بالرقم والغرض: كم تحتاج، ولماذا، وكم ستدوم فائدة هذا الإنفاق.
- اطلب عرض تورق مكتوباً من بنكك: المبلغ المتاح، والمدة، والقسط، والمبلغ الإجمالي الذي ستسدده.
- اطلب تقديراً للمسار العقاري: مبلغ التمويل المتوقع، وثمن العقار، والمصاريف، وصافي السيولة، والقسط ومدته.
- ضع الرقمين جنباً إلى جنب: هل يغطي التورق حاجتك؟ وكم ستدفع إجمالاً في كل مسار؟
- اختبر راتبك: هل يبقى لك ما يكفي بعد القسط في كل مسار، حتى لو تغير دخلك؟
- قرر بناءً على الحاجة لا على المبلغ الأكبر: المسار الأنسب هو الذي يغطي حاجتك بأقل التزام ممكن.
أخطاء شائعة
- اختيار التورق لأنه أسرع فقط: السرعة مغرية، لكن إن لم يغطِ المبلغ حاجتك فستعود بعد أشهر تبحث عن تمويل آخر وقد تقلصت قدرتك.
- اختيار المسار العقاري لحاجة صغيرة: دين طويل وإجراءات عقار من أجل مبلغ بسيط. البديل تمويل قصير يناسب حجم الحاجة.
- مقارنة القسط وحده: القسط الأقل في مسار طويل قد يخفي مبلغاً إجمالياً أعلى. قارن ما ستسدده كاملاً.
- نسيان أن السيولة جزء من التمويل: في المسار العقاري تسدد مبلغ التمويل كاملاً، لا النقد الذي وصلك فقط.
- أخذ تورق مؤقت قبل التمويل العقاري: قسطه سيقلل مبلغ التمويل العقاري لاحقاً. اسأل عن الأثر قبل أن توقّع.
- اعتبار العقار ربحاً مؤكداً: هو أصل باسمك، لكن قيمته المستقبلية ليست وعداً من أحد.
الأسئلة الشائعة
هل التورق أسرع من القرض العقاري كاش؟
عادةً نعم، لأنه لا يمر بتقييم عقار ولا إفراغ ولا رهن. لكن السرعة لا تعني أنه الأنسب، فالمبلغ الذي يتيحه قد لا يكفي حاجة كبيرة.
هل أملك شيئاً في نهاية التورق؟
لا يبقى معك أصل من التمويل نفسه. السلعة تُباع ويصلك ثمنها نقداً، وما يبقى في النهاية هو ما صنعته أنت بالمبلغ. أما في القرض العقاري كاش فيبقى عقار باسمك يُفك رهنه بعد السداد.
هل يمكن الجمع بين التورق والقرض العقاري كاش؟
قد يحدث، لكن التمويل الشخصي القائم يقلل عادةً مبلغ التمويل العقاري المتاح لك، لأن البنك ينظر إلى مجموع ما يُستقطع من راتبك. لذلك ترتيب الخطوتين مهم، والبنك هو من يحدد النتيجة.
أيهما أقل تكلفة؟
لا توجد إجابة عامة. التكلفة تعتمد على البنك ومبلغ التمويل ومدته. قارن المبلغ الإجمالي الذي ستسدده في كل عرض مكتوب، لا القسط الشهري وحده.
هل يمكنني الحصول على سيولة من سيولة الإعمار دون شراء عقار؟
لا. نحن لا نقدم سيولة نقدية بدون عقار. إن كنت لا تريد عقاراً فالتمويل الشخصي من البنك مباشرة هو المسار الأقرب لك.