

الإجابة المختصرة
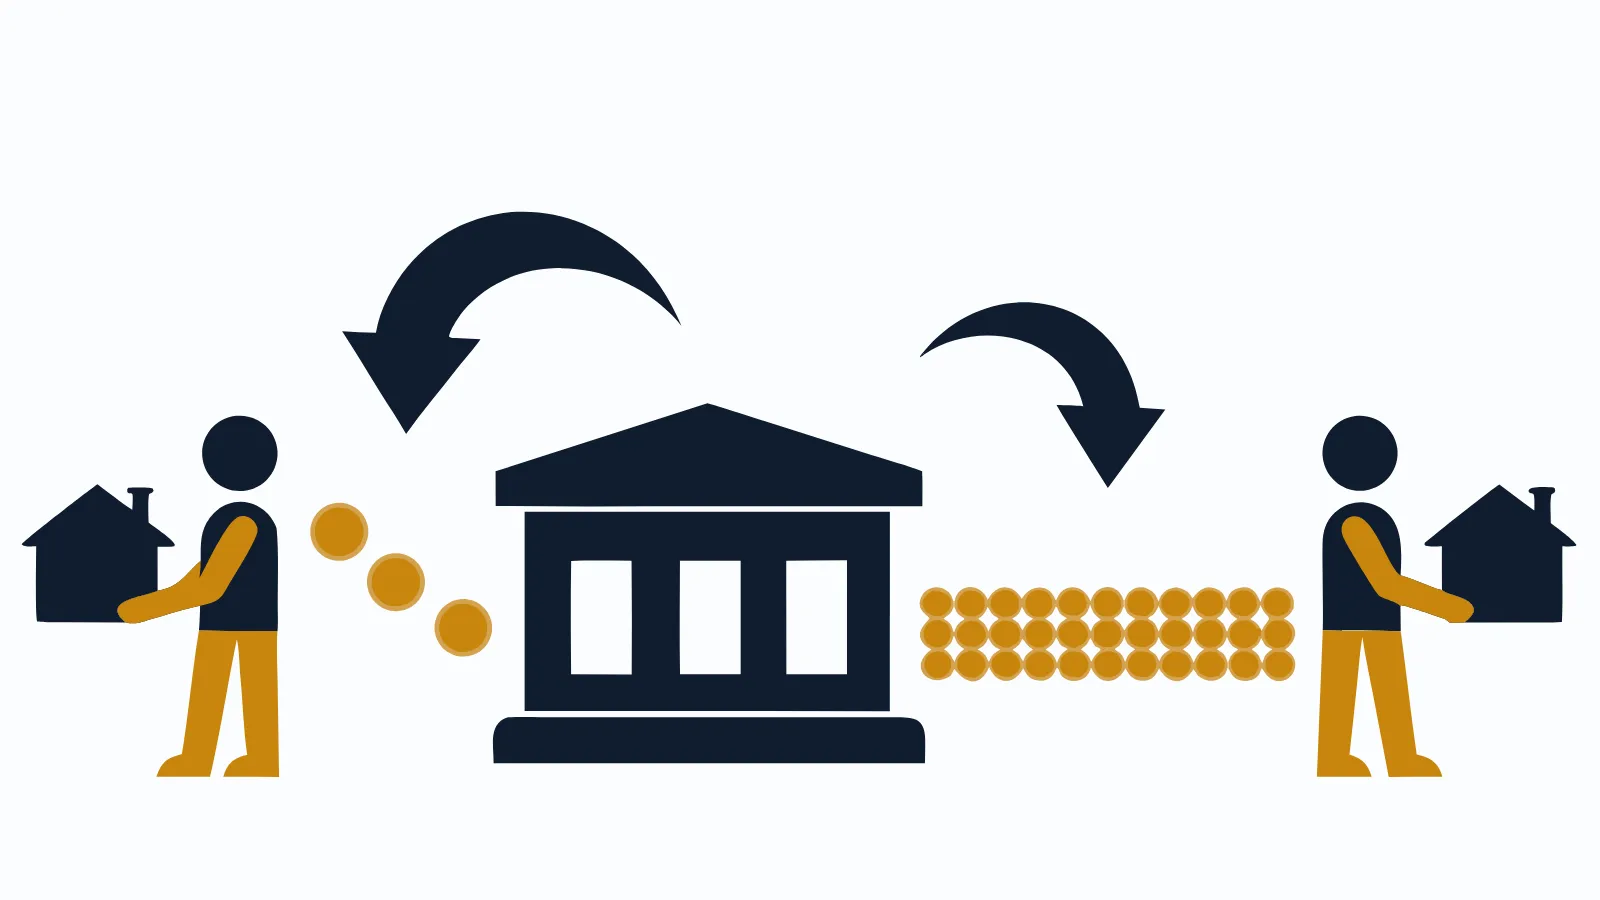
المرابحة العقارية صيغة يشتري فيها البنك العقار الذي اخترته من البائع، فيصبح مالكاً له، ثم يبيعه لك بثمن أعلى يُعلن لك قبل التوقيع. هذا الثمن لا تدفعه دفعة واحدة، بل تسدده أقساطاً على سنوات. يُسجل العقار عادةً باسمك مع رهن لصالح البنك حتى تنتهي من السداد.
لمن هذه المقالة
- من عُرض عليه تمويل عقاري بصيغة المرابحة ويريد أن يفهم ما يوقع عليه.
- من يسأل: لماذا أدفع للبنك أكثر من ثمن العقار، ومن أين يأتي هذا الفرق؟
- من يقارن عرضين ويريد أن يعرف ما الأسئلة التي تخص المرابحة تحديداً.
- لا تناسبك إن كنت تريد المقارنة بين المرابحة والإجارة مباشرة، فهذه في المرابحة أم الإجارة: أي صيغة تمويل عقاري تناسبك؟.
الفكرة في جملة واحدة: بيع وليس إقراضاً
في القرض التقليدي يعطيك المقرض مالاً، وتعيده مع زيادة. المرابحة مختلفة في بنائها. البنك لا يعطيك نقداً تشتري به، بل يشتري هو العقار بنفسه.
بعد أن يملكه يبيعه لك. والعلاقة بينك وبين البنك بعد ذلك علاقة بائع ومشترٍ بثمن مؤجل، لا علاقة مقرض ومقترض. لهذا تسمع في العقد كلمات مثل "ثمن الشراء" و"ثمن البيع" و"هامش الربح".
كلمة "مرابحة" نفسها تشير إلى هذا: بيع بمثل ثمن الشراء مع ربح معلوم. معرفتك بالثمنين هي جوهر الصيغة.
كيف تجري المرابحة خطوة بخطوة؟
الترتيب هنا مهم، لأن كل مرحلة لها أثر على حقوقك.
قبل أن يشتري البنك
تختار العقار وتتفق مع البائع مبدئياً، ثم تقدم ملفك للبنك. يدرس البنك راتبك والتزاماتك، ويطلب تقييم العقار. في بعض البنوك يُطلب منك توقيع طلب شراء أو وعد بالشراء في هذه المرحلة، حسب إجراءات البنك.
البنك يتملك العقار
يدفع البنك الثمن للبائع ويتملك العقار. هذه المرحلة قد تكون قصيرة جداً من حيث الوقت، لكنها أساس الصيغة: البنك يبيعك شيئاً يملكه.
البنك يبيعك العقار
يُوقَّع عقد البيع بينك وبين البنك، ويُذكر فيه ثمن البيع الإجمالي ومدة السداد وعدد الأقساط. بعد ذلك يتم الإفراغ إلى اسمك ويُسجل الرهن للبنك.
أنت تسدد
تسدد الأقساط من راتبك عبر الاستقطاع. وعند آخر قسط يُفك الرهن ويصبح العقار ملكك بلا قيد.
ما الذي يُعلن لك في عقد المرابحة؟
ميزة المرابحة الأساسية هي الإفصاح. قبل التوقيع يجب أن تعرف ثلاثة أرقام على الأقل:
- ثمن الشراء: ما دفعه البنك للبائع.
- ربح البنك: الفرق الذي يضيفه البنك على ثمن الشراء.
- ثمن البيع الإجمالي: مجموع الاثنين، وهو ما ستسدده للبنك على المدة.
إن لم تجد هذه الأرقام واضحة في العرض فاطلبها. ولا تكتفِ بالقسط الشهري وحده، فهو لا يكشف لك كم تدفع في المجمل. طريقة قراءة العرض بنداً بنداً موجودة في عرض التمويل العقاري: كيف تقرؤه سطراً سطراً.
مثال توضيحي
مثال توضيحي، يختلف حسب البنك والراتب والجهة.
معلم براتب 14,000 ريال اختار بيتاً، ووافق البنك على تمويله بصيغة المرابحة على 20 سنة.
| البند | القيمة التقديرية |
|---|---|
| ثمن الشراء الذي دفعه البنك للبائع | 800,000 ريال |
| ربح البنك المعلن في العقد | 400,000 ريال |
| ثمن البيع الإجمالي عليك | 1,200,000 ريال |
| عدد الأقساط (20 سنة) | 240 قسطاً |
| القسط الشهري التقريبي | 5,000 ريال |
ثمن البيع هنا هو ثمن الشراء مضافاً إليه الربح: 800,000 و400,000 تساوي 1,200,000 ريال. وقسمة هذا المبلغ على 240 شهراً تعطي 5,000 ريال شهرياً. الأرقام للتوضيح فقط، والربح الفعلي يحدده البنك حسب سياسته وملفك والمدة. لماذا لا يوجد رقم واحد للجميع؟ شرحناه في أسعار التمويل العقاري: لماذا لا ترى رقماً واحداً للجميع.
لو أردت بيع العقار قبل نهاية الأقساط
بما أن الصك باسمك، فأنت المالك وتستطيع البيع من حيث المبدأ. لكن الرهن يمنع نقل الملكية للمشتري قبل أن يستوفي البنك حقه.
الطريق المعتاد أن يُسدد المتبقي للبنك من ثمن البيع، ثم يُفك الرهن ويتم الإفراغ للمشتري. الترتيب الدقيق يحدده البنك، والخطوات مفصلة في بيع عقار مرهون للبنك: الخطوات بالترتيب من العرض إلى الإفراغ. قبل أن تتفق مع أي مشترٍ، اطلب من البنك مبلغ المخالصة مكتوباً.
ماذا عن الجانب الشرعي؟
البنوك التي تقدم المرابحة لها هيئات شرعية تراجع عقودها وتجيزها. هذا ما تعلنه البنوك عن منتجاتها.
نحن لا نصدر حكماً شرعياً على عقد بعينه، ولا نفتي في تفاصيله. إن كان عندك سؤال شرعي محدد، مثل ترتيب العقود أو حكم الغرامات أو الوعد بالشراء، فاسأل الهيئة الشرعية للبنك مباشرة، واسأل من تثق به من أهل العلم. واطلب من البنك نسخة من العقد لتعرضها عليهم إن أردت.
الخطوات
- اطلب العرض مكتوباً: وتأكد أنه يذكر ثمن الشراء والربح وثمن البيع الإجمالي.
- اسأل عن ثبات الثمن: هل ثمن البيع ثابت طوال المدة، أم أن هناك مراجعة دورية حسب العقد؟
- اسأل عن السداد المبكر: كيف يُحسب المبلغ المتبقي لو أردت الإنهاء قبل الموعد؟
- اقرأ بند الرهن: متى يُسجل، ومتى يُفك، وما المطلوب منك لفكه.
- راجع التكاليف خارج الثمن: رسوم إدارية أو تقييم أو تأمين، وهل هي ضمن القسط أم منفصلة.
- اعرض أسئلتك الشرعية: على الهيئة الشرعية للبنك أو من تثق به، قبل التوقيع لا بعده.
أخطاء شائعة
- الحكم على العرض بالقسط وحده: قسط أقل قد يعني مدة أطول وثمناً إجمالياً أعلى. قارن ثمن البيع الإجمالي.
- الظن أن العقار ليس باسمك: في المرابحة يُسجل العقار عادةً باسمك مع رهن. الرهن قيد على التصرف، وليس نقلاً للملكية للبنك.
- توقيع الوعد بالشراء دون قراءته: هذه الورقة قد تترتب عليها التزامات حسب إجراءات البنك. اقرأها واسأل عنها.
- تأجيل الأسئلة الشرعية: بعد التوقيع يصعب التراجع. اسأل قبل.
- نسيان فك الرهن بعد آخر قسط: الرهن لا يزول من الصك وحده في كل الحالات. تابع الإجراء مع البنك.
الأسئلة الشائعة
هل المرابحة العقارية قرض بفائدة؟
من حيث الشكل ليست قرضاً نقدياً. البنك يشتري العقار ثم يبيعه لك بثمن مؤجل معلن، والفرق بين الثمنين ربح بيع. أما الحكم الشرعي التفصيلي فاسأل عنه الهيئة الشرعية للبنك ومن تثق به من أهل العلم.
هل يتغير ثمن البيع بعد توقيع عقد المرابحة؟
في المرابحة يُحدد ثمن البيع في العقد ويُعلن لك قبل التوقيع. لكن طريقة التسعير وتفاصيلها تختلف حسب البنك والعقد، فاسأل صراحة هل الثمن ثابت طوال المدة واطلب ذلك مكتوباً.
متى يصبح العقار باسمي في المرابحة؟
عادةً بعد أن يبيعه البنك لك ويتم الإفراغ، فيُسجل الصك باسمك مع رهن لصالح البنك حتى تسدد ما عليك. التفاصيل الإجرائية تختلف حسب البنك.
هل أستطيع السداد المبكر في المرابحة؟
غالباً نعم، لكن طريقة حساب المبلغ المتبقي وما يُحط من الربح تختلف حسب البنك والعقد وضوابط البنك المركزي السعودي. اطلب من البنك مبلغ السداد المبكر مكتوباً قبل أن تقرر.