

الإجابة المختصرة
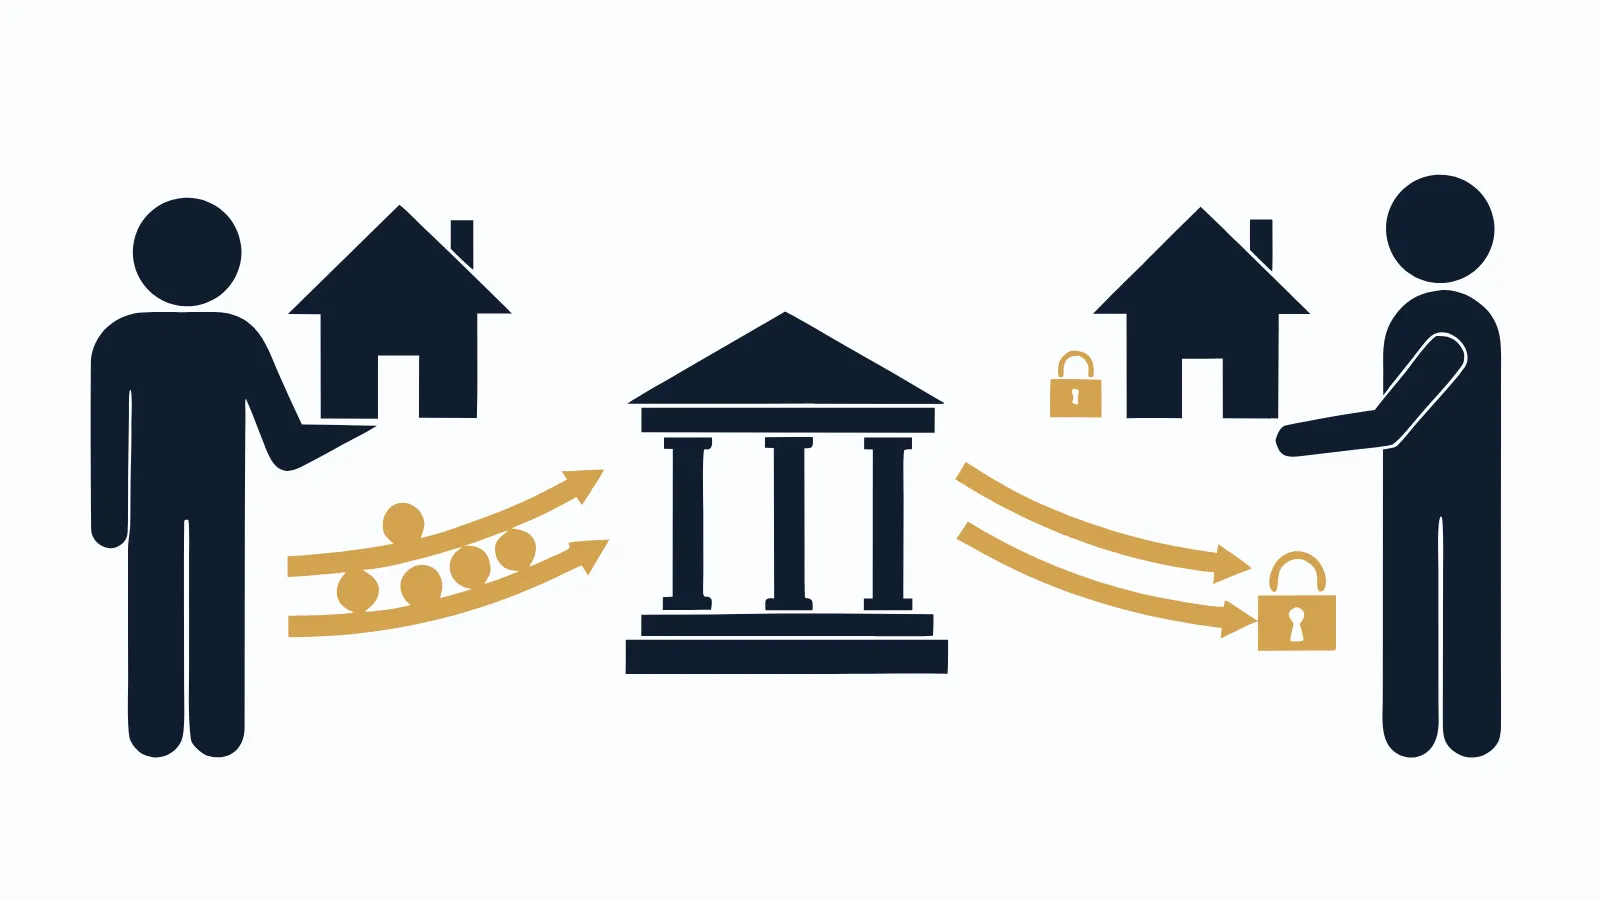
التمويل العقاري يعمل هكذا: تختار العقار، فيشتريه البنك من البائع بثمنه، ثم يبيعه لك بثمن مؤجل أعلى (مرابحة) أو يؤجره لك حتى تتملكه (إجارة). تسدد على أقساط شهرية تجمع أصل الثمن وربح البنك، ويبقى العقار مرهوناً أو باسم البنك حتى آخر قسط، ثم يصبح ملكك خالياً من القيود.
لمن هذه المقالة
- من يسمع كلمات مثل المرابحة والرهن والإفراغ ولا يعرف ماذا يحدث خلفها.
- من يريد أن يفهم لماذا يدفع أكثر من ثمن العقار، ومن أين يأتي هذا الفرق.
- من وقّع أو سيوقع قريباً ويريد أن يعرف ما يملكه فعلاً خلال سنوات السداد.
- إن كنت تبحث عن الطريق كاملاً من الفكرة إلى الإفراغ بالشروط والتكاليف، فابدأ من التمويل العقاري في السعودية: من الفكرة إلى الإفراغ. هذه المقالة تشرح المحرك من الداخل فقط.
أطراف العملية: من يفعل ماذا؟
قبل الآلية، اعرف اللاعبين. كل طرف له دور محدد، وفهمه يفسر لك أغلب الإجراءات التي ستمر بها.
- أنت (العميل): تختار العقار، وتقدم ملفك، وتلتزم بالأقساط.
- البائع: فرد أو مطور يملك العقار ويريد ثمنه كاملاً.
- الجهة الممولة: بنك أو شركة تمويل مرخصة. تدفع الثمن للبائع، وتسترد حقها منك على سنوات.
- المقيّم العقاري: يحدد قيمة العقار للجهة الممولة، لأنها لا تمول بناءً على السعر الذي اتفقت عليه مع البائع فقط.
- جهة التوثيق والتسجيل: تنقل الملكية في الصك وتسجل الرهن. أغلب ذلك يتم اليوم إلكترونياً.
لاحظ أن البائع لا ينتظر أقساطك. هو يستلم ثمنه دفعة واحدة من الجهة الممولة. أنت تتعامل بعد ذلك مع الجهة الممولة وحدها.
الآلية في المرابحة: البنك يشتري ثم يبيعك
المرابحة هي الصيغة الأكثر انتشاراً في التمويل العقاري للأفراد. فكرتها أن البنك يدخل وسيطاً حقيقياً في الملكية، ولو لفترة قصيرة.
ما الذي يحدث بالترتيب؟
- تتفق مع البائع على العقار، وتطلب من البنك تمويله.
- يشتري البنك العقار من البائع ويدفع له الثمن.
- يبيع البنك العقار لك بثمن أعلى من ثمن الشراء، مقسط على مدة متفق عليها.
- ينتقل الصك إلى اسمك، ويُسجل عليه رهن لصالح البنك.
- تسدد الأقساط، وعند آخر قسط يُفك الرهن.
لماذا يحق للبنك أن يربح؟
لأنه اشترى العقار ثم باعه، والربح في المرابحة هو الفرق بين ثمن شرائه وثمن بيعه لك. هذا الفرق يُعلن لك في العقد مقدماً، ولهذا تعرف من أول يوم إجمالي ما ستدفعه في العقود ذات الربح الثابت. تفاصيل هذه الصيغة وشروطها الشرعية في المرابحة العقارية: كيف يشتري البنك العقار ثم يبيعه لك.
الآلية في الإجارة المنتهية بالتمليك
في الإجارة يشتري البنك العقار أيضاً، لكنه لا يبيعه لك. يبقى العقار باسمه، ويؤجره لك بأجرة شهرية لمدة محددة.
ما تدفعه كل شهر أجرة وليس ثمناً. ومع نهاية المدة وسداد ما عليك، تنتقل الملكية إليك بالطريقة التي ينص عليها العقد، مثل الهبة أو البيع بمبلغ رمزي أو غير ذلك حسب صياغة العقد.
الفرق العملي الأهم: خلال المدة أنت مستأجر قانونياً، والبنك هو المالك. هذا قد يؤثر على من يتحمل بعض التكاليف المرتبطة بالملكية، وعلى إجراءات البيع أو السداد المبكر. اقرأ هذه البنود في عقدك تحديداً، ولا تفترض أنها مثل عقد صديقك. المقارنة الكاملة بين الصيغتين في المرابحة أم الإجارة: أي صيغة تمويل عقاري تناسبك؟.
من يملك العقار في كل مرحلة؟
هذا هو السؤال الذي يربك أغلب الناس. الجدول يلخص الإجابة في الصيغتين.
| المرحلة | في المرابحة | في الإجارة المنتهية بالتمليك |
|---|---|---|
| قبل الإفراغ | البائع | البائع |
| لحظة الشراء من البائع | البنك | البنك |
| بعد الإفراغ وخلال السداد | أنت، والعقار مرهون للبنك | البنك، وأنت مستأجر تسكن العقار |
| عند آخر قسط | أنت، ويُفك الرهن | تنتقل الملكية إليك حسب العقد |
| لو أردت البيع قبل النهاية | تبيع بترتيب مع البنك وسداد المتبقي | يُرتب مع البنك لأنه المالك |
ما الذي تستفيده من هذا الجدول؟ أنك في الحالتين تسكن العقار وتعيش فيه كأنه بيتك، لكنك لا تملك حرية التصرف الكاملة فيه حتى ينتهي حق البنك. معنى الرهن وحدوده مشروح في ما هو الرهن العقاري وماذا يعني أن عقارك مرهون؟.
كيف يُحسب ما تدفعه؟
ما تدفعه للبنك يتكون من جزأين رئيسيين: أصل التمويل، وهو ما دفعه البنك ثمناً للعقار، والربح أو الأجرة، وهو عائد البنك على المدة.
ما الذي يكبّر الربح أو يصغّره؟
ثلاثة أشياء تحرك الربح أكثر من غيرها:
- مبلغ التمويل: كلما كبر الأصل كبر الربح عليه.
- المدة: المدة الأطول تعني قسطاً شهرياً أقل، لكن إجمالي الربح أعلى لأن البنك ينتظر حقه وقتاً أطول.
- تسعير البنك لملفك: ويتأثر بسياسة البنك وظروف السوق وملفك أنت. لماذا يختلف هذا التسعير من شخص لآخر؟ شرحناه في أسعار التمويل العقاري: لماذا لا ترى رقماً واحداً للجميع.
القسط الثابت والقسط القابل للتغير
في بعض العقود يُحدد الربح مرة واحدة عند التوقيع، فيبقى القسط كما هو حتى النهاية. وفي عقود أخرى يُراجع الربح على فترات يحددها العقد بناءً على مؤشر مرجعي، فيرتفع القسط أو ينخفض.
القسط الثابت يمنحك وضوحاً في ميزانيتك. والقسط المتغير قد يبدأ بشكل مختلف لكنه يحمل احتمال التغير. اسأل البنك عن نوع التسعير في عرضك بالاسم، واطلب أن تراه مكتوباً.
كيف يتوزع القسط بين الأصل والربح؟
القسط الذي تدفعه كل شهر قد يبقى ثابتاً، لكن تركيبته تتغير. في كثير من العقود يُحسب الربح على الرصيد المتبقي، فيكون نصيب الربح في الأقساط الأولى كبيراً ونصيب الأصل صغيراً، ثم ينقلب الوضع تدريجياً مع السنوات.
لهذا يتفاجأ بعض الناس حين يسألون عن رصيدهم بعد سنوات من السداد، فيجدون أن الأصل لم ينقص بالقدر الذي توقعوه. جدول السداد هو الذي يكشف لك هذه الصورة، فاطلبه واحتفظ به. ومكونات القسط بالتفصيل في القسط الشهري للتمويل العقاري: مم يتكون؟.
ما لا يظهر في القسط
القسط ليس كل التكلفة. هناك رسوم إدارية ورسوم تقييم، وتأمين قد يدخل في القسط أو يُدفع منفصلاً، وتكاليف نقل الملكية. الرقم الذي يجمع تكلفة التمويل في مؤشر واحد للمقارنة هو معدل النسبة السنوي، وتجده في معدل النسبة السنوي في التمويل العقاري: الرقم الذي تقارن به.
ما الذي يحمي البنك وما الذي يحميك؟
التمويل العقاري علاقة طويلة، ولكل طرف فيها ضمانات.
| الطرف | ما الذي يحميه | كيف يعمل |
|---|---|---|
| البنك | الرهن أو بقاء الملكية باسمه | لا يُنقل العقار لغيرك قبل سداد حقه |
| البنك | الاستقطاع من الراتب | يُخصم القسط في موعده من حسابك |
| البنك | التأمين | يغطي حالات مثل الوفاة أو تضرر العقار حسب الوثيقة |
| أنت | العقد المكتوب | يحدد الثمن والربح والمدة والرسوم وشروط السداد المبكر |
| أنت | الإفصاح عن التكلفة | من حقك أن تعرف إجمالي ما ستدفعه قبل التوقيع |
| أنت | رقابة البنك المركزي السعودي | الجهات الممولة المرخصة تعمل تحت ضوابطه |
الضمانات في جانبك لا تعمل وحدها. تعمل حين تقرأ العقد وتسأل وتحتفظ بنسخة من كل شيء.
ماذا يحدث عند السداد المبكر أو التعثر؟
السداد المبكر
لو أردت إنهاء التمويل قبل موعده، يحسب البنك الأصل المتبقي، ويضيف ما يسمح به العقد وضوابط البنك المركزي من تكلفة. أنت لا تدفع عادةً كامل الربح المتبقي على المدة، لكنك لا تتحرر منه كله بالضرورة. احسب الرقم مع البنك قبل أن تقرر.
التعثر
تأخر قسط واحد يُسجل في سمة ويؤثر على أي طلب تمويل لاحق. التعثر الطويل يفتح الباب لإجراءات أشد قد تصل إلى التنفيذ على العقار. أهم قاعدة هنا: لا تنتظر. إن توقعت ضغطاً في دخلك، تواصل مع البنك قبل أن تتأخر، فالخيارات قبل التعثر أوسع منها بعده.
مسار آخر بالآلية نفسها: التمويل الذي يتحول إلى سيولة
الآلية التي شرحناها هي نفسها التي يقوم عليها مسار القرض العقاري كاش في سيولة الإعمار. الفرق في اختيار العقار: يُستخدم التمويل لشراء عقار بناء ذاتي منخفض التكلفة في المنطقة التي تختارها حسب تمويلك، والمتبقي من مبلغ التمويل يُصرف لك سيولة.
العقار يكون باسمك ومرهوناً للبنك تماماً كما في المرابحة. الأهلية عادةً راتب 10,000 ريال فأكثر، وألا يكون عليك تمويل عقاري قائم، حسب سياسة البنك. ولا نقدم سيولة بدون عقار. كيف يتحول التمويل إلى نقد بالتفصيل؟ اقرأ تحويل التمويل العقاري إلى سيولة نقدية.
الخطوات: الآلية من أول طلب إلى فك الرهن
- تقدم ملفك: تعرض على الجهة الممولة دخلك والتزاماتك، فتحدد لك سقفاً مبدئياً.
- تختار العقار وتتفق مع البائع: دون أن تدفع ما لا تستطيع خسارته قبل رأي البنك.
- يُقيَّم العقار: المقيّم يحدد قيمته، والبنك يمول على أساس هذه القيمة.
- يشتري البنك العقار: ويدفع الثمن للبائع.
- يبيعك البنك العقار أو يؤجره لك: حسب الصيغة، بعقد يوضح الثمن أو الأجرة والمدة.
- يُفرغ العقار ويُسجل الرهن: باسمك مع رهن في المرابحة، أو يبقى باسم البنك في الإجارة.
- تسدد الأقساط: تُستقطع من راتبك شهرياً طوال المدة.
- يُفك الرهن أو تنتقل الملكية: عند آخر قسط، فتطلب الإجراء ولا تتركه معلقاً.
أخطاء شائعة
- الظن أن البنك أقرضك نقداً: هذا يجعلك تقرأ العقد بعين خاطئة. اعرف صيغتك: هل اشتريت من البنك أم استأجرت منه؟
- الحكم على التمويل بالقسط وحده: القسط المنخفض قد يعني مدة أطول وربحاً إجمالياً أعلى. انظر إلى إجمالي المستحق.
- عدم السؤال عن نوع التسعير: ثم المفاجأة بتغير القسط بعد سنوات. اسأل: هل الربح ثابت طوال المدة أم يُراجع؟
- إهمال جدول السداد: فتبني قرار السداد المبكر أو البيع على تقدير خاطئ للرصيد المتبقي.
- نسيان فك الرهن بعد آخر قسط: القيد يبقى في الصك حتى تُكمل الإجراء، وقد يعطلك عند البيع لاحقاً.
الأسئلة الشائعة
هل البنك يقرضني مالاً لأشتري العقار؟
ليس بالمعنى الحرفي في الصيغ الشائعة. في المرابحة يشتري البنك العقار ثم يبيعه لك بثمن مؤجل، وفي الإجارة يشتريه ويؤجره لك حتى يتملك. النتيجة العملية متشابهة، لكن العقد مختلف.
متى يصبح العقار باسمي؟
في المرابحة ينتقل العقار إلى اسمك عند الإفراغ، ويُسجل عليه رهن لصالح البنك حتى تنتهي الأقساط. في الإجارة المنتهية بالتمليك يبقى باسم البنك خلال المدة، وينتقل إليك في نهايتها حسب العقد.
لماذا يكون أغلب القسط في السنوات الأولى ربحاً؟
في كثير من العقود يُحسب الربح على الرصيد المتبقي، والرصيد في البداية كبير، فيكون نصيب الربح في الأقساط الأولى أكبر. لهذا اطلب جدول السداد لترى كم ينقص من الأصل مع كل قسط.
هل يتغير القسط خلال مدة التمويل؟
يعتمد على نوع التسعير في عقدك. بعض العقود تثبت القسط طوال المدة، وبعضها يراجع الربح على فترات يحددها العقد فيتغير القسط. اسأل عن ذلك صراحة قبل التوقيع.
ماذا يحدث لو توقفت عن السداد؟
يُسجل التأخر في سمة، ويحق للبنك اتخاذ الإجراءات التي يسمح بها العقد والأنظمة، ومنها التنفيذ على العقار المرهون في الحالات المتقدمة. الأفضل أن تتواصل مع البنك مبكراً عند أول تعثر متوقع.