

الإجابة المختصرة
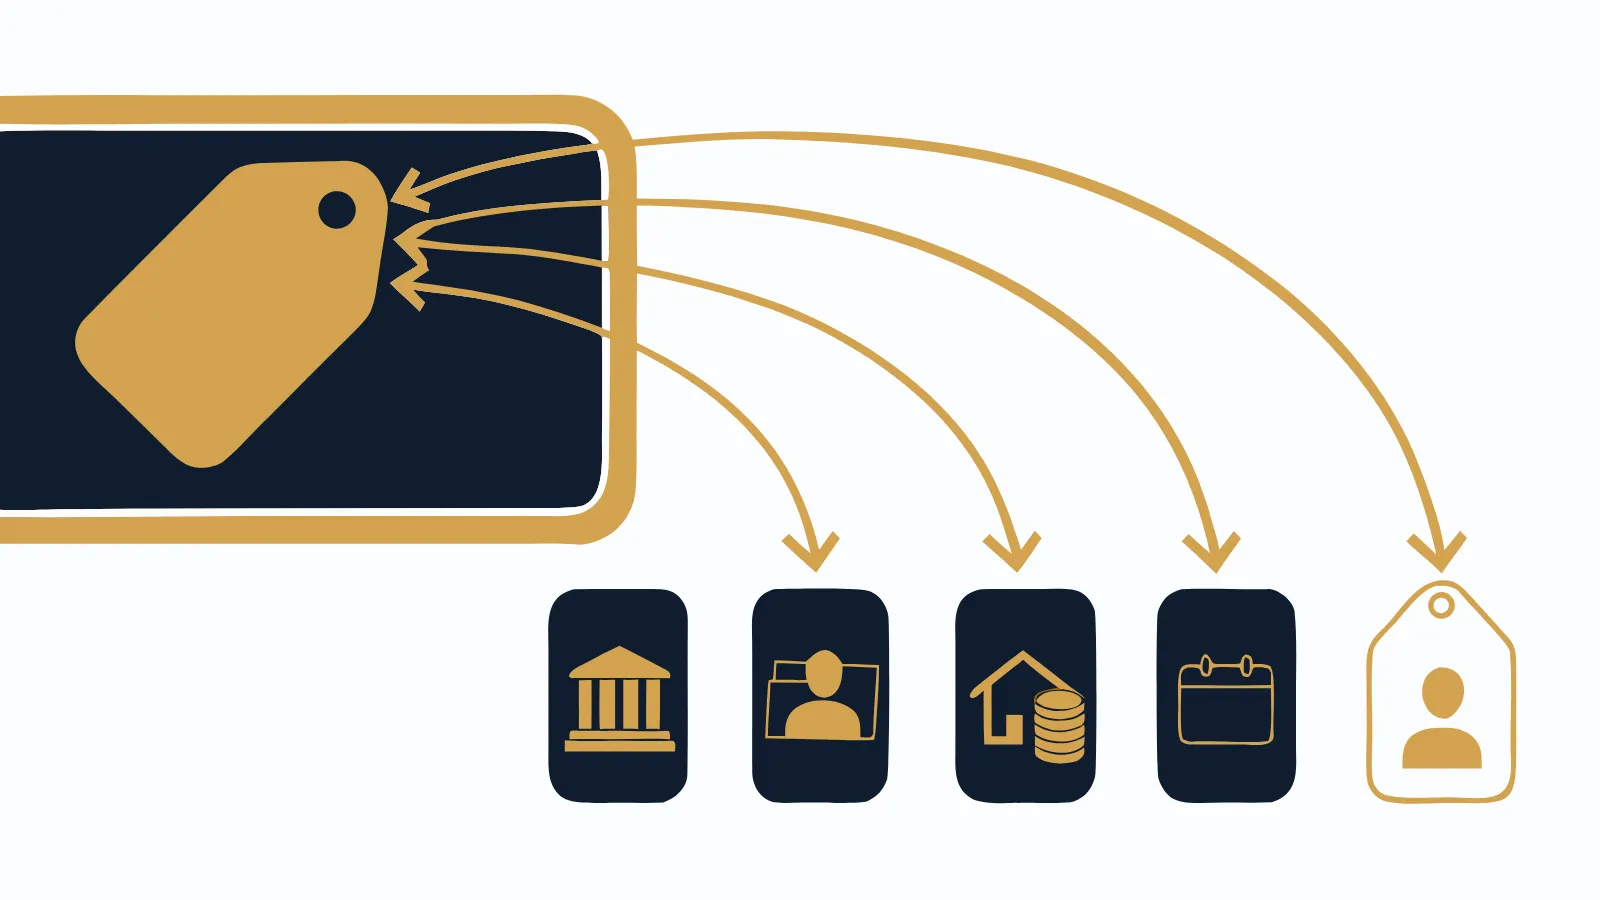
لا يوجد سعر واحد للتمويل العقاري لأن الجهة الممولة تسعّر كل ملف على حدة. التكلفة تتحرك بخمسة عوامل: سياسة البنك وظروف السوق، وملفك أنت (جهة العمل، سمة، الالتزامات)، والعقار والدفعة الأولى، والمدة ونوع التسعير ثابتاً أو متغيراً، ثم الرسوم والتأمين التي لا تظهر في رقم الإعلان.
لمن هذه المقالة
- من رأى إعلاناً برقم معين ثم وصله عرض مختلف، ويريد أن يفهم السبب.
- من يقارن بين جهتين ولا يعرف أي رقم يعتمد عليه.
- من يريد أن يعرف ما الذي يستطيع تحسينه في ملفه قبل أن يطلب عرضاً.
- لا تجد هنا أسعاراً أو نسباً لبنوك بعينها. الأسعار تتغير وتختلف حسب البنك والملف، والرقم الصحيح هو الذي يُكتب لك في عرضك.
الرقم في الإعلان ليس رقمك
الإعلان يخاطب الجميع، فيعرض في الغالب أفضل سعر يبدأ منه المنتج. هذا السعر مبني على ملف نموذجي: جهة عمل يفضلها البنك، وسجل نظيف، والتزامات قليلة، ودفعة أولى مريحة.
ملفك قد يطابق هذا النموذج وقد يختلف عنه. ثم إن رقم الإعلان يصف الربح وحده عادةً، ولا يجمع معه الرسوم والتأمين. لهذا لا تبنِ ميزانيتك على رقم رأيته في لوحة أو رسالة. ابنها على العرض المكتوب باسمك.
العوامل الخمسة التي تحرك تكلفة تمويلك
1. البنك نفسه وظروف السوق
كل جهة تمويل لها تكلفة في الحصول على الأموال، ولها سياسة في المخاطر التي تقبلها والعملاء الذين تريد جذبهم. جهة تريد التوسع في شريحة معينة قد تسعّرها بشكل مختلف عن جهة أخرى.
وظروف السوق تتغير. حين ترتفع تكلفة الأموال على البنوك تتأثر الأسعار، والعكس صحيح. لذلك قد يختلف عرضان للملف نفسه إن فصلت بينهما أشهر.
2. ملفك أنت
البنك يسأل سؤالاً واحداً في النهاية: ما احتمال أن يصله حقه كاملاً في موعده؟ كل ما يقلل هذا الاحتمال في نظره قد ينعكس على التسعير أو على المبلغ:
- جهة العمل واستقرارها: القطاع الحكومي والجهات الكبرى المصنفة تُعامل عادة بمرونة أكبر.
- السجل في سمة: التأخرات السابقة أو التعثر المسدد قد تؤثر حتى لو قُبل الطلب.
- الالتزامات القائمة: كلما ضاقت المساحة المتبقية في راتبك، زاد حذر البنك.
- علاقتك بالبنك: وجود الراتب أو تاريخ تعامل طويل قد يؤثر عند بعض الجهات.
3. العقار والدفعة الأولى
العقار هو ضمان البنك. عقار في موقع مطلوب بصك سليم وتقييم مستقر أسهل عليه من عقار يصعب بيعه. والدفعة الأولى الأكبر تعني أن البنك يمول جزءاً أصغر من قيمة العقار، وهذا قد يغير نظرته للمخاطر. معنى هذه العلاقة في نسبة التمويل إلى قيمة العقار: ماذا تعني لك.
4. المدة ونوع التسعير
المدة تغير الصورة من جهتين. المدة الأطول تخفض القسط الشهري، لكنها ترفع إجمالي الربح الذي تدفعه. وبعض الجهات قد تسعّر المدد المختلفة بشكل مختلف.
ونوع التسعير مهم بالقدر نفسه. الربح الثابت يُحدد عند التوقيع ويبقى طوال المدة. والربح المتغير يُراجع على فترات حسب مؤشر يحدده العقد. رقمان متشابهان في البداية قد يفترقان كثيراً بعد سنوات. كيف يُحسب الربح أصلاً؟ في هامش الربح في التمويل العقاري: كيف يُحسب ولماذا يختلف.
5. الرسوم والتأمين والدعم
هذه هي البنود التي يغفل عنها أغلب الناس: الرسوم الإدارية، ورسوم التقييم، وتكلفة التأمين. عرض بربح أقل ورسوم أعلى قد يكلفك في النهاية أكثر من عرض بربح أعلى قليلاً ورسوم أقل.
ومن جهة أخرى، الدعم السكني لمن يستحقه قد يخفف جزءاً من التكلفة، فيجعل تكلفتك الفعلية مختلفة عن شخص آخر بالملف نفسه.
جدول: أي العوامل بيدك؟
| العامل | أثره على التكلفة | هل تستطيع التأثير فيه؟ |
|---|---|---|
| ظروف السوق | يرفع الأسعار أو يخفضها للجميع | لا، لكنك تختار توقيت طلبك |
| سياسة البنك | تختلف من جهة لأخرى | نعم، بطلب أكثر من عرض |
| السجل في سمة | قد يغير التسعير أو القبول | نعم، بمعالجة الملاحظات قبل التقديم |
| الالتزامات القائمة | تضيق المساحة وتزيد الحذر | نعم، بالسداد أو التأجيل قبل التقديم |
| الدفعة الأولى | قد تغير نظرة البنك للمخاطر | أحياناً، حسب مدخراتك |
| المدة | ترفع أو تخفض إجمالي الربح | نعم، ضمن ما يسمح به عمرك وسياسة البنك |
| نوع التسعير | يحدد هل يتغير القسط لاحقاً | نعم، إن عرضت الجهة أكثر من خيار |
| الرسوم والتأمين | تضيف تكلفة خارج رقم الربح | جزئياً، بالمقارنة والسؤال |
أسئلة تطرحها على الجهة الممولة عن السعر
حين تطلب عرضاً، لا تسأل: كم النسبة؟ هذا السؤال يعطيك رقماً واحداً ناقصاً. اسأل بدلاً منه:
- ما إجمالي المبلغ الذي سأدفعه حتى آخر قسط؟
- ما معدل النسبة السنوي لهذا العرض بالذات؟
- هل الربح ثابت طوال المدة، أم يُراجع؟ وعلى أي أساس؟
- ما الرسوم التي سأدفعها، وهل التأمين داخل القسط أم منفصل؟
- ما تكلفة السداد المبكر لو أردت إنهاء التمويل قبل موعده؟
الإجابات المكتوبة عن هذه الأسئلة هي سعرك الحقيقي. وكل جهة مرخصة يفترض أن توضحها لك قبل التوقيع.
الخطوات: كيف تصل إلى رقمك الحقيقي
- أصلح ما تستطيع قبل الطلب: راجع سمة، وقرر بشأن الالتزامات الصغيرة.
- اطلب عرضاً مكتوباً باسمك: لا تكتفِ بالرقم الشفهي أو رقم الإعلان.
- اطلب أكثر من عرض حين يكون ممكناً: لنفس المبلغ والمدة تقريباً حتى تكون المقارنة عادلة.
- اسأل عن نوع التسعير: ثابت طوال المدة أم يُراجع، ومتى؟
- قارن بمعدل النسبة السنوي وإجمالي المستحق: وأضف الرسوم والتأمين وشروط السداد المبكر. طريقة ذلك في معدل النسبة السنوي في التمويل العقاري: الرقم الذي تقارن به.
- اسأل عن مدة صلاحية العرض: حتى لا تفاجأ بتغيره إن تأخرت.
أخطاء شائعة
- مقارنة رقم إعلان برقم عرض: الأول لملف نموذجي، والثاني لملفك. قارن عرضين مكتوبين ببعضهما.
- الحكم بالقسط الشهري: قسط أقل بمدة أطول قد يعني تكلفة إجمالية أعلى.
- تجاهل نوع التسعير: فتختار رقماً متغيراً وأنت تظنه ثابتاً.
- سؤال الأصدقاء عن نسبتهم: ملفهم وتوقيتهم وعقارهم غير ملفك. رقمهم لا يخبرك بشيء عن رقمك.
- إهمال الرسوم: فتختار عرضاً أرخص في الربح وأغلى في المجموع.
الأسئلة الشائعة
لماذا يختلف سعر التمويل العقاري الذي عرضه علي البنك عن الإعلان؟
لأن الإعلان يعرض غالباً سعراً يبدأ منه المنتج لملف نموذجي، بينما عرضك يُسعَّر على ملفك أنت ومدتك والعقار الذي اخترته. ولا يشمل رقم الإعلان عادة الرسوم والتأمين.
هل تحويل الراتب إلى البنك يخفض تكلفة التمويل؟
قد يؤثر عند بعض الجهات، لأنه يقلل مخاطر التحصيل في نظرها، وقد لا يؤثر عند غيرها. اسأل كل جهة عن عرضها لملفك بالأرقام المكتوبة، ولا تفترض أن البنك الذي فيه راتبك هو الأقل تكلفة.
بأي رقم أقارن بين عرضين للتمويل العقاري؟
قارن بمعدل النسبة السنوي وإجمالي المبلغ المستحق على المدة، مع شروط السداد المبكر. القسط الشهري وحده لا يكفي، لأنه يتأثر بالمدة ولا يكشف التكلفة الكاملة.
هل أسعار التمويل العقاري ثابتة طوال الوقت؟
لا. تتأثر بظروف السوق وتكلفة الأموال على البنوك، فتتغير من فترة لأخرى. والعرض الذي حصلت عليه اليوم له مدة صلاحية، فاسأل عنها قبل أن تؤجل قرارك.