

الإجابة المختصرة
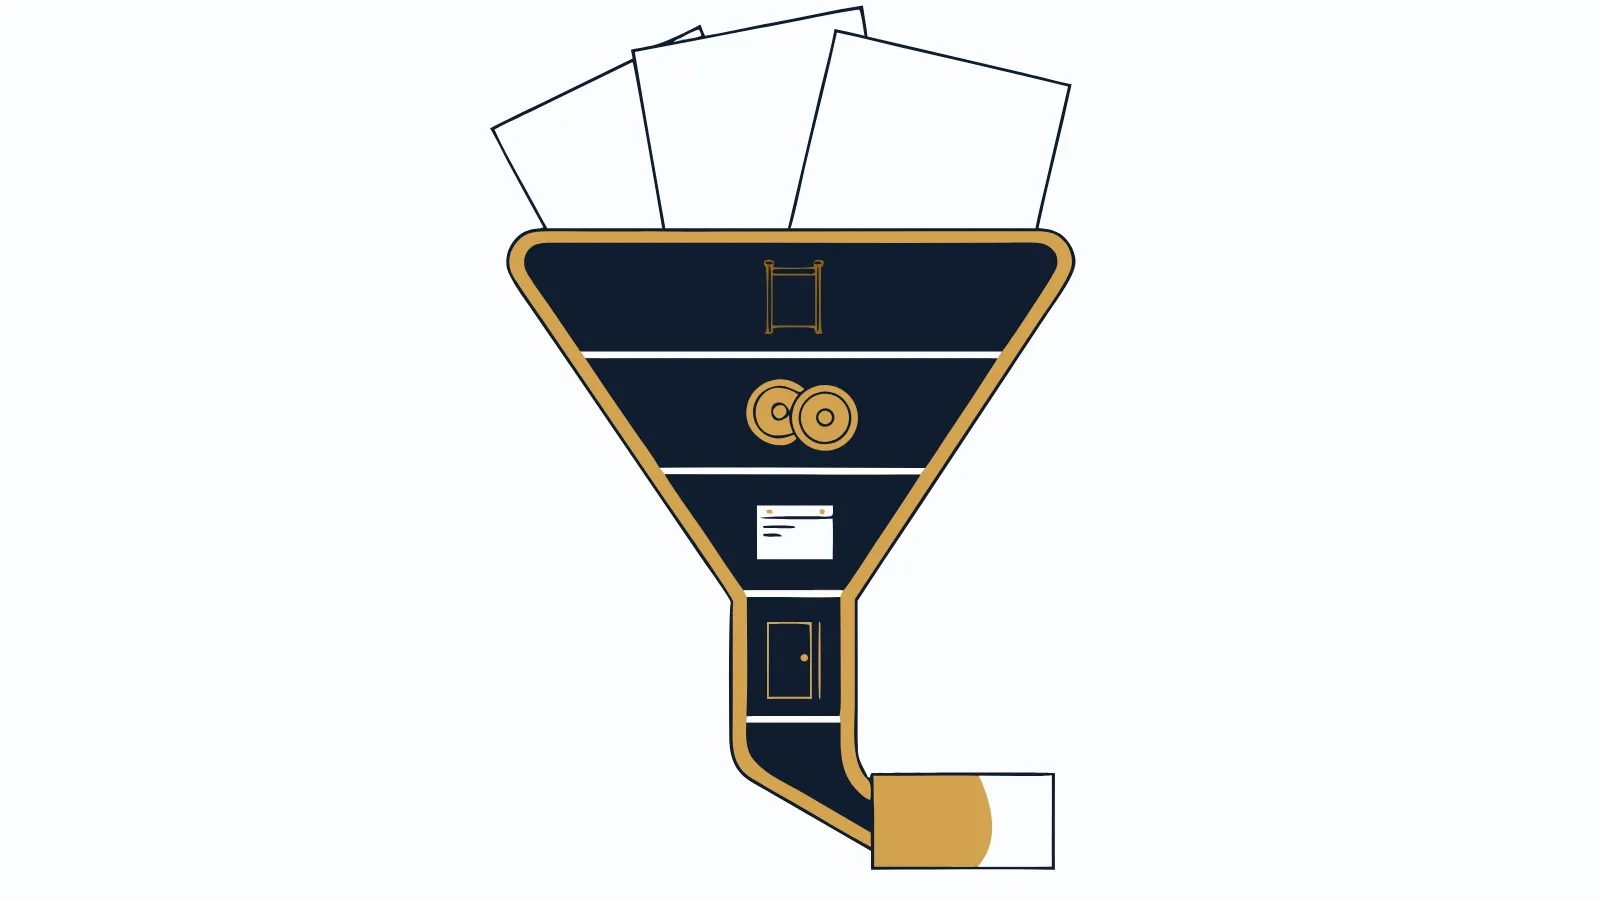
أفضل تمويل عقاري لك هو العرض الذي يجتاز ثلاث بوابات أولاً: يقبل ملفك، ويقبل عقارك، ويعطيك المبلغ الذي تحتاجه. بعدها تقارن بين العروض الناجحة بثلاثة معايير مرتبة: التكلفة الإجمالية ومعدل النسبة السنوي، ثم أثر القسط على راتبك، ثم مرونة الخروج من العقد. الاسم والإعلان لا يدخلان في الحساب.
لمن هذه المقالة
- من وصله أكثر من عرض تمويل ولا يعرف كيف يرجح بينها.
- من يريد أن يعرف ماذا يقارن قبل أن يطلب العروض، حتى يطلب المعلومات الصحيحة من البداية.
- الموظف الذي يسمع من زملائه أن جهة معينة "هي الأفضل" ويريد أن يتأكد بنفسه.
- لا تناسبك إن كان أمامك عرض واحد فقط وتريد فهم بنوده. لهذا كتبنا عرض التمويل العقاري: كيف تقرؤه سطراً سطراً.
لماذا لا يوجد "أفضل تمويل عقاري" واحد؟
حين تبحث عن أفضل تمويل عقاري، ستجد قوائم وترشيحات كثيرة. المشكلة أن هذه القوائم لا تعرف راتبك ولا جهة عملك ولا العقار الذي تريده. والعرض الذي تحصل عليه يُبنى على هذه الأشياء بالذات.
موظف حكومي براتب مرتفع وموظف في شركة خاصة صغيرة قد يتقدمان للجهة نفسها، فيخرج الأول بعرض ممتاز والثاني برفض. فالسؤال الصحيح ليس "أي تمويل هو الأفضل؟" بل "أي عرض من العروض التي وصلتني هو الأنسب لي؟".
لهذا نقترح عليك طريقة من مرحلتين: بوابات تُسقط العروض غير الصالحة، ثم موازين تفاضل بين العروض الصالحة. ولا تبدأ بالموازين قبل البوابات، لأن أرخص عرض لا قيمة له إن كان لن يمول عقارك.
المرحلة الأولى: ثلاث بوابات لا تُعوَّض
البوابة شرط نجاح أو رسوب. العرض الذي يفشل في واحدة منها يخرج من المقارنة مهما كانت مزاياه الأخرى.
البوابة الأولى: هل يقبل ملفك فعلاً؟
العرض المبدئي المبني على أرقام أدخلتها أنت في تطبيق أو حاسبة ليس قبولاً. القبول الحقيقي يأتي بعد أن تتحقق الجهة من راتبك والتزاماتك وسجلك في سمة.
اسأل: هل هذا الرقم بعد التحقق من بياناتي أم قبله؟ وهل هناك شرط معلق، مثل سداد التزام أو تحويل الراتب؟ العرض المشروط بشيء لا تستطيع تنفيذه يعامل كعرض راسب.
البوابة الثانية: هل يقبل العقار الذي تريده؟
بعض الجهات أكثر تحفظاً في نوع معين من العقارات أو في مواقع معينة. وقد يأتي التقييم أقل من السعر المتفق عليه، فيقل المبلغ الممول.
إن لم تحدد العقار بعد، فاسأل عن موقف الجهة من نوعه وموقعه بشكل عام. وإن حددته، فلا تحسم المقارنة قبل أن تعرف رأي الجهة فيه.
البوابة الثالثة: هل المبلغ يكفي؟
احسب ما تحتاجه فعلاً: ثمن العقار، ناقص ما ستدفعه من مالك، زائد التكاليف التي لا تدخل في التمويل. إن كان العرض أقل من ذلك، فالفرق عليك أنت.
لا تختر عرضاً يجبرك على قرض شخصي لسد الفجوة. هذا القرض يضغط على راتبك ويرفع تكلفة قرارك كله.
المرحلة الثانية: موازين المفاضلة بالترتيب
بعد البوابات يبقى لديك عرضان أو ثلاثة. الآن تقارن، وترتيب المعايير هنا مقصود.
الميزان الأول: التكلفة الإجمالية
هذا أهم معيار بين العروض الصالحة، لأنه المال الذي سيخرج من جيبك فعلاً. انظر إلى رقمين:
- معدل النسبة السنوي: يجمع تكلفة التمويل في نسبة واحدة، ويجعل المقارنة بين جهتين أعدل من مقارنة هامش الربح وحده. اطلبه مكتوباً لكل عرض.
- إجمالي المبلغ المستحق: كل ما ستدفعه من أول قسط إلى آخر قسط.
انتبه إلى شرط المقارنة العادلة: نفس المبلغ ونفس المدة تقريباً. عرض لمدة 20 سنة وآخر لمدة 25 سنة لا يُقارنان بالإجمالي وحده. الطريقة في كيف تقارن قسطين من جهتين بمدتين مختلفتين؟.
الميزان الثاني: أثر القسط على حياتك
العرض الأرخص إجمالاً قد يأتي بقسط أعلى. والسؤال هنا ليس "هل يقبل البنك هذا القسط؟" فالبنك قبله فعلاً. السؤال: هل تقبله ميزانيتك؟
اطرح القسط من راتبك، ثم اطرح مصاريف بيتك الثابتة. إن لم يبقَ هامش للطوارئ، فالعرض الأرخص قد يصبح الأغلى عليك إن تأخرت في السداد. الموازنة بين الاتجاهين مشروحة في أقل قسط أم أقل تكلفة إجمالية: أيهما تختار؟.
الميزان الثالث: مرونة الخروج
التمويل العقاري عقد طويل، وحياتك ستتغير خلاله. قد تحصل على مبلغ وتريد السداد المبكر، أو تبيع العقار، أو تنقل التمويل لاحقاً. فاسأل عن:
- السداد المبكر: كيف تُحسب تكلفته، وهل تختلف بين سداد جزئي وكلي.
- ثبات القسط: هل القسط ثابت طوال المدة أم يُعاد احتسابه في فترات محددة؟
- التأمين: ما الذي يغطيه، وكيف يُعامل إن سددت مبكراً.
- البيع والنقل: ما الإجراء إن أردت بيع العقار أو نقل التمويل إلى جهة أخرى.
عرضان متقاربان في التكلفة قد يختلفان كثيراً هنا. وإن كنت تتوقع دخلاً إضافياً خلال سنوات، فقد يستحق هذا المعيار وزناً أكبر. التفصيل في مرونة العقد أم ربح أقل: ما الذي يستحق أكثر؟.
الميزان الرابع: وضوح الجهة وخدمتها
يأتي أخيراً لأنه لا يغير الأرقام، لكنه يغير تجربتك. الموظف الذي يكتب لك الأرقام ويجيب عن أسئلتك بوضوح قبل التوقيع، غالباً ستجد جهته واضحة بعد التوقيع أيضاً. قائمة ما تسأل عنه في أسئلة تطرحها على موظف التمويل قبل أن توقّع.
جدول المعايير في صفحة واحدة
| المعيار | نوعه | السؤال الذي يجيب عنه |
|---|---|---|
| قبول الملف | بوابة | هل الموافقة بعد التحقق من بياناتي، وبلا شرط لا أستطيعه؟ |
| قبول العقار | بوابة | هل يمول هذا النوع وهذا الموقع؟ وما أثر التقييم؟ |
| كفاية المبلغ | بوابة | هل يغطي ما أحتاجه دون قرض إضافي؟ |
| التكلفة الإجمالية | ميزان أول | كم سأدفع إجمالاً؟ وما معدل النسبة السنوي؟ |
| أثر القسط | ميزان ثانٍ | ماذا يبقى من راتبي بعد القسط والمصاريف الثابتة؟ |
| مرونة الخروج | ميزان ثالث | ماذا لو سددت مبكراً أو بعت أو نقلت التمويل؟ |
| الوضوح والخدمة | ميزان رابع | هل حصلت على إجابات مكتوبة وواضحة؟ |
مثال توضيحي: ثلاثة عروض لمعلم واحد
مثال توضيحي، يختلف حسب البنك والراتب والجهة.
الأرقام افتراضية لشرح طريقة الترجيح، وليست سعر بنك ولا عرضه. موظف براتب 30,000 ريال يقارن ثلاثة تقديرات لتمويل 1,000,000 ريال.
| البند | العرض (أ) | العرض (ب) | العرض (ج) |
|---|---|---|---|
| مبلغ التمويل | 1,000,000 ريال | 1,000,000 ريال | 1,000,000 ريال |
| القسط الشهري | 8,700 ريال | 7,410 ريال | 6,670 ريال |
| المدة | 15 سنة | 20 سنة | 25 سنة |
| إجمالي السداد التقريبي بضرب القسط في الأشهر | 1,566,000 ريال | 1,778,400 ريال | 2,001,000 ريال |
| ما يزيد تقريباً على مبلغ التمويل | 566,000 ريال | 778,400 ريال | 1,001,000 ريال |
| المتبقي من الراتب بعد القسط | 21,300 ريال | 22,590 ريال | 23,330 ريال |
| قبول العقار | مؤكد بعد التقييم | مؤكد بعد التقييم | لم يُحسم بعد |
كيف نقرأ الجدول؟ ضرب القسط في عدد الأشهر يعطي إجمالي سداد تقريبياً، لا الرقم الملزم. الرقم الملزم هو إجمالي المبلغ المستحق في عرض البنك، لأن الرسوم والشروط قد تختلف. والمتبقي من الراتب هنا أداة لاختبار الراحة الشهرية فقط.
تطبيق البوابات: العرض (ج) هو الأرخص، لكن قبوله للعقار لم يُحسم. لا يُستبعد نهائياً، لكنه لا يُختار قبل أن يُحسم. لو قدّمته على غيره ثم رُفض العقار، تعود إلى نقطة الصفر.
تطبيق الموازين: العرض (أ) أعلى بقسطه لكنه أقصر وأقل في إجمالي السداد التقريبي. العرض (ب) حل وسط. والعرض (ج) أخف شهرياً لكنه أطول وأعلى في الإجمالي التقريبي، كما أن قبول العقار لم يُحسم. قارن هذه الصورة مع إجمالي المبلغ المستحق المكتوب في كل عرض، لا مع الحساب التقريبي وحده.
النتيجة: لا يوجد فائز واحد في المطلق. يوجد فائز لهذا المعلم بعد أن يعرف ميزانيته ويحسم موقف العرض (ج) من عقاره. ولتحويل عروضك أنت إلى جدول مثل هذا، استخدم مقارنة عروض التمويل العقاري: جدول تملؤه بنفسك.
كيف يتغير وزن المعايير حسب ظرفك؟
الترتيب السابق يناسب أغلب الحالات، لكن ظرفك قد يرفع معياراً على آخر:
- دخلك مرشح للارتفاع: قسط أعلى ومدة أقصر قد يناسبانك، لأن الضغط الحالي سيخف مع الزيادة. ويصبح السداد المبكر مهماً لك.
- أسرتك تكبر ومصاريفك ترتفع: الهامش الشهري يستحق وزناً أكبر، ولو دفعت أكثر إجمالاً.
- قد تبيع العقار خلال سنوات: مرونة الخروج وتكلفة السداد المبكر تتقدمان على فرق صغير في التكلفة الإجمالية.
- قريب من التقاعد: المدة القصوى المتاحة لعمرك تحدد القسط، فاسأل كيف يُعامل راتبك التقاعدي قبل أي مقارنة.
- مستحق للدعم السكني: أثر الدعم على القسط والتكلفة يدخل في المقارنة، فقارن العروض بعد احتسابه. التفاصيل في الدعم السكني وسكني.
- تريد سيولة نقدية عبر عقار في الضواحي: هنا المعيار الحاسم قبول الجهة لعقار البناء الذاتي في الموقع، وهو مسار مختلف شرحناه في تحويل التمويل العقاري إلى سيولة نقدية.
خطوات اختيار التمويل العقاري الأنسب لك
- حدد احتياجك قبل طلب العروض: المبلغ الذي تحتاجه، والقسط الأعلى الذي تتحمله ميزانيتك، لا الذي يسمح به البنك.
- اطلب العروض للمبلغ نفسه والعقار نفسه: حتى تكون المقارنة عادلة.
- اطلب كل عرض مكتوباً: ومعه معدل النسبة السنوي وإجمالي المستحق والرسوم وطريقة حساب السداد المبكر.
- طبق البوابات الثلاث: واستبعد أي عرض لا يقبل ملفك أو عقارك أو لا يكفي مبلغه.
- رتب العروض الباقية بالتكلفة الإجمالية: بعد توحيد المدة أو مقارنتها بطريقة صحيحة.
- اختبر كل قسط على ميزانيتك: واحذف أي عرض لا يترك لك هامشاً للطوارئ.
- رجح بالمرونة والوضوح: إن تقاربت العروض في التكلفة والقسط.
- راجع العرض الفائز بنداً بنداً: قبل أن تنتقل إلى التوقيع.
أخطاء شائعة
- الاختيار بالاسم أو بنصيحة زميل: زميلك لا يملك راتبك ولا عقارك. ما ناسبه قد لا يناسبك.
- مقارنة الحاسبات الإلكترونية كأنها عروض: نتيجة الحاسبة مبنية على ما أدخلته أنت، والعرض الحقيقي يأتي بعد التحقق.
- البدء بالتكلفة قبل البوابات: تفرح بعرض رخيص ثم تكتشف أنه لا يقبل عقارك.
- مقارنة عروض بمبالغ أو مدد مختلفة كأنها متساوية: الإجمالي الأقل قد يكون سببه مبلغاً أقل لا تكلفة أقل.
- إهمال الرسوم والتأمين خارج القسط: قد يقلبان ترتيب عرضين متقاربين.
- تجاهل ما بعد التوقيع: عرض لا تعرف تكلفة الخروج منه قد يقيدك سنوات.
الأسئلة الشائعة
ما أفضل تمويل عقاري في السعودية؟
لا يوجد تمويل أفضل للجميع. الأفضل لك هو العرض الذي يقبل ملفك وعقارك، ويعطيك مبلغاً كافياً، ويحمل أقل تكلفة إجمالية بقسط يترك لك هامشاً شهرياً مريحاً، مع شروط خروج واضحة.
هل أختار العرض صاحب أقل قسط شهري؟
ليس بالضرورة. القسط الأقل يأتي غالباً من مدة أطول، فترتفع التكلفة الإجمالية. قارن إجمالي ما ستدفعه ومعدل النسبة السنوي أولاً، ثم اختر القسط الذي يتحمله راتبك.
كم عرضاً أحتاج لأقارن بينها؟
عرضان أو ثلاثة مكتوبة لملفك تكفي عادة لتعرف أين يقف السوق بالنسبة لك. الأهم أن تكون العروض للمبلغ نفسه والعقار نفسه حتى تكون المقارنة عادلة.
هل أفضل تمويل عقاري هو نفسه أفضل بنك؟
لا. البنك نفسه قد يعطي عرضاً مناسباً لموظف وعرضاً أقل مناسبة لآخر. أنت تقارن عروضاً مكتوبة لملفك أنت، لا أسماء بنوك أو تصنيفات عامة.