

الإجابة المختصرة
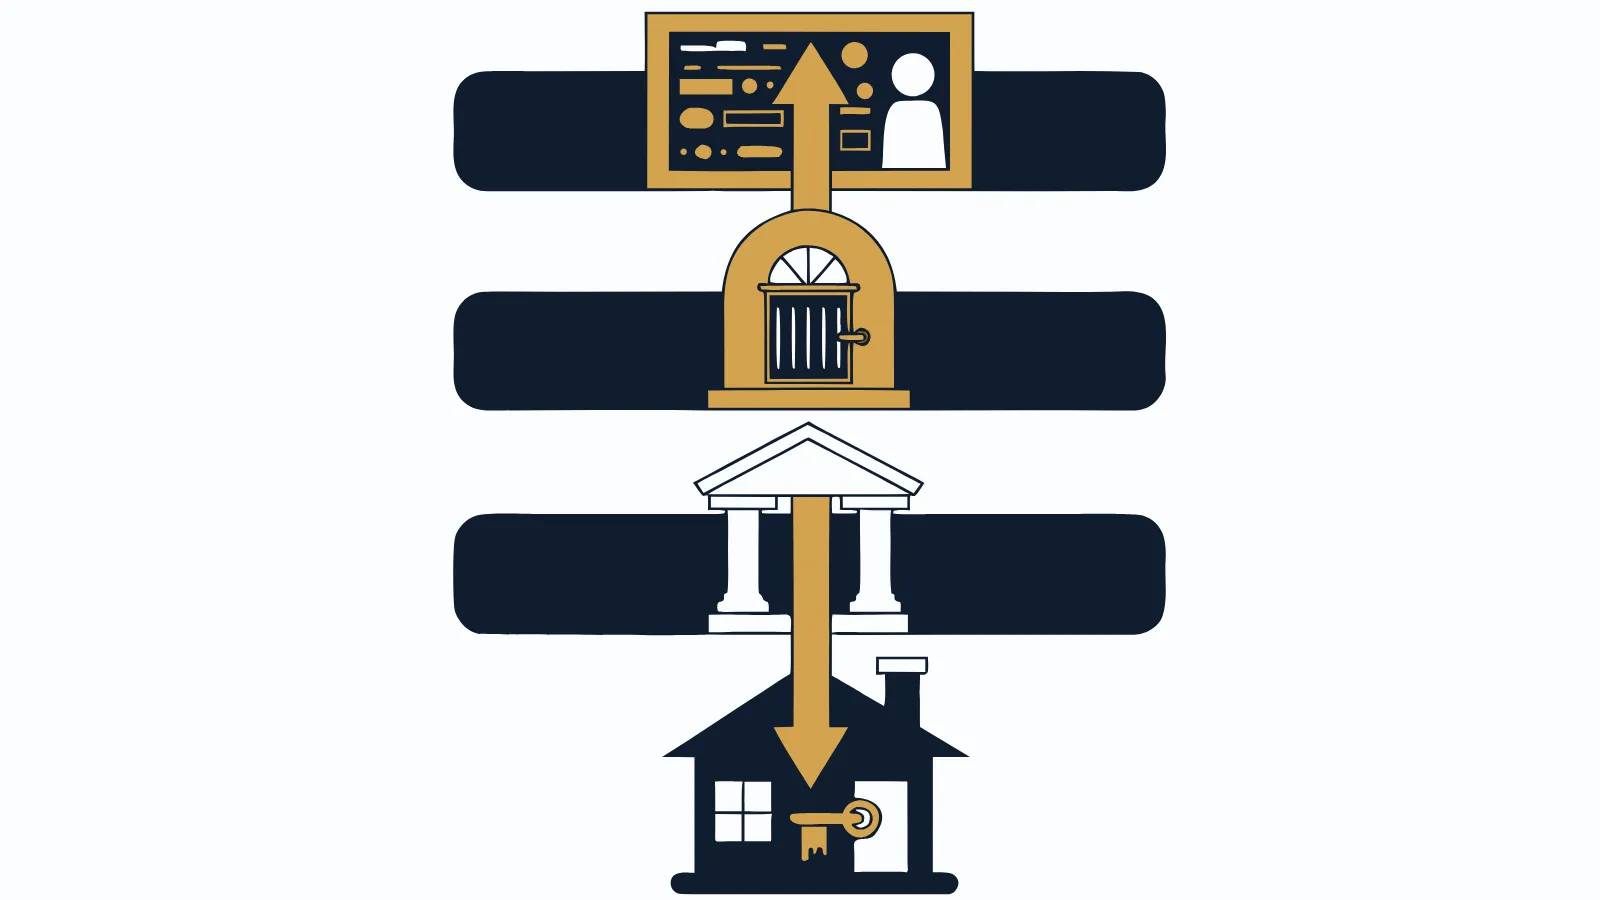
الدعم السكني مساعدة حكومية للمواطنين المستحقين لتملك أول مسكن، تُدار عبر منصة سكني ويقدمها صندوق التنمية العقارية بالتعاون مع البنوك وجهات التمويل. تبدأ بالتسجيل ومعرفة الاستحقاق، ثم اختيار المنتج السكني وجهة التمويل، ثم تقييم العقار وتوقيع العقد، وتنتهي بالإفراغ. الشروط والمبالغ تتغير، فتحقق منها دائماً في منصة سكني.
لمن هذه المقالة
- من يسمع عن الدعم السكني ولا يعرف من أين يبدأ، ويريد فهم الصورة كاملة قبل التسجيل.
- من سجل في سكني وظهر له الاستحقاق، ويسأل: ماذا بعد؟ وكيف أختار المنتج والبنك؟
- من يقارن بين الانتظار للدعم والشراء بتمويل عادي الآن.
- لا تناسبك إن كنت تبحث عن الشروط والمبالغ الرسمية الحالية بالتفصيل، فمصدرها منصة سكني. ولا إن كان عندك تمويل عقاري قائم وتريد سيولة، فهذا موضوع مختلف.
الأطراف الثلاثة: سكني والصندوق والبنك
أكثر ما يربك المستفيدين أن الدعم السكني لا تقدمه جهة واحدة. هناك ثلاثة أطراف، ولكل منها دور مختلف. حين تفهم من يفعل ماذا، تعرف إلى من تتوجه بكل سؤال.
برنامج سكني: المنصة والبوابة
ابدأ من منصة سكني الرسمية، واقرأ ما تعرضه لحسابك من نتيجة وخيارات وإجراءات. قد تتغير الواجهات والخدمات، لذلك اتبع ما يظهر لك وقت التقديم ولا تعتمد على شرح قديم.
اعتبر المنصة نقطة البداية، ثم تحقق من الجهة المختصة بكل خطوة كما توضحها القنوات الرسمية.
صندوق التنمية العقارية: جهة الدعم
تتغير صيغ الدعم وأدوار الجهات مع تحديث البرامج. لا تبنِ قرارك على تجربة قديمة أو وصف متداول. اقرأ الصيغة الظاهرة في استحقاقك، واسأل القناة الرسمية عن الجهة التي تقدم الدعم وكيف يتصل بعرض البنك. وللمزيد راجع صندوق التنمية العقارية: دوره اليوم وعلاقته بالبنوك.
لماذا تختلف تجارب الناس مع الدعم
ستسمع من شخص أنه انتظر سنوات، ومن آخر أنه أنهى كل شيء بسرعة. ومن ثالث أن الدعم غطى معظم التكلفة، ومن رابع أنه كان أقل مما توقع. كلهم قد يكونون صادقين.
السبب أن منظومة الإسكان مرت بمراحل مختلفة. تغيرت آلية التمويل من قروض مباشرة بقوائم انتظار إلى تمويل عبر البنوك، وتغيرت صيغ الدعم ومعاييره أكثر من مرة. لذلك تجربة أي شخص مرتبطة بتاريخ تقديمه وظروفه. استمع للتجارب لتعرف الأسئلة الصحيحة، لا لتعرف الإجابات.
البنك أو جهة التمويل: صاحب قرار التمويل
البنك هو من يدرس ملفك ويقرر هل يمنحك التمويل وبأي مبلغ. يقيّم الراتب والالتزامات وسجل سمة، ويقيّم العقار الذي ستشتريه، ثم يرهنه حتى السداد.
هذه نقطة يغفل عنها كثيرون: الاستحقاق في سكني لا يعني موافقة البنك. هما قراران منفصلان من جهتين مختلفتين.
من يستحق الدعم السكني
شروط الاستحقاق تحددها الجهات المختصة وتتغير من وقت لآخر، لذلك لا نذكر هنا أرقاماً أو نسباً. لكن الأهلية ترتبط عادةً بمجموعة معايير عامة:
- أن يكون المتقدم مواطناً سعودياً.
- الحالة الأسرية: وجود أسرة أو من يعولهم، مع حالات خاصة لفئات أخرى.
- عدم تملك مسكن ملائم.
- عدم الاستفادة السابقة من دعم سكني بنفس الصيغة.
- معايير أخرى قد تخص العمر والدخل وحجم الأسرة.
نتيجة الاستحقاق تظهر لك في المنصة بعد إدخال بياناتك. لا تعتمد على تجربة قريب أو زميل، لأن ظروفه وتاريخ تقديمه قد يختلفان عنك. شرحنا هذه المعايير بتوسع في شروط الاستحقاق في سكني.
حين تتغير حالتك
الزواج، والطلاق، وإضافة مولود، والانتقال إلى وظيفة جديدة. كلها تغييرات قد تؤثر في استحقاقك أو في المنتجات المتاحة لك. حدّث بياناتك في المنصة فور حدوث التغيير، ولا تنتظر حتى تتقدم للبنك فتكتشف أن البيانات لا تطابق.
الفئات ذات الأسئلة الخاصة
العسكريون، والمتقاعدون، والنساء المستقلات بأسرهن، كلهم فئات تتكرر أسئلتها عن الاستحقاق وطريقة حساب التمويل. القاعدة واحدة: المنصة هي المرجع، والبنك يقيّم القدرة على السداد بمعاييره.
التسجيل في سكني: ما الذي تجهزه
التسجيل نفسه إلكتروني ويتم عبر المنصة الرسمية أو تطبيقها. ما يصنع الفرق هو دقة البيانات التي تدخلها. خطأ صغير في بيانات أحد أفراد الأسرة قد يؤخر النتيجة أو يغيرها.
جهّز قبل أن تبدأ:
- بيانات الهوية الوطنية لك ولأفراد أسرتك المسجلين.
- بيانات الدخل والجهة التي تعمل بها.
- معلومات عن أي عقار تملكه أو ملكته سابقاً.
- وسيلة تواصل فعالة، لأن الإشعارات تصل عبرها.
بعد التسجيل تصلك نتيجة الاستحقاق. خطوات التسجيل بالترتيب وما يظهر لك في كل شاشة في التسجيل في سكني خطوة بخطوة.
كم يستغرق الأمر
لا يوجد جدول زمني ثابت يمكن الاعتماد عليه. المدة من التسجيل حتى الإفراغ تتوقف على أشياء كثيرة: نوع المنتج، وجاهزية العقار، وسرعة تجهيز ملفك للبنك، وإجراءات التقييم. الوحدة تحت الإنشاء مثلاً ترتبط بموعد إنجاز المشروع، أما العقار المكتمل فيعتمد غالباً على سرعة إنهاء الإجراءات.
منتجات سكني: ماذا تختار
حين تصبح مستحقاً، لا يكون الدعم مرتبطاً بنوع واحد من العقارات. تتيح سكني عادةً عدة مسارات، ولكل منها منطق مختلف.
| المنتج | ما هو | يناسب من | ما الذي تنتبه له |
|---|---|---|---|
| وحدة مكتملة البناء | شراء بيت أو شقة قائمة من السوق | من يريد السكن قريباً | تقييم البنك للعقار وحالته |
| وحدة تحت الإنشاء | شراء وحدة في مشروع لم يكتمل بعد | من يستطيع الانتظار | موعد الإنجاز وسمعة المطور |
| أرض | الحصول على أرض ضمن مخططات محددة | من يخطط للبناء لاحقاً | توفر الخدمات وتكلفة البناء |
| البناء الذاتي | تمويل بناء بيت على أرض يملكها المستفيد | من يملك أرضاً | الرخصة والمقاول ودفعات البناء |
الجدول تبسيط عام. المنتجات المتاحة لك تحديداً وشروط كل منها تظهر في حسابك في المنصة. المقارنة التفصيلية في منتجات سكني: الوحدات والأراضي والبناء الذاتي.
البناء الذاتي بالدعم
إن كنت تملك أرضاً، فمسار البناء الذاتي قد يكون الأنسب. هنا يموّل البنك بناء بيتك على أرضك، ويُصرف التمويل عادةً على دفعات حسب مراحل الإنجاز. هذا المسار يحتاج رخصة بناء ومخططات ومقاولاً قبل أن يبدأ الصرف، وتفاصيله في البناء الذاتي بالدعم السكني.
وللصورة الكاملة عن البناء في الضواحي، من اختيار الأرض حتى الاستلام، اقرأ دليل البناء الذاتي وفلل الضواحي.
كيف تختار بين المنتجات
اسأل نفسك ثلاثة أسئلة:
- متى تحتاج أن تسكن؟ إن كان الإيجار يثقلك اليوم، فالعقار المكتمل يختصر الوقت.
- هل تملك أرضاً؟ إن كانت عندك أرض في موقع مناسب، فالبناء الذاتي يستحق الدراسة.
- هل تحتمل المخاطر؟ الوحدة تحت الإنشاء قد تكون أقل تكلفة أحياناً، لكنها تعني الانتظار وارتباطك بأداء المطور.
أسئلة قبل شراء وحدة تحت الإنشاء
إن اتجهت إلى وحدة في مشروع لم يكتمل، فلا توقع قبل أن تحصل على إجابات واضحة:
- ما موعد التسليم المكتوب في العقد، وما الذي يحدث إن تأخر المطور؟
- هل للمطور مشاريع سابقة سُلّمت فعلاً؟ زرها إن استطعت.
- هل تدفع إيجاراً وقسطاً في الوقت نفسه خلال فترة البناء؟ احسب أثر ذلك على ميزانيتك الشهرية.
- ما المواصفات المضمّنة في السعر، وما الذي يُعد إضافة بتكلفة منفصلة؟
الإجابات تختلف من مشروع لآخر. والقرار الجيد هنا يعتمد على المطور والمشروع بقدر ما يعتمد على الدعم نفسه.
القرض المدعوم: كيف يعمل الدعم فعلاً
هذا هو السؤال الأهم وأكثره سوء فهم. وصول مبلغ إلى الحساب في بعض الصيغ لا يعني أنه سيولة حرة، كما أن بعض الصيغ قد ترتبط مباشرة بمنتج أو تكلفة. المرجع هو وصف الاستحقاق الرسمي.
الفكرة العامة
في التمويل المدعوم يدرس البنك ملفك ويصدر عرضه، ثم تطبق صيغة الدعم المعتمدة لحالتك وفق ما توضحه القنوات الرسمية. لا تفترض طريقة الإيداع أو أثر الدعم على القسط قبل أن تراها مكتوبة في استحقاقك وعرض التمويل.
صيغة الدعم وقيمته ومدته ومعايير احتسابه تتغير، وقد تختلف بين مستفيد وآخر. لذلك لا نذكر نسباً أو مبالغ هنا. الآلية العامة بالتفصيل في القرض العقاري المدعوم: كيف يعمل.
صور الدعم تتغير
قد تعرض القنوات الرسمية أكثر من صيغة أو منتج، وقد تتغير الأسماء والشروط. لا تعتمد على مبلغ أو شرط سمعته من مستفيد آخر. افتح حسابك، واقرأ الصيغة المعروضة لك، ثم اطلب من البنك بيان أثرها كتابةً. وللتفصيل العام راجع دعم الدفعة المقدمة.
ما الذي لا يغيره الدعم
الدعم يخفف التكلفة، لكنه لا يلغي التزاماتك تجاه البنك:
- العقار يبقى مرهوناً للبنك حتى سداد التمويل.
- الأقساط تُستقطع حسب ضوابط البنك المركزي السعودي وسياسة البنك.
- التأخر في السداد يُسجل في سمة كأي تمويل آخر.
- بيع العقار قبل السداد يمر عبر البنك وقد يؤثر في الدعم.
الجمع بين الدعم والتمويل البنكي
بعد الاستحقاق واختيار المنتج، تنتقل إلى البنك. هنا يبدأ الجزء الذي يشبه أي تمويل عقاري.
اختيار جهة التمويل
البنوك وجهات التمويل التي تقدم التمويل المدعوم متعددة. لا تختر بالاسم فقط. قارن بينها في:
- المبلغ الذي توافق عليه حسب راتبك والتزاماتك.
- التكلفة الإجمالية للتمويل بعد احتساب الدعم، لا القسط الشهري وحده.
- مدة التمويل المتاحة.
- سرعة الإجراءات ووضوح التواصل.
- رسوم التقييم والإجراءات وشروط السداد المبكر.
الأسعار والشروط تختلف بين الجهات وتتغير، فاطلب عرضاً مكتوباً من أكثر من جهة. وطريقة سير الملف من البنك حتى التوقيع في الجمع بين الدعم السكني والتمويل البنكي.
ماذا يقيّم البنك
البنك ينظر إلى ملفك كأي طالب تمويل:
- الراتب وجهة العمل: استقرار الدخل يطمئن البنك.
- الالتزامات القائمة: قرض شخصي، أو بطاقة ائتمانية، أو تمويل سيارة. كلها تقلل المبلغ الذي يمكن أن يُستقطع للتمويل العقاري.
- سجل سمة: أي تعثر سابق أو حالي قد يؤخر الموافقة أو يمنعها.
- العقار: تقييمه وحالته ومستنداته.
مستحق ولا يوافق البنك
هذه حالة شائعة ومحبطة. تحصل على الاستحقاق، ثم يرفض البنك أو يوافق على مبلغ أقل من حاجتك. الأسباب المعتادة: التزامات تستهلك جزءاً كبيراً من الراتب، أو ملاحظة في سمة، أو راتب لا يكفي لقيمة العقار المطلوب، أو عقار لم يقيّمه البنك بالقيمة المتوقعة.
الحل يبدأ بمعرفة السبب الحقيقي، لا بالتقديم عشوائياً على بنك آخر. شرحنا الأسباب وحلولها في مستحق للدعم ولا يوافق البنك على التمويل.
جهّز ملفك قبل أن تطرق باب البنك
أفضل وقت لتحسين ملفك هو قبل التقديم، لا بعد الرفض. كل تقديم يُسجل استعلاماً في سمة، والتقديم المتكرر على عدة جهات في وقت قصير لا يفيدك.
- اطلع على تقرير سمة الخاص بك: تأكد أنه خالٍ من أخطاء أو التزامات منتهية ما زالت تظهر قائمة.
- راجع التزاماتك الشهرية: قرض شخصي قارب على الانتهاء قد يكون سداده المبكر أفضل من بقائه، لأنه يحرر جزءاً من راتبك للتمويل العقاري. احسب ذلك مع البنك قبل أن تقرر.
- جهّز المستندات: تعريف بالراتب حديث، وكشف حساب، وما يطلبه البنك من مستندات العقار.
- إن كان عليك تعثر أو إيقاف خدمات: عالجه أولاً. محاولة الحصول على تمويل عقاري وفي سجلك تعثر قائم نادراً ما تنجح.
هذا التجهيز قد يأخذ أسابيع، لكنه يوفر عليك أشهراً من الرفض والمحاولة.
من الموافقة إلى الإفراغ
حين يوافق البنك مبدئياً، تمر بمجموعة إجراءات قبل أن يصبح العقار باسمك:
| المرحلة | ما الذي يحدث | دورك أنت |
|---|---|---|
| الموافقة المبدئية | البنك يحدد المبلغ الممكن حسب ملفك | قدّم مستندات صحيحة وكاملة |
| اختيار العقار | تختار عقاراً ضمن المبلغ والمنتج | افحص العقار قبل الالتزام |
| التقييم | مقيّم معتمد يقدّر قيمة العقار | تأكد أن السعر المتفق عليه منطقي |
| العقد | توقيع عقد التمويل مع البنك | اقرأ الشروط ورسوم السداد المبكر |
| الإفراغ | نقل الملكية باسمك مع رهنه للبنك | راجع الصك بعد الإفراغ |
| بدء الأقساط | يبدأ الاستقطاع حسب العقد | تابع تطبيق الدعم على حسابك |
كل مرحلة قد تتأخر لسبب مختلف. التقييم الأقل من سعر البيع مثلاً يعني أن عليك دفع الفرق أو التفاوض مع البائع. ولهذا لا توقع عربوناً كبيراً مع البائع قبل أن تعرف تقييم البنك.
بعد الإفراغ: ما الذي تتابعه
انتهاء الإفراغ لا يعني انتهاء علاقتك بالملف. في الأشهر الأولى تابع هذه النقاط:
- أول استقطاع: تأكد أن مبلغه مطابق لما في العقد، وأن أثر الدعم ظاهر كما فُهم لك.
- الصك: راجع أن البيانات صحيحة، وأن الرهن مسجل للبنك كما هو متوقع.
- حساب سكني: تأكد أن حالة الطلب تحدّثت بعد التنفيذ.
- احتفظ بنسخ: عقد التمويل، وتقرير التقييم، وأي مراسلات. ستحتاجها إن قررت البيع أو إعادة التمويل بعد سنوات.
إن لاحظت فرقاً في القسط أو في تطبيق الدعم، فتواصل مع البنك أولاً، ثم مع قنوات سكني إن كان الأمر يخص الدعم نفسه.
الدعم السكني والسيولة النقدية
سؤال يتكرر كثيراً: هل يمكن أن أستفيد من الدعم وأحصل على سيولة نقدية في الوقت نفسه؟
الإجابة تعتمد على شروط الدعم وقت تقديمك، ونوع المنتج، وسياسة البنك. لا توجد إجابة عامة تصلح للجميع، فتفاصيلها في هل يمكن الجمع بين الدعم السكني والسيولة النقدية؟.
لكن هناك نقطة مهمة يجب أن تعرفها قبل أن تقرر. حين تأخذ تمويلاً عقارياً، مدعوماً أو غير مدعوم، يصبح لديك تمويل عقاري قائم. وكثير من حلول السيولة العقارية تشترط عادةً عدم وجود تمويل عقاري قائم.
في سيولة الإعمار مثلاً، الأهلية عادةً، حسب سياسة البنك: راتب 10,000 ريال فأكثر، ولا يوجد تمويل عقاري قائم. نحن نستخدم التمويل العقاري لشراء عقار بناء ذاتي منخفض التكلفة في المنطقة التي يختارها العميل في المملكة حسب تمويله، ويُصرف المتبقي للعميل سيولة. ولا نقدم سيولة نقدية بدون عقار.
لذلك إن كانت حاجتك الأولى سيولة كبيرة، والسكن ليس عاجلاً، فقارن المسارين قبل أن تستخدم استحقاقك. والفكرة الكاملة في الدليل الشامل لتحويل التمويل العقاري إلى سيولة نقدية.
مثال توضيحي: هل تنتظر الدعم أم تشتري الآن؟
مثال توضيحي، يختلف حسب البنك والراتب والجهة.
معلم براتب 14,000 ريال، متزوج ولديه ثلاثة أطفال، يسكن بالإيجار. سجل في سكني وظهر له الاستحقاق. أمامه خياران: الشراء بالتمويل المدعوم، أو الانتظار سنتين حتى يجمع دفعة أكبر.
لن نذكر قيمة الدعم هنا لأنها تتغير وتختلف من مستفيد لآخر. لكن طريقة التفكير ثابتة: قارن ما ستدفعه في فترة الانتظار بما يوفره لك الدعم المعلن لك في المنصة.
| البند | التقدير |
|---|---|
| إيجار سنوي حالي | 36,000 ريال |
| مدة الانتظار المقترحة | سنتان |
| إجمالي الإيجار خلال الانتظار | 72,000 ريال |
الإيجار خلال سنتين في هذا المثال 72,000 ريال، أي 36,000 مضروبة في 2. هذا المبلغ يُدفع ولا يعود. إن كان الدعم المتاح له الآن يخفف تكلفة التمويل بقدر كبير، وكان قادراً على الأقساط، فالانتظار قد يكلفه أكثر مما يوفر. وإن كانت التزاماته الحالية مرتفعة، فقد يكون الأفضل سداد بعضها أولاً لرفع المبلغ الذي يوافق عليه البنك.
موظف أرامكو براتب 25,000 ريال، لديه أسرة ويملك أرضاً في بريدة. هنا قد يكون البناء الذاتي بالدعم أنسب من شراء وحدة، لأن الأرض موجودة. قراره يتوقف على تكلفة البناء المتوقعة، وعلى ما تتيحه المنصة له في مسار البناء الذاتي.
متى لا يكون الدعم هو الخيار الأفضل
الدعم ميزة حقيقية، لكنه ليس الحل الصحيح لكل شخص في كل توقيت. قد يكون استخدامه الآن قراراً غير موفق إن كانت التزاماتك الحالية تجعل المبلغ الممكن صغيراً لا يشتري عقاراً يناسب أسرتك. وكذلك إن كنت تتوقع انتقالاً وظيفياً قريباً إلى مدينة أخرى، فتشتري عقاراً لن تسكنه. أو إن كانت حاجتك الأولى سيولة لا سكناً.
في هذه الحالات، قد يكون الأفضل أن ترتب وضعك أولاً، ثم تستخدم استحقاقك حين يخدم هدفك فعلاً.
حساب المنفعة الفعلية للدعم بطريقة منظمة في هل يستحق الدعم السكني الانتظار؟.
الدعم السكني في الرياض وضواحيها والقصيم
الدعم واحد في آليته، لكن أثره يختلف حسب المدينة التي تشتري فيها. السبب بسيط: الدعم يخفف التكلفة، لكن سعر العقار نفسه يحدده السوق المحلي.
في الرياض
أسعار العقار داخل الأحياء المطلوبة في الرياض مرتفعة. هذا يعني أن المبلغ الذي يوافق عليه البنك قد لا يكفي لعقار بالمواصفات التي تريدها داخل المدينة. هنا يتجه كثير من المستفيدين إلى أحد خيارين: وحدة أصغر داخل المدينة، أو بيت أوسع في الضواحي.
في ضواحي الرياض
الضواحي تمنحك مساحة أكبر بنفس المبلغ غالباً. لكن قبل أن تقرر، تأكد من ثلاثة أمور: أن الخدمات مكتملة أو قريبة الاكتمال، وأن المسافة اليومية إلى العمل محتملة، وأن البنك يقيّم العقار في تلك المنطقة بقيمة قريبة من سعر البيع. التقييم المنخفض في منطقة ناشئة قد يجبرك على دفع فرق من جيبك.
في القصيم
في بريدة وعنيزة والرس أسعار العقار أقل عادةً من الرياض، وثقافة البناء الذاتي فيها راسخة. لذلك قد يكون مسار البناء الذاتي بالدعم أو شراء بيت بناه مالكه بنفسه خياراً عملياً لكثير من الأسر هناك. افحص البيت جيداً قبل الشراء، واسأل عن عمره وحالة العزل والتمديدات.
البيع وإعادة التمويل بعد الدعم
بعد سنوات قد تحتاج أن تبيع العقار، أو أن تنقل التمويل إلى بنك آخر، أو أن تعيد تمويله. هذه القرارات تختلف حين يكون التمويل مدعوماً.
- البيع: العقار مرهون للبنك، فالبيع يمر عبر سداد المتبقي وفك الرهن. وقد يؤثر البيع في استمرار الدعم أو في استحقاقك مستقبلاً.
- نقل التمويل إلى بنك آخر: ممكن في حالات، لكن عليك أن تعرف مسبقاً هل ينتقل الدعم مع التمويل، وما رسوم السداد المبكر في البنك الحالي.
- إعادة التمويل: السؤال الأول دائماً هو: هل يبقى الدعم؟ لا تتخذ القرار قبل أن تحصل على الإجابة كتابياً.
القاعدة: اسأل البنك وتحقق من المنصة قبل أي خطوة، لأن خسارة الدعم قد تمحو أي توفير تتوقعه. وما يحدث للدعم عند البيع تحديداً في بيع العقار المدعوم.
الرفض والاعتراض
قد يأتيك رفض في مرحلتين مختلفتين: رفض في الاستحقاق من سكني، أو رفض في التمويل من البنك. ولكل منهما معالجة مختلفة.
- رفض الاستحقاق: يكون غالباً بسبب بيانات غير مطابقة، أو تملك سابق، أو معيار لا ينطبق. راجع السبب الظاهر في المنصة، وصحح البيانات إن كان فيها خطأ، واستخدم قنوات الاعتراض المتاحة فيها.
- رفض التمويل: سببه غالباً الالتزامات أو سمة أو الراتب. هنا الاعتراض على سكني لا يفيد، لأن القرار من البنك.
أسباب الرفض الشائعة وطريقة التعامل مع كل منها في أسباب رفض طلب الدعم السكني.
خطوات الاستفادة من الدعم السكني
- اجمع بياناتك وبيانات أسرتك بدقة قبل التسجيل.
- سجّل في منصة سكني واطلع على نتيجة الاستحقاق.
- حدّث بياناتك فوراً عند أي تغيير في حالتك الأسرية أو الوظيفية.
- راجع المنتجات المتاحة لك في المنصة وقارن بينها حسب حاجتك ووقتك.
- راجع التزاماتك وسجل سمة قبل التقدم للبنك، وعالج ما يمكن معالجته.
- اطلب عروضاً من أكثر من جهة تمويل وقارن التكلفة الإجمالية بعد الدعم.
- اختر العقار وافحصه ولا تدفع عربوناً كبيراً قبل التقييم.
- وقّع العقد بعد قراءة الشروط خاصة رسوم السداد المبكر وما يحدث للدعم عند البيع.
- أتمم الإفراغ وراجع الصك وتأكد من تطبيق الدعم على حسابك.
أخطاء شائعة
- الاعتماد على تجارب الآخرين: شروط الدعم تغيرت عبر السنوات، وما حصل عليه قريبك قبل سنوات قد لا ينطبق عليك. المرجع هو المنصة اليوم.
- الخلط بين الاستحقاق والموافقة: الاستحقاق من سكني، والموافقة من البنك. جهّز ملفك للبنك كأنك لست مستحقاً للدعم.
- مقارنة البنوك بالقسط الشهري فقط: قسط منخفض بمدة أطول قد يعني تكلفة إجمالية أعلى. قارن الإجمالي.
- دفع العربون قبل التقييم: إن جاء التقييم أقل من السعر، ستتحمل الفرق أو تخسر العربون.
- إهمال تحديث البيانات: بيانات قديمة قد توقف ملفك في منتصف الإجراءات.
- استخدام الاستحقاق دون التفكير في المستقبل: التمويل العقاري المدعوم يجعلك صاحب تمويل عقاري قائم، وهذا قد يؤثر في خيارات أخرى تحتاجها لاحقاً، مثل السيولة العقارية.
- بيع العقار أو إعادة تمويله دون السؤال عن الدعم: قد تفقد الدعم المتبقي دون أن تعلم.
الأسئلة الشائعة
ما الفرق بين سكني وصندوق التنمية العقارية والبنك؟
توضح القنوات الرسمية الدور الحالي لكل جهة. تبدأ من المنصة لمعرفة النتيجة والخيارات المتاحة، وتتحقق من جهة الدعم من صيغته، بينما يدرس البنك التمويل ويقرر المبلغ حسب سياسته.
هل الدعم السكني مبلغ نقدي يُصرف لي؟
لا تفترض أنه سيولة حرة. قد تكون الصيغة إيداعاً دورياً لغرض محدد أو دعماً مرتبطاً بمنتج أو تكلفة، وتتغير الصيغ والقيم. اقرأ وصف استحقاقك في القنوات الرسمية قبل أي قرار.
هل يكفي أن أكون مستحقاً للدعم حتى يوافق البنك؟
لا. الاستحقاق يعني أنك مؤهل للدعم، لكن البنك يقيّم قدرتك على السداد بنفسه حسب الراتب والالتزامات وسجل سمة وسياسته. قد تكون مستحقاً ولا يوافق البنك على المبلغ الذي تحتاجه.
هل أستطيع الحصول على الدعم السكني وسيولة نقدية معاً؟
يعتمد ذلك على شروط الدعم وقت تقديمك ونوع المنتج وسياسة البنك. انتبه إلى أن أخذ تمويل عقاري مدعوم يعني غالباً وجود تمويل عقاري قائم، وهذا قد يغلق أمامك خيارات أخرى لاحقاً.
أين أجد الشروط والمبالغ الحالية للدعم؟
في منصة سكني الرسمية فقط. الشروط والمبالغ تتغير من وقت لآخر، وما سمعته من غيرك أو قرأته قديماً قد لا ينطبق على حالتك اليوم.