

الإجابة المختصرة
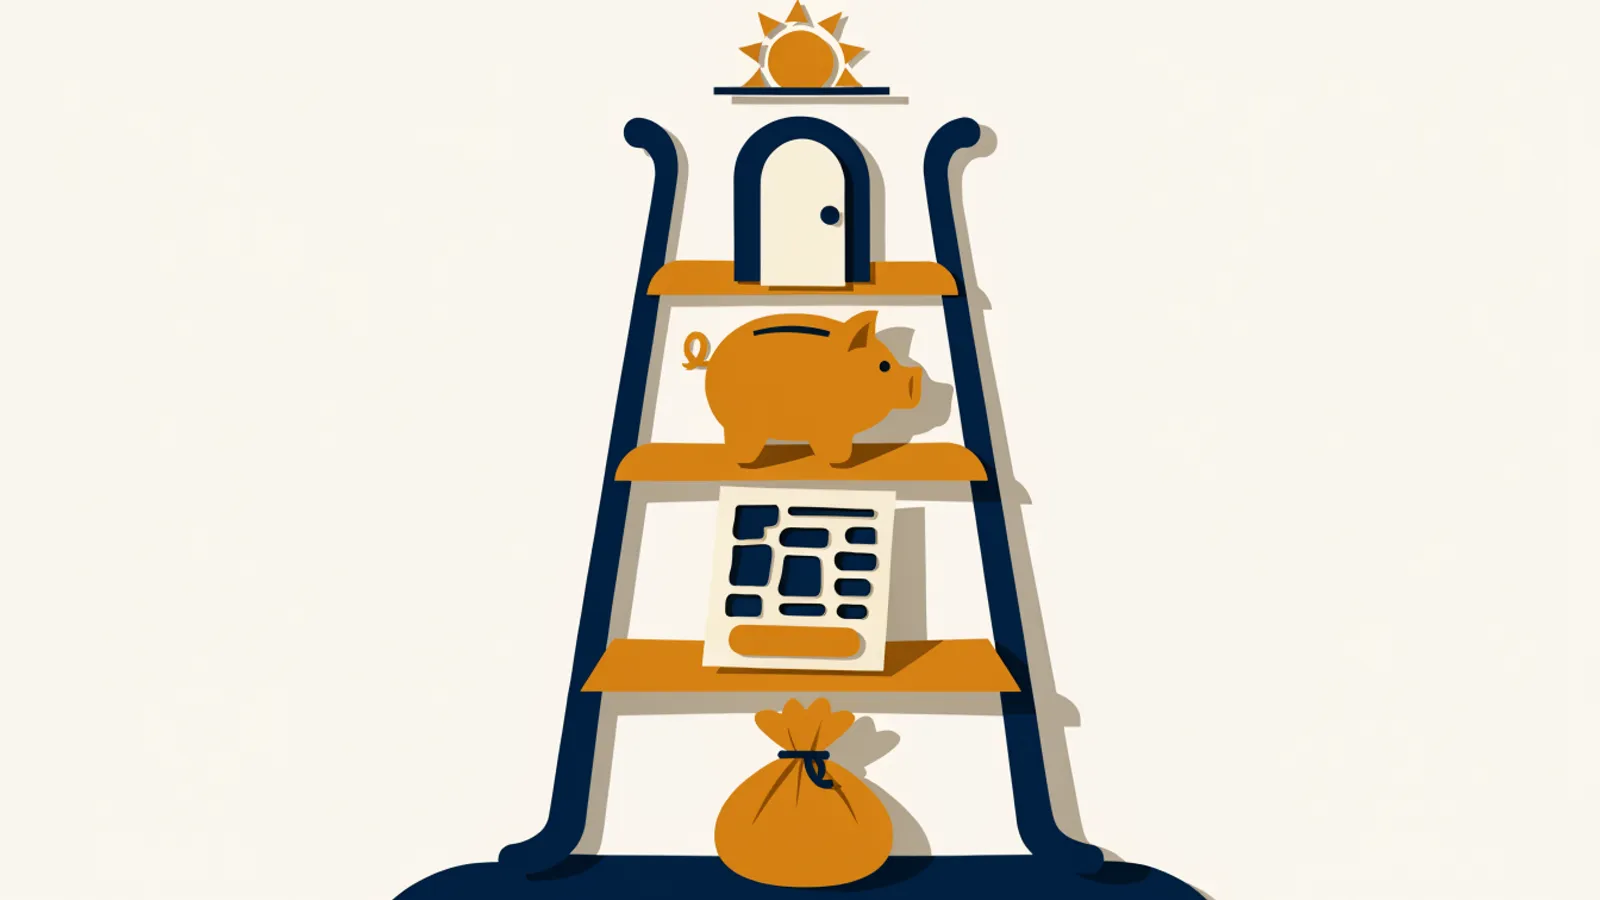
متى تلجأ للتمويل؟ حين تصعد سلم القرار درجة درجة ولا تُغطى الحاجة كلها. ابدأ بتحديد الحاجة بدقة، ثم راجع ميزانيتك، ثم استخدم الادخار دون احتياط الطوارئ، ثم بع ما لا تستخدمه. ما يبقى بعد ذلك هو المبلغ الذي يستحق التمويل، وغالباً يكون أصغر بكثير من الرقم الأول.
لمن هذه المقالة
- من يفكر في قرض لحاجة جديدة ويريد ترتيباً منطقياً قبل أن يقرر.
- من اعتاد أن يكون التمويل أول حل لكل حاجة.
- من يبحث عن بدائل القرض قبل أن يلتزم بقسط جديد.
- لا تناسبك إن كنت متعثراً وعليك إيقاف خدمات، فابدأ من دليل سداد المديونيات.
لماذا سلم وليس قائمة خيارات؟
لأن الترتيب هو الفكرة. كل درجة أرخص من التي فوقها، وكل درجة تقلل المبلغ الذي ينتقل إلى الدرجة التالية.
من يقفز إلى الدرجة الأخيرة مباشرة يدفع تكلفة تمويل على مبلغ كان يمكن تغطية جزء منه من ماله دون تمويل.
سلم القرار: خمس درجات
- حدد الحاجة بدقة. اكتبها بنوداً بأسعار حقيقية. اسأل: هل هي ضرورية الآن، أم يمكن تأجيلها أو تصغيرها؟ كثير من الحاجات تصغر حين تُكتب.
- راجع الميزانية. انظر في مصروفات الأشهر الماضية. هل يمكن تحويل جزء من الإنفاق غير الضروري إلى الحاجة لعدة أشهر؟ أحياناً تكفي هذه الدرجة وحدها.
- استخدم الادخار، لا احتياط الطوارئ. الادخار قبل التمويل هو أرخص مال تملكه. لكن ابقِ احتياط الطوارئ كما هو، واستخدم ما يزيد عليه فقط.
- بع ما لا تستخدمه. جهاز مركون، أثاث فائض، سيارة ثانية قليلة الاستخدام. تحويل ما لا تستخدمه إلى نقد يغطي جزءاً من الحاجة دون أي التزام.
- موّل الباقي فقط. ما يتبقى بعد الدرجات الأربع هو مبلغ التمويل. اختر له النوع والمدة المناسبين، واحسب قسطه على حاسبة التمويل قبل أن تتقدم.
جدول: سؤال كل درجة ومتى تنتقل
| الدرجة | السؤال | تنتقل للتالية حين |
|---|---|---|
| 1. الحاجة | هل هي ضرورية وبهذا الحجم؟ | تتأكد أنها ضرورية ولا تقبل التأجيل أو التصغير |
| 2. الميزانية | هل يمكن تغطيتها من الدخل خلال فترة معقولة؟ | لا يكفي ما توفره من الميزانية للحاجة كاملة |
| 3. الادخار | هل لديك مدخرات فوق احتياط الطوارئ؟ | تستخدم الفائض ويبقى جزء من الحاجة |
| 4. البيع | هل تملك شيئاً لا تستخدمه ويمكن بيعه؟ | تبيع ما يمكن بيعه ويبقى جزء من الحاجة |
| 5. التمويل | ما النوع والمدة اللذان يناسبان الباقي؟ | تقرر بعد مقارنة التكلفة الإجمالية |
مثال توضيحي: كيف يصغر المبلغ على السلم
مثال توضيحي، يختلف حسب البنك والراتب والجهة.
موظفة في القطاع الصحي تحتاج 60,000 ريال لتجهيز منزل جديد.
| الدرجة | ما حدث | المتبقي |
|---|---|---|
| البداية | تقدير أولي للحاجة | 60,000 ريال |
| الحاجة | أجلت بنوداً غير عاجلة بقيمة 12,000 ريال | 48,000 ريال |
| الميزانية | وفرت من مصروفاتها 8,000 ريال خلال فترة التجهيز | 40,000 ريال |
| الادخار | استخدمت 15,000 ريال فوق احتياط الطوارئ | 25,000 ريال |
| البيع | باعت أثاثها القديم بـ 5,000 ريال | 20,000 ريال |
بدأت بحاجة 60,000 ريال وانتهت بتمويل 20,000 ريال فقط. القسط أصغر، والمدة يمكن أن تكون أقصر، والتكلفة الإجمالية أقل بكثير.
ماذا لو توقفت عند درجة ولم تعرف كيف تكمل؟
- لا تعرف كم تحتاج فعلاً: اسأل من اشترى الشيء نفسه مؤخراً، أو اطلب عرضي سعر مكتوبين. التقدير من الذاكرة يرفع الرقم غالباً.
- ميزانيتك لا تحتمل أي توفير: هذه إشارة مهمة. إن لم يبق من راتبك ما يمكن توفيره، فقسط جديد سيضغط عليك أكثر، وقد يكون الأولى ترتيب التزاماتك أولاً.
- ليس لديك ادخار أصلاً: ابدأ ولو بمبلغ صغير شهرياً قبل الحاجة القادمة. الادخار عادة تُبنى، لا رقم يظهر فجأة.
- لا تجد ما تبيعه: لا بأس، تخطَّ الدرجة. السلم ليس اختباراً، هو ترتيب يقلل المبلغ حيث أمكن.
كل درجة لا تغطي الحاجة كاملة لا تُعد فشلاً. ما يهم أن المبلغ الذي يصل إلى التمويل أصغر من الرقم الذي بدأت به.
متى يكون التمويل في أعلى السلم من البداية؟
بعض الحاجات تتجاوز قدرة الدرجات الأولى بطبيعتها:
- شراء مسكن أو بنائه: المبلغ أكبر من أي ادخار معتاد، والمنفعة طويلة. هنا يبدأ التفكير من التمويل العقاري، مع استخدام الدرجات الأولى لتقليل المبلغ.
- مديونيات متعددة ومكلفة: ترتيبها في حل واحد قد يخفف العبء. سيولة الإعمار تسدد مديونيات العميل أولاً، ثم تسترد المبلغ من التمويل العقاري عند صرفه دون فائدة على هذا المبلغ.
- حاجة كبيرة طويلة الأثر: مثل ترميم يخدم المسكن سنوات.
حتى في هذه الحالات، الدرجات الأولى تقلل المبلغ وتحسن ملفك أمام البنك.
الخطوات
- اكتب الحاجة بنوداً وسعّر كل بند من مصدر فعلي.
- احذف أو أجّل كل بند لا يلزم الآن.
- راجع مصروفات الأشهر الماضية وحدد ما يمكن تحويله للحاجة.
- احسب مدخراتك، واطرح منها احتياط الطوارئ.
- اجرد ما لا تستخدمه وقدّر قيمته وابدأ ببيعه.
- احسب المتبقي، وقارن حلول تمويلية لتغطيته بالتكلفة الإجمالية لا بالقسط.
أخطاء شائعة
- البدء من التمويل: تموّل مبلغاً كان يمكن تغطية جزء منه من مالك دون تكلفة.
- صرف احتياط الطوارئ: تصبح أول مشكلة طارئة سبباً لقرض جديد. اترك الاحتياط مكانه.
- تأجيل البيع حتى بعد القرض: الأغراض التي لا تستخدمها تفقد قيمتها مع الوقت، وبيعها مبكراً يقلل المبلغ الممول.
- نسيان التزاماتك الحالية: درجة التمويل تحتاج مساحة في راتبك. راجع احسب نسبة الاستقطاع من راتبك قبل أن تتقدم.
الأسئلة الشائعة
هل يعني السلم أن التمويل دائماً آخر خيار؟
لا. بعض الحاجات تبدأ من التمويل بطبيعتها، مثل شراء مسكن أو سداد مديونيات مكلفة بخطة واضحة. السلم يمنع أن يكون التمويل أول رد فعل لكل حاجة، لا أن يُلغى.
هل أستخدم كل مدخراتي قبل أن أقترض؟
لا. احتفظ باحتياط للطوارئ ولا تلمسه. استخدم ما يزيد عليه فقط، لأن صرف الاحتياط كله يجعلك تقترض عند أول طارئ.
ما بدائل القرض التي تستحق التجربة أولاً؟
مراجعة الميزانية وتأجيل غير الضروري، والادخار لأشهر، وبيع ما لا تستخدمه، وتقسيم الحاجة إلى مراحل. كل بديل منها يقلل المبلغ الذي تحتاج اقتراضه أو يلغيه.
كيف أعرف أنني وصلت إلى درجة التمويل فعلاً؟
حين تبقى الحاجة ضرورية بعد مراجعة الميزانية والمدخرات والبيع، ويبقى جزء منها لا يُغطى، ويتحمل راتبك قسطه براحة بعد التزاماتك الحالية.