

الإجابة المختصرة
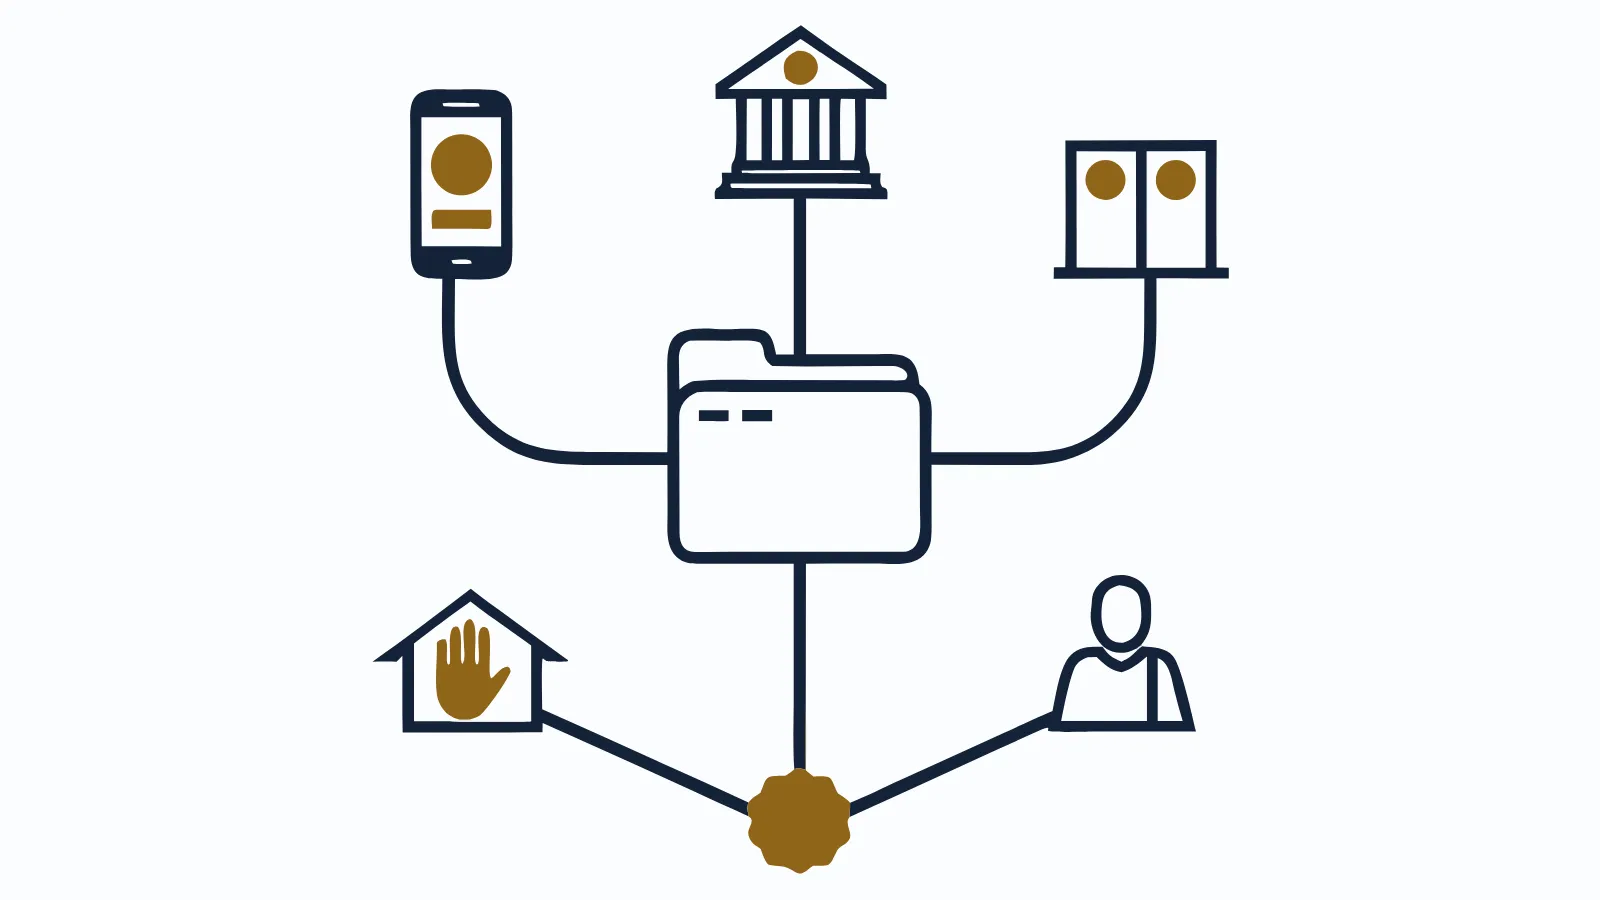
تقدم على التمويل العقاري في السعودية عبر واحدة من خمس قنوات: تطبيق البنك أو موقعه، أو فرع البنك ومركز التمويل، أو شركة تمويل عقاري مرخصة، أو قنوات الدعم السكني إن كنت مستحقاً، أو مستشار تمويلي يوجه ملفك. القناة لا تغير معايير القبول، لكنها تغير سرعة البداية ومقدار المساعدة التي تجدها.
لمن هذه المقالة
- من قرر التمويل ولا يعرف من أين يبدأ عملياً: التطبيق أم الفرع أم غيرهما.
- من جرب التطبيق وخرج بتقدير لم يقنعه.
- من رفضه بنك ويبحث عن قناة أخرى.
- لا تناسبك إن كنت قد قدمت فعلاً وتريد متابعة الخطوات التالية. ارجع إلى خطوات التمويل العقاري من التقديم إلى الإفراغ.
القناة الأولى: تطبيق البنك أو موقعه
أغلب البنوك تتيح اليوم بدء طلب التمويل العقاري إلكترونياً. تدخل بياناتك، وقد تُسحب بعض البيانات من الجهات الرسمية بموافقتك، فتحصل غالباً على تقدير أولي للمبلغ.
تناسبك إن: كان ملفك بسيطاً: راتب ثابت في جهة معروفة، والتزامات قليلة، وسجل نظيف في سمة.
حدودها: التقدير الأولي ليس موافقة. وإن كان لك بدل لا يظهر في البيانات المسحوبة أو التزام يحتاج شرحاً، فقد لا يعكس التطبيق وضعك. ما الذي تغير في التقديم الإلكتروني وكيف تستفيد منه في التقديم على التمويل العقاري إلكترونياً: ما الذي تغير.
القناة الثانية: فرع البنك أو مركز التمويل
هنا تجلس مع موظف يرى ملفك كاملاً ويسمع ظرفك. يستطيع أن يخبرك بما يحتسبه من راتبك، وما الذي يحتاج مستنداً إضافياً.
تناسبك إن: كنت موظفاً في القطاع الخاص، أو لك بدلات كبيرة، أو التزامات تريد أن تعرف أثرها، أو اقتربت من التقاعد.
حدودها: تحتاج موعداً ووقتاً، وقد تتكرر الزيارة. احمل معك أسئلتك مكتوبة حتى تخرج بإجابات لا بانطباعات. القائمة في أسئلة تطرحها على موظف التمويل قبل أن توقّع.
القناة الثالثة: شركات التمويل العقاري المرخصة
شركات تمول شراء العقار مثل البنوك، وقد تختلف سياساتها عن سياسات البنوك. قبل التعامل، تحقق من ترخيص الجهة عبر القنوات الرسمية للبنك المركزي السعودي، واقرأ عقدها وعرضها المكتوب.
تناسبك إن: لم تناسب ملفك سياسات البنوك، أو رُفض عقارك لديها رغم سلامته.
حدودها: قارن التكلفة الإجمالية قبل القرار، ولا تفترض أنها أعلى أو أقل. وتأكد من الترخيص قبل أي خطوة. كيف تعمل هذه الشركات في شركات التمويل العقاري في السعودية: كيف تعمل ومن تخدم.
القناة الرابعة: قنوات الدعم السكني
إن كنت مستحقاً للدعم السكني، فالبداية المنطقية من منصة سكني: تتحقق من استحقاقك، ثم تختار جهة ممولة من الجهات المشاركة في البرنامج. الدعم لا يمول العقار بنفسه، بل يعمل مع الجهة الممولة.
تناسبك إن: كنت مستحقاً أو تظن أنك مستحق، لأن أثر الدعم على القسط يدخل في مقارنتك بين الجهات.
حدودها: شروط الاستحقاق وأنواع الدعم تُراجع في مصادرها الرسمية. التفاصيل العامة في الدعم السكني وسكني.
القناة الخامسة: مستشار تمويلي
المستشار لا يمول، بل يراجع ملفك قبل التقديم ويوجهه إلى الجهة التي تناسب سياستها ظرفك، ثم يتابعه معك.
تناسبك إن: كان في ملفك التزامات أو تعثر سابق، أو كان هدفك مساراً خاصاً لا تعرف أي جهة تقبله.
حدودها: لا يملك قرار الجهة الممولة، ولا يستطيع أن يعدك بالقبول. وتأكد أنه جهة معروفة قبل أن تشاركه بياناتك، كما في مكاتب الوساطة التمويلية: كيف تتحقق من ترخيصها.
أين تقف سيولة الإعمار من هذه القنوات؟
نحن من القناة الخامسة. نتعامل مع جميع البنوك وجهات التمويل، منها الراجحي والأهلي وبنك الرياض، ونقترح عليك البنك المناسب لملفك. وتركيزنا مسار القرض العقاري كاش: تمويلك العقاري يشتري عقار بناء ذاتي منخفض التكلفة في المنطقة التي تختارها، باسمك ومرهوناً للبنك، والمتبقي يُصرف لك سيولة. الأهلية عادةً راتب 10,000 ريال فأكثر وألا يكون عليك تمويل عقاري قائم، حسب سياسة البنك. ولا نقدم سيولة بدون عقار.
جدول: أي قناة تناسب ملفك؟
| ظرفك | القناة الأنسب للبداية | لماذا |
|---|---|---|
| ملف بسيط وراتب حكومي | تطبيق البنك | أسرع طريق لتقدير أولي |
| قطاع خاص أو بدلات كبيرة | فرع البنك | تحتاج من يشرح ما يُحتسب |
| رفض من البنوك بسبب السياسة | شركة تمويل عقاري مرخصة | قد تخدم شرائح مختلفة |
| مستحق للدعم السكني | منصة سكني ثم جهة مشاركة | أثر الدعم يدخل في المقارنة |
| التزامات أو تعثر سابق | مستشار تمويلي | ترتيب الخطوات قبل التقديم |
| تريد سيولة عبر عقار منخفض التكلفة في المنطقة التي تختارها | مستشار يعمل على هذا المسار | تحتاج تنسيق ملف التمويل والعقار |
الجدول نقطة بداية لا قاعدة. وقد تجمع بين قناتين: تقدير من التطبيق، ثم جلسة في الفرع لتأكيده.
الخطوات: كيف تبدأ التقديم من القناة الصحيحة
- افحص ملفك أولاً: راتبك وبدلاتك والتزاماتك وتقرير سمة.
- حدد هدفك: مسكن تسكنه أم سيولة عبر عقار.
- اختر قناة البداية: حسب ظرفك كما في الجدول.
- اجمع المستندات الأساسية: حتى لا يتوقف الطلب في أوله.
- قدم على جهة أو جهتين بوعي: لا على كل الجهات في أسبوع واحد. التفصيل في التقديم على التمويل العقاري لدى أكثر من جهة في نفس الوقت.
- اطلب الموافقة المبدئية قبل اختيار العقار: لتعرف حدودك الحقيقية.
أخطاء شائعة
- اعتبار تقدير التطبيق موافقة: تبني عليه قراراً ثم يتغير الرقم بعد التحقق.
- التقديم الرسمي على جهات كثيرة دفعة واحدة: استعلامات متعددة في سجلك ومتابعة مشتتة.
- التعامل مع حساب في مواقع التواصل يعرض "تقديماً سريعاً": تحقق من الترخيص، ولا تعطِ أحداً رمز التحقق.
- تجاهل الدعم السكني إن كنت مستحقاً: قد تقارن عروضاً دون أثر الدعم فتختار خطأ.
- دفع مبلغ لأي جهة مقابل "تسهيل" الموافقة: القرار للجهة الممولة وحدها.
الأسئلة الشائعة
هل التقديم عبر التطبيق مثل التقديم في الفرع؟
في النتيجة غالباً نعم، فالطلب يصل إلى الجهة نفسها ويُدرس بالمعايير نفسها. الفرق في التجربة: التطبيق أسرع للملف البسيط، والفرع أنسب لمن يحتاج نقاشاً حول بدلاته أو التزاماته أو عقاره.
هل أقدم على أكثر من جهة في الوقت نفسه؟
يمكن السؤال عند أكثر من جهة لتقارن، لكن التقديم الرسمي العشوائي على جهات كثيرة قد يترك استعلامات متعددة في سجلك. اعرف موقف ملفك أولاً، ثم قدم على جهة أو جهتين بوعي.
هل المستشار التمويلي يقدم بدلاً مني؟
المستشار يراجع ملفك ويوجهه إلى الجهة المناسبة ويتابعه، لكن الطلب يبقى باسمك وتوقع عليه أنت، والقرار للجهة الممولة وحدها. تأكد من أن المستشار جهة معروفة ولا يطلب رموز التحقق أو مبالغ إلى حساب شخصي.
هل يمكنني التقديم دون أن أختار العقار؟
نعم، وهذا هو الأفضل غالباً. تقدم أولاً لتعرف المبلغ الممكن عبر الموافقة المبدئية، ثم تختار عقاراً في حدوده، ثم يكمل الطلب بمرحلة التقييم.
مقالات ذات صلة
- التمويل العقاري في السعودية: من الفكرة إلى الإفراغ
- طلب قرض عقاري: من أين تبدأ أول خطوة؟
- التقديم على التمويل العقاري إلكترونياً: ما الذي تغير
- التقديم على التمويل العقاري لدى أكثر من جهة في نفس الوقت
- متى تحتاج مساعدة متخصصة في ملف التمويل العقاري؟