

الإجابة المختصرة
إن كانت التزاماتك صغيرة نسبياً وسجلك منتظم، فتمويل شخصي جديد يجمعها في مدة قصيرة غالباً ما يكون أبسط وأقل في مجموع ما تدفعه. وإن كانت كبيرة وتخنق راتبك، فسداد الالتزامات بالتمويل العقاري يخفف القسط بمدة أطول، مقابل رهن عقار والتزام لسنوات. المعيار هو إجمالي المبلغ المستحق ومدى تحملك للمدة والضمان.
لمن هذه المقالة
- موظف عليه ثلاثة التزامات أو أكثر، كلها منتظمة، ويريد أن يجعلها قسطاً واحداً.
- من عرض عليه البنك تمويلاً شخصياً لجمع ديونه، ويسمع في الوقت نفسه عن جمعها في تمويل عقاري.
- من يريد أن يفهم أثر كل طريق على القسط والمدة والمخاطر قبل أن يقرر.
- لا تناسبك إن كان عليك تعثر قائم في سمة، فالسؤال عندك مختلف: أي طريق متاح أصلاً. اقرأ سداد الديون بقرض شخصي أم بتمويل عقاري؟.
ماذا يعني "تجميع الالتزامات" في كل منتج؟
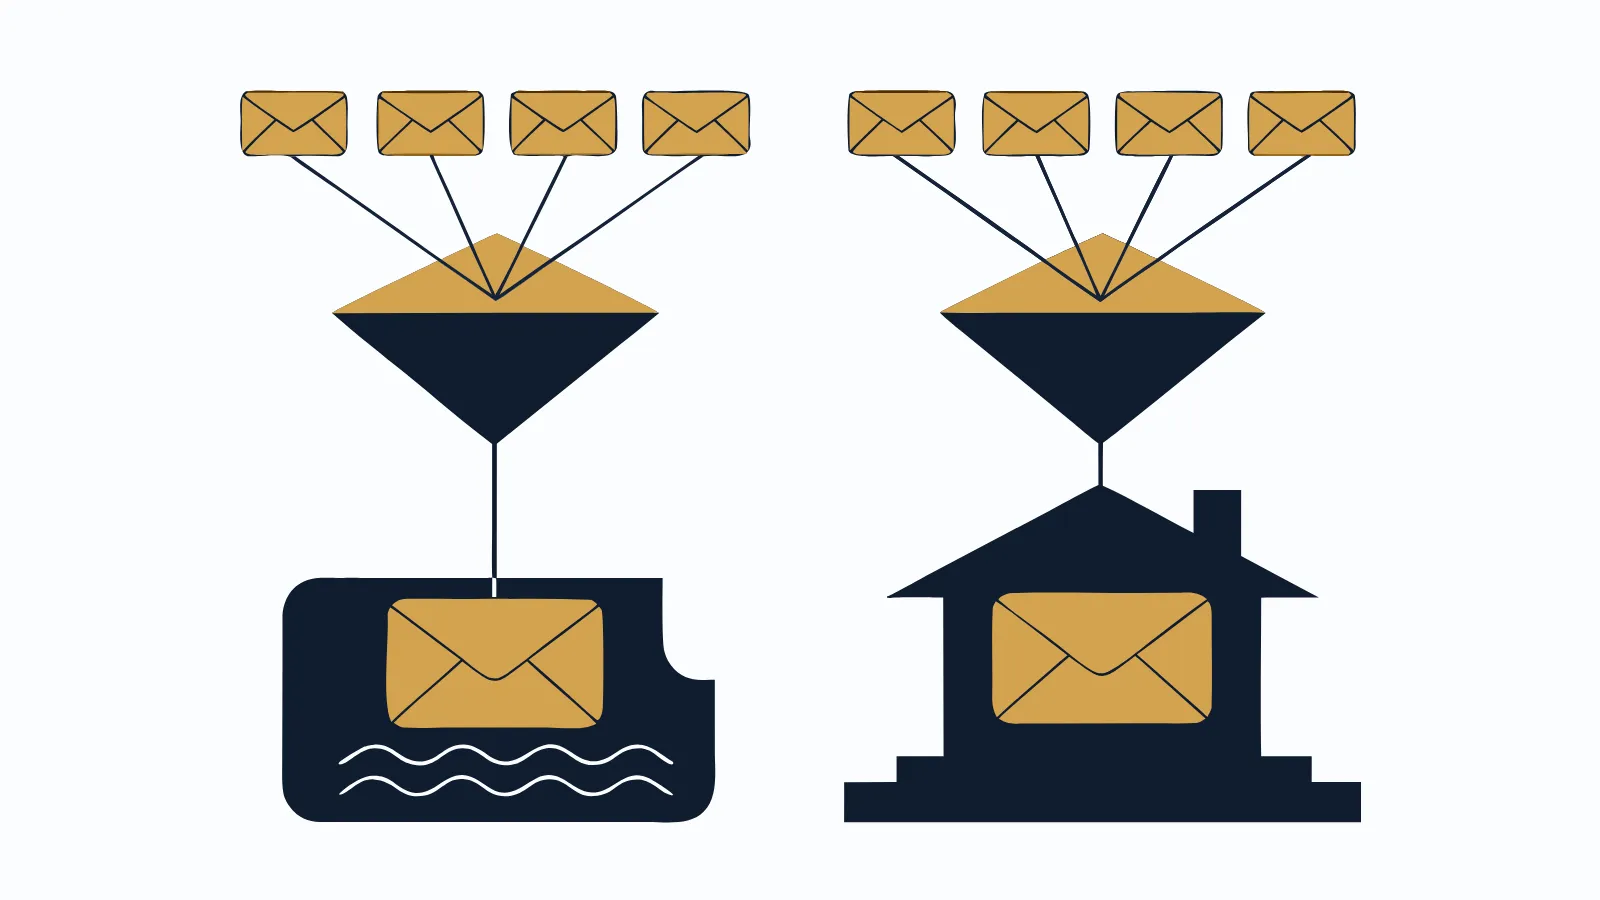
الفكرة واحدة في الطريقين: مبلغ جديد يغلق الأرصدة القائمة، فيبقى عليك التزام واحد بدل عدة التزامات. لكن ما يحمل هذا المبلغ مختلف تماماً.
في التمويل الشخصي، يمنحك البنك مبلغاً بضمان راتبك. يُستخدم لإغلاق القروض والبطاقات، وتبدأ قسطاً جديداً لمدة أقصر عادةً. لا عقار ولا رهن.
في التمويل العقاري، يكون المبلغ أكبر لأنه يشتري عقاراً يُرهن للبنك. الديون تُغلق من ضمن الترتيب، والعقار باسمك، وما يتبقى قد يُصرف لك سيولة. المدة طويلة، والضمان هو العقار والراتب معاً.
إذن أنت لا تختار بين قسطين فقط. أنت تختار بين التزام قصير يقوم على الراتب، والتزام طويل يقوم على أصل مرهون.
المقارنة الأولى: القسط الشهري
القسط هو أول ما يلفت النظر، وهو أيضاً أكثر ما يخدع.
في التمويل الشخصي
التمويل الشخصي مدته محدودة. لذلك قد لا ينخفض القسط الجديد كثيراً عن مجموع أقساطك الحالية، خصوصاً إن كانت بعض التزاماتك قريبة من نهايتها. أحياناً يكون الفرق الشهري أصغر مما توقعت.
وهناك قيد آخر: القسط الجديد يجب أن يتسع له راتبك حسب ضوابط البنك المركزي السعودي وسياسة البنك. فإن كانت ديونك كبيرة، قد لا يكفي المبلغ المتاح لإغلاقها كلها، فتبقى بعض الالتزامات قائمة بجانب القرض الجديد.
في التمويل العقاري
المدة الطويلة توزع المبلغ على سنوات كثيرة، فيخف القسط الشهري غالباً بشكل ملحوظ. هذا هو السبب الأول الذي يجعل كثيرين يميلون إليه.
لكن انتبه: المبلغ نفسه أكبر بكثير من ديونك، لأنه يشمل ثمن العقار. فالقسط الأخف يحمل التزاماً أضخم.
المقارنة الثانية: المدة وتواريخ النهاية
هذه النقطة يغفل عنها أغلب من يجمع ديونه، وهي في رأينا الأهم.
التزاماتك الحالية لا تنتهي في يوم واحد. قرض السيارة قد ينتهي بعد سنة، والقرض الشخصي بعد ثلاث سنوات، والبطاقة لا موعد لنهايتها إن كنت تدفع الحد الأدنى. كل التزام ينتهي يحرر جزءاً من راتبك تلقائياً.
حين تجمع كل شيء في التزام واحد، تختفي هذه النهايات المتدرجة. الالتزام الذي كان سينتهي بعد أشهر يصبح جزءاً من قسط يستمر سنوات.
- في التمويل الشخصي: يمتد الدين القصير إلى نهاية المدة الجديدة، وهي محدودة نسبياً.
- في التمويل العقاري: يمتد الدين القصير إلى نهاية مدة طويلة جداً. أثر التمديد هنا أكبر بكثير.
لهذا لا يلزم أن تدخل كل التزاماتك في التجميع. أحياناً يكون الأذكى إكمال الالتزام القريب من نهايته كما هو.
المقارنة الثالثة: منطق التكلفة الإجمالية
لا نذكر هنا أسعاراً، لأنها تختلف من بنك لآخر ومن عميل لآخر. لكن المنطق ثابت: ما تدفعه فوق المبلغ يكبر مع أمرين، حجم المبلغ وطول المدة.
- التمويل الشخصي لجمع الديون: مبلغ بحجم ديونك تقريباً، ومدة أقصر. مجموع ما تدفعه فوق المبلغ يكون عادةً أصغر.
- التمويل العقاري: مبلغ أكبر بكثير ومدة أطول. مجموع ما تدفعه حتى آخر قسط يكون عادةً أكبر بكثير، لكنك في المقابل تملك عقاراً باسمك.
المقارنة العادلة إذن ليست "أي قسط أقل؟". السؤال الصحيح: ما إجمالي ما سأدفعه في كل طريق؟ وما الذي أحصل عليه مقابله؟ عقار وسيولة في طريق، وإغلاق ديون فقط في الآخر.
اطلب من كل جهة عرضاً مكتوباً فيه إجمالي المبلغ المستحق، وضعه بجانب مجموع ما بقي عليك في التزاماتك الحالية. التفصيل في التكلفة الإجمالية للتمويل.
المقارنة الرابعة: الضمان والمخاطر
ديونك الحالية في الغالب بلا رهن: قروض شخصية وبطاقات وتقسيط. تجميعها في تمويل شخصي يبقيها كذلك.
أما تجميعها في تمويل عقاري فيحولها إلى جزء من التزام يضمنه عقار مرهون. هذا يعني:
- إن تعثرت طويلاً في الأقساط، فالعقار المرهون يدخل في إجراءات البنك وفق العقد.
- إن أردت بيع العقار لاحقاً، فيلزم سداد التمويل أو ترتيبه مع البنك أولاً.
- إن انخفض دخلك، يبقى القسط قائماً لسنوات طويلة، لا لأشهر.
في المقابل، التمويل الشخصي يضع العبء كله على راتبك، ومدته أقصر، فتنتهي المخاطرة أسرع. لا يوجد طريق بلا مخاطر. هناك مخاطر قصيرة على الراتب، ومخاطر طويلة على الراتب والعقار.
المقارنة الخامسة: ما بعد التجميع
التجميع يحل مشكلة الأقساط، لكنه لا يحل سببها. بعد إغلاق البطاقات تعود حدودها متاحة. وبعد الطريق العقاري قد تبقى سيولة في يدك.
الخطر الحقيقي أن تمتلئ البطاقات من جديد، فتجد نفسك بعد سنتين بالتزام طويل وديون جديدة فوقه. هذا أسوأ من وضعك الأول. لذلك اجعل إغلاق البطاقات أو تخفيض حدودها جزءاً من القرار، لا خطوة لاحقة.
جدول المقارنة
| الجانب | التجميع بتمويل شخصي | سداد الالتزامات بالتمويل العقاري |
|---|---|---|
| حجم المبلغ | قريب من حجم ديونك | أكبر بكثير لأنه يشمل العقار |
| المدة | أقصر عادةً | أطول عادةً |
| القسط الشهري | قد ينخفض قليلاً أو بوضوح حسب ديونك | ينخفض غالباً بوضوح |
| مجموع ما تدفعه | أصغر عادةً | أكبر عادةً، ومعه عقار باسمك |
| الضمان | الراتب | العقار المرهون والراتب |
| أثر التمديد على الديون القصيرة | محدود | كبير |
| ما يبقى لك | إغلاق الديون فقط | عقار، وقد تبقى سيولة |
| الأهلية | حسب سياسة البنك | عادةً راتب 10,000 ريال فأكثر ولا تمويل عقاري قائم، حسب سياسة البنك |
| الخطر الأكبر | ضغط على الراتب في مدة قصيرة | التزام طويل وعقار مرهون |
كل خانة عامة، والتفاصيل تحددها عروض البنوك المكتوبة لحالتك.
مثال توضيحي: ثلاثة التزامات بثلاث نهايات
مثال توضيحي، يختلف حسب البنك والراتب والجهة.
موظف في القطاع الصحي براتب 16,000 ريال، سجله منتظم، وليس عليه تمويل عقاري قائم. التزاماته:
| الالتزام | القسط الشهري | الأشهر المتبقية | مجموع الأقساط المتبقية |
|---|---|---|---|
| قرض سيارة | 2,000 ريال | 14 | 28,000 ريال |
| قرض شخصي | 2,400 ريال | 40 | 96,000 ريال |
| بطاقة ائتمانية (الحد الأدنى) | 900 ريال | بلا نهاية واضحة | رصيد 22,000 ريال |
| المجموع الشهري | 5,300 ريال |
ماذا يحدث لو لم يجمع شيئاً؟
بعد 14 شهراً ينتهي قرض السيارة، فينخفض ما يدفعه شهرياً من 5,300 ريال إلى 3,300 ريال دون أي إجراء. وبعد 40 شهراً ينتهي القرض الشخصي. تبقى البطاقة وحدها هي المشكلة المفتوحة.
ماذا يحدث لو جمع كل شيء في تمويل شخصي؟
يحتاج تمويلاً يغلق الأرصدة الثلاثة. قرض السيارة الذي بقي له 14 شهراً سيصبح جزءاً من قسط يمتد إلى نهاية المدة الجديدة. يرتاح شهرياً في البداية، لكنه يخسر الانخفاض الطبيعي الذي كان سيأتي بعد 14 شهراً.
ماذا يحدث لو جمع كل شيء في تمويل عقاري؟
يخف القسط غالباً بوضوح، ويحصل على عقار. لكن قرض السيارة والقرض الشخصي، اللذين ينتهيان خلال 40 شهراً على الأكثر، يصبحان جزءاً من التزام يمتد سنوات طويلة.
ما الذي يقوله المثال؟
أوضح مرشح للتجميع هنا هو البطاقة، لأنها بلا نهاية واضحة. قرض السيارة أضعف مرشح لقرب نهايته. والقرض الشخصي في المنتصف. قد يكون الحل الأنسب لهذا الموظف تجميعاً جزئياً، أو خطة سداد للبطاقة من راتبه، لا تمويلاً جديداً يحمل كل شيء.
أما إن كانت ديونه أكبر بكثير، أو كان قسطه يبتلع معظم راتبه، أو كان يخطط أصلاً لعقار، فالطريق العقاري يصبح أكثر منطقية. المهم أن يدخل فيه وهو يعرف ثمن المدة. راجع أيضاً توحيد الديون بالتمويل العقاري: متى يناسبك ومتى لا.
لمن يناسب كل طريق؟
التجميع بتمويل شخصي يناسبك إن:
- كانت ديونك متوسطة أو صغيرة، ويستطيع راتبك حمل قسط مدة قصيرة.
- لم تكن تريد عقاراً ولا التزاماً طويلاً.
- كنت لا تحقق أهلية التمويل العقاري المعتادة، كأن يكون عليك تمويل عقاري قائم.
- أردت أن تنتهي من الديون كلها في أقرب وقت.
سداد الالتزامات بالتمويل العقاري يناسبك إن:
- كانت ديونك كبيرة وأقساطها تأخذ جزءاً مرهقاً من راتبك.
- كان دخلك مستقراً لسنوات قادمة، وتقبل رهن عقار.
- كنت تريد عقاراً أصلاً، وتقبل أن يكون بناءً ذاتياً منخفض التكلفة.
- كنت تحقق الأهلية المعتادة: راتب 10,000 ريال فأكثر ولا تمويل عقاري قائم، حسب سياسة البنك.
أين دور سيولة الإعمار؟
نرتب الطريق العقاري: تسدد الشركة مديونياتك أولاً، ثم تسترد المبلغ الذي سددته من التمويل العقاري عند صرفه، دون أي فائدة على هذا المبلغ. يُشترى عقار بناء ذاتي منخفض التكلفة باسمك في المنطقة التي تختارها حسب تمويلك، ويُصرف المتبقي لك سيولة. لا نقدم سيولة بدون عقار. وتُحدد الأتعاب وشروطها كتابةً قبل البدء.
خطوات المقارنة بين الطريقين
- اكتب كل التزام: القسط، والرصيد، والأشهر المتبقية، والجهة.
- صنف الالتزامات: مفتوحة بلا نهاية، وطويلة، وقريبة من نهايتها.
- قرر ما يدخل في التجميع وما تكمله كما هو.
- احسب مجموع ما بقي عليك في الالتزامات التي ستجمعها.
- اطلب عرضاً مكتوباً لتمويل شخصي، وآخر للطريق العقاري، وفي كل منهما إجمالي المبلغ المستحق.
- قارن إجمالي كل عرض بما بقي عليك، وتذكر ما تحصل عليه في كل طريق.
- اسأل نفسك عن استقرار دخلك طوال مدة كل خيار.
- ضع خطة للبطاقات بعد الإغلاق قبل أن توقع.
أخطاء شائعة
- الحكم بالقسط وحده: القسط الأخف قد يخفي التزاماً أطول وأكبر. قارن الإجمالي من العرض المكتوب.
- إدخال الالتزام القريب من نهايته: يمد عمر دين كان سينتهي قريباً. أكمله كما هو إن استطعت.
- نسيان أن الرهن يغير طبيعة الدين: دين بلا ضمان يصبح جزءاً من التزام يرتبط بعقار. افهم ذلك قبل التوقيع.
- إبقاء البطاقات مفتوحة بحدودها الكاملة: الطريق الأسرع للعودة إلى نقطة البداية بديون مضاعفة.
- اختيار العقاري لأن الشخصي رُفض فقط: الرفض سبب لفهم ملفك، لا سبب كافٍ لالتزام طويل. راجع علامات تقول إنك تحتاج توحيد الالتزامات قبل القرار.
الأسئلة الشائعة
هل سداد الالتزامات بالتمويل العقاري يخفض ما أدفعه في المجموع؟
ليس بالضرورة. المدة الطويلة تخفف القسط الشهري غالباً، لكنها قد ترفع مجموع ما تدفعه حتى آخر قسط. الحكم يأتي من مقارنة إجمالي المبلغ المستحق في العرض المكتوب، لا من القسط.
هل أدخل كل التزاماتي في التمويل الجديد؟
لا يلزم. الالتزام الذي ينتهي بعد أشهر قليلة قد يكون الأفضل أن تكمله كما هو، لأن إدخاله في تمويل طويل يمد عمره سنوات. ابدأ بالبطاقات والالتزامات المفتوحة وطويلة الذيل.
أيهما أخطر إن انخفض دخلي: الشخصي أم العقاري؟
في الشخصي يبقى القسط على راتبك وحده. في العقاري يضاف إلى ذلك أن العقار مرهون للبنك حتى نهاية السداد، فالتعثر الطويل يعرضك لإجراءات البنك وفق العقد. ادرس استقرار دخلك قبل الاختيار.
هل تقدم سيولة الإعمار تجميع الالتزامات بتمويل شخصي؟
لا. ما نرتبه هو السداد ثم التمويل العقاري: نسدد المديونيات أولاً، ثم نسترد ما سددناه من التمويل العقاري عند صرفه دون فائدة عليه، مع عقار باسمك في المنطقة التي تختارها حسب تمويلك.