

الإجابة المختصرة
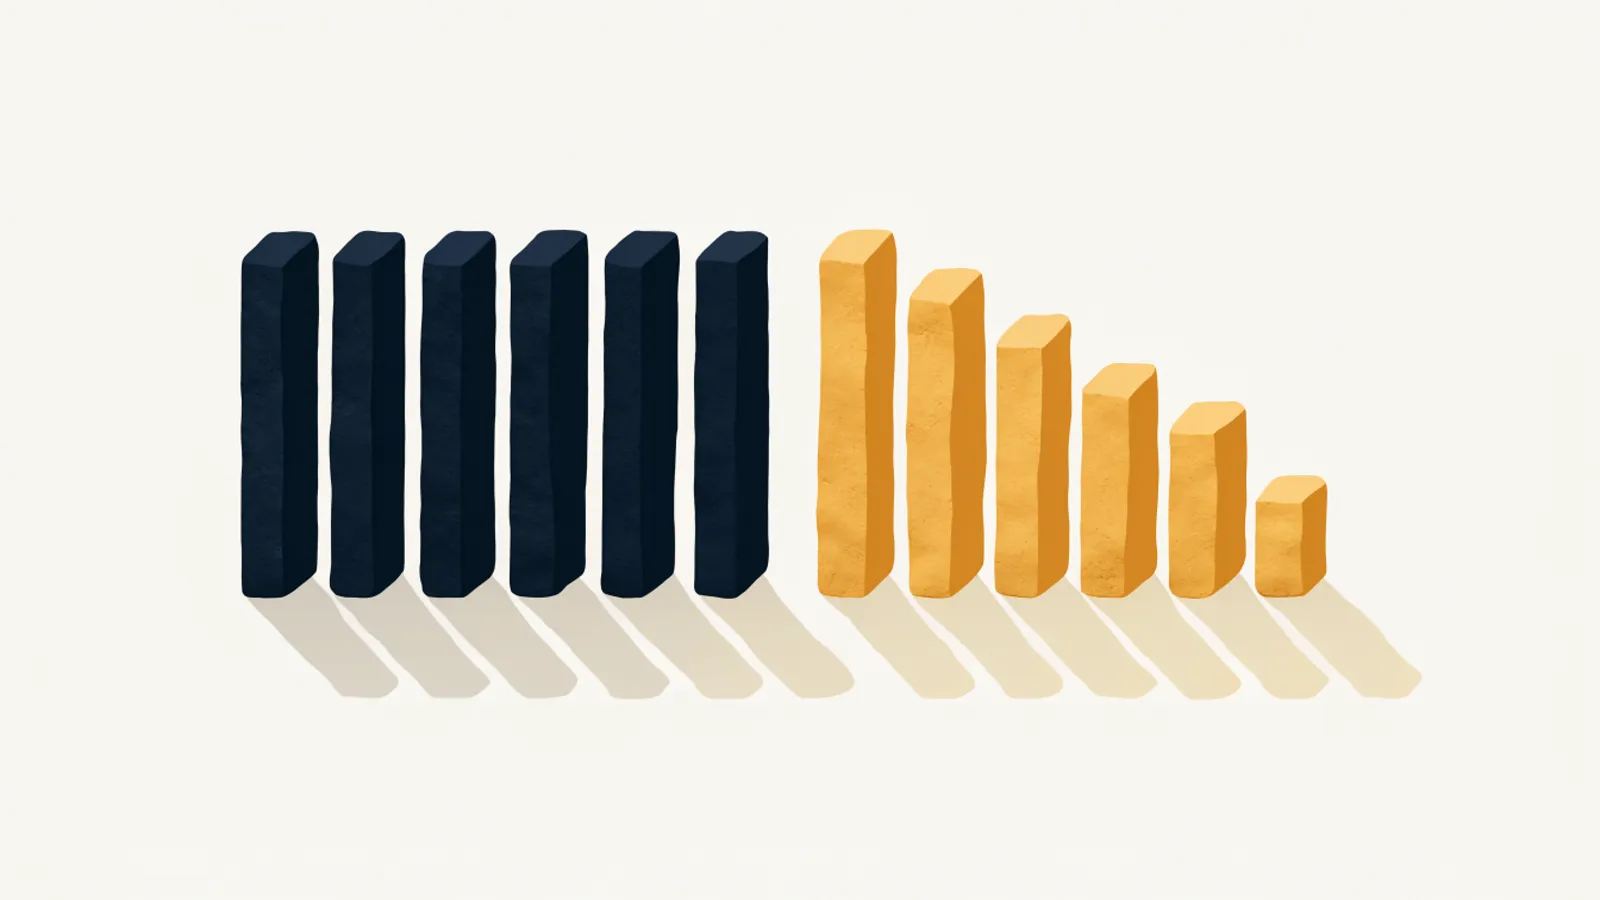
القسط الثابت أم المتناقص سؤال عن شكل جدول السداد. في القسط الثابت تدفع المبلغ نفسه كل شهر، ويذهب أغلبه للربح في البداية ثم للأصل لاحقاً. في القسط المتناقص تسدد جزءاً ثابتاً من الأصل مع ربح على المتبقي، فيبدأ القسط أعلى ثم يخف. الثابت أسهل على الميزانية، والمتناقص يسدد الأصل أسرع.
لمن هذه المقالة
- من رأى في عرض تمويل كلمة "قسط ثابت" ويريد أن يفهم ما بداخلها.
- من سمع عن القسط المتناقص ويسأل هل يوفر عليه شيئاً.
- من يريد قراءة جدول السداد بنفسه قبل التوقيع.
- لا تناسبك إن كان سؤالك عن ثبات الربح أمام التضخم. هذا في التضخم والتمويل العقاري: هل القسط الثابت ميزة؟.
ثلاثة مفاهيم قبل المقارنة
حتى لا تختلط الأمور، فرّق بين ثلاثة أشياء يخلطها كثيرون:
- شكل القسط: ثابت أم متناقص. هذا موضوع المقالة.
- طريقة احتساب الربح: كيف تتغير التكلفة داخل الجدول. هذا سؤال مختلف تماماً.
- صيغة العقد: مرابحة أو إجارة أو مشاركة متناقصة. والمشاركة المتناقصة اسم صيغة تملّك، لا وصف لشكل القسط. شرحها في المشاركة المتناقصة في التمويل العقاري.
قد يكون القسط ثابتاً والربح متغيراً، وقد يكون العكس. لذلك اسأل عن كل واحد على حدة.
القسط الثابت: المبلغ واحد والداخل يتغير
في القسط الثابت يُحسب مبلغ واحد يتكرر كل شهر حتى آخر المدة. هذا ما يجعله مريحاً: تعرف رقمك وتبني ميزانيتك عليه.
لكن داخل القسط يتحرك. في السنوات الأولى يكون الرصيد المتبقي كبيراً، فيكون الربح عليه كبيراً، ويذهب جزء صغير لسداد الأصل. ومع كل سنة يصغر الرصيد، فيقل الربح ويكبر نصيب الأصل.
النتيجة العملية: إن أردت السداد المبكر بعد سنوات قليلة، ستجد أن الأصل لم ينقص بالقدر الذي تتوقعه. تفصيل مكونات القسط في القسط الشهري للتمويل العقاري: مم يتكون؟.
القسط المتناقص: الأصل ثابت والقسط يخف
في القسط المتناقص يُقسم أصل المبلغ على المدة بالتساوي. كل قسط فيه هذا الجزء الثابت من الأصل، ومعه ربح محسوب على الرصيد المتبقي.
لأن الرصيد يصغر كل مرة، يصغر الربح، فيصغر القسط كله. أول قسط هو الأعلى، وآخر قسط هو الأدنى.
النتيجة العملية: البداية أثقل على الراتب، لكن الأصل ينزل بخط مستقيم، والعبء يخف مع الوقت.
مثال توضيحي: كيف تقرأ جدول السداد بالطريقتين
مثال توضيحي، يختلف حسب البنك والراتب والجهة.
لديك عرضان مكتوبان بالمبلغ والمدة نفسيهما. لا نفترض لهما تكلفة أو نسبة، لأن هذه تأتي من الجهة في العرض. اقرأ أول قسط، وقسطاً من منتصف المدة، وآخر قسط، ثم قارن إجمالي المستحق المكتوب.
| موضع القراءة | العرض ذو القسط الثابت | العرض ذو القسط المتناقص |
|---|---|---|
| أول المدة | القسط بالمبلغ المعتاد نفسه | أعلى قسط في الجدول |
| منتصف المدة | القسط لم يتغير، لكن توزيعه بين الأصل والربح تغير | القسط أقل من بدايته |
| آخر المدة | القسط بالمبلغ المعتاد نفسه | أدنى قسط في الجدول |
| أصل التمويل | الجزء المسدد منه يتغير داخل القسط | الجزء المسدد منه ثابت بحسب طريقة العرض |
| المقارنة النهائية | اقرأ إجمالي المستحق في العرض | اقرأ إجمالي المستحق في العرض |
هذا المثال يوضح الشكل فقط. لا يعني أن أحد العرضين أقل تكلفة. الحسم يكون بإجمالي المستحق وشروط العقد وجدول السداد، لا باسم القسط.
انتبه: "ثابت" لا تعني طريقة حساب واحدة
قد تعطيك عروض مختلفة قسطاً ثابتاً مع اختلاف طريقة احتساب التكلفة. لهذا لا يكفي أن تعرف شكل القسط. اعرف طريقة الاحتساب، واقرأ إجمالي المستحق المكتوب في العرض. هذا أيضاً سبب اختلاف نتائج الحاسبات، كما في لماذا تختلف نتائج حاسبات التمويل العقاري بين المواقع؟.
متى يناسبك كل منهما؟
| حالتك | الأقرب لك |
|---|---|
| ميزانيتك محسوبة بدقة وتحتاج رقماً واحداً كل شهر | القسط الثابت |
| دخلك الحالي مرتفع وتتوقع أن ينخفض لاحقاً، كاقتراب التقاعد | القسط المتناقص |
| تخطط لسداد مبكر بعد سنوات قليلة | المتناقص يترك أصلاً أقل، لكن قارن الشروط |
| بداية التمويل تتزامن مع مصاريف كبيرة | القسط الثابت |
| تريد أقل إجمالي وتتحمل البداية الأثقل | المتناقص، إن كان متاحاً بشروط مماثلة |
والواقع أن القسط الثابت هو الأكثر شيوعاً في العروض التي يراها الأفراد. إن أردت المتناقص فاسأل الجهة مباشرة هل تقدمه، ولا تفترض.
وحين تتواصل مع سيولة الإعمار لدراسة ملفك، نقترح البنك المناسب لك، ويبقى جدول السداد المكتوب من البنك هو المرجع الذي تقارن به.
خطوات قراءة جدول السداد
- اطلب جدول السداد الكامل مع العرض، لا القسط وحده.
- انظر إلى عمود الأصل في أول سنتين: كم ينزل الرصيد فعلاً؟
- اسأل عن أساس الربح: الرصيد المتبقي أم المبلغ الأصلي؟
- اسأل عن ثبات الربح طوال المدة، وهو سؤال منفصل عن شكل القسط.
- جرب المدة والمبلغ في حاسبة التمويل العقاري لتقدير القسط. النتيجة تقديرية وقد تختلف عن عرض البنك.
- قارن الإجمالي المكتوب بين العروض، ثم قرر.
أخطاء شائعة
- ظن أن القسط الثابت يشرح الربح: شكل القسط شيء، وطريقة احتساب التكلفة شيء آخر.
- الحكم على السداد المبكر دون جدول: في القسط الثابت يكون الأصل المتبقي في السنوات الأولى أعلى مما يتوقعه الناس.
- اختيار المتناقص بقسط أول لا تتحمله: التوفير في الإجمالي لا يعوّض تأخراً في السداد يظهر في سمة.
- الخلط بين القسط المتناقص والمشاركة المتناقصة: الأول شكل قسط، والثانية صيغة عقد.
الأسئلة الشائعة
ما الفرق بين القسط الثابت والقسط المتناقص؟
في القسط الثابت تدفع المبلغ نفسه كل شهر، ويتغير ما بداخله: ربح أكثر في البداية وأصل أكثر في النهاية. في القسط المتناقص تسدد جزءاً ثابتاً من الأصل كل مرة مع ربح على المتبقي، فيبدأ القسط أعلى ثم يقل.
أيهما أقل تكلفة إجمالية؟
في المثال المتساوي في المبلغ والمدة وطريقة حساب الربح، يكون المتناقص أقل إجمالاً عادةً لأنه يسدد الأصل أسرع. لكن الفرق يعتمد على العرض الفعلي، فقارن الإجمالي المكتوب لا الشكل.
هل القسط الثابت يعني أن الربح ثابت؟
لا. ثبات القسط لا يعني ثبات الجزء المرتبط بالربح داخله، ولا يشرح طريقة احتساب التكلفة. اسأل الجهة عن الأمرين كلاً على حدة واطلب جدول السداد.
كيف أعرف الطريقة المستخدمة في عرضي؟
اطلب جدول السداد الكامل من الجهة. إن كانت الأقساط متساوية فهو قسط ثابت، وإن كانت تتناقص فهو متناقص. ثم اسأل كيف يُحسب الربح: على المبلغ الأصلي أم على الرصيد المتبقي.