

الإجابة المختصرة
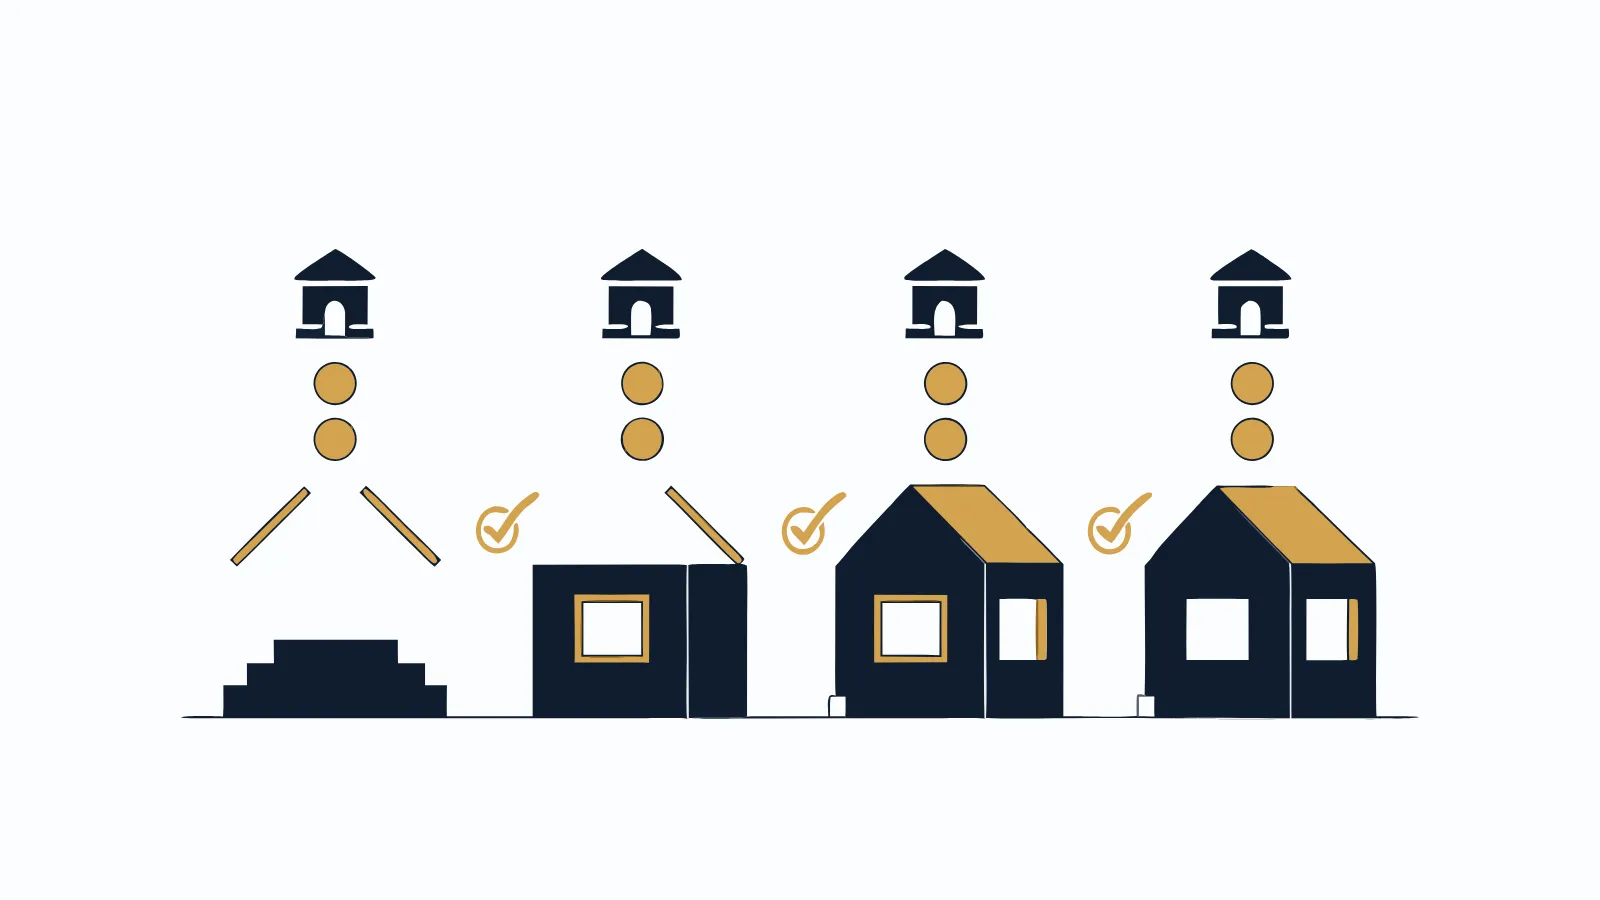
في تمويل البناء الذاتي لا يُصرف المبلغ عادةً دفعة واحدة. يقسمه البنك على دفعات، وكل دفعة تُصرف بعد أن يثبت إنجاز المرحلة التي قبلها، غالباً بمعاينة للموقع أو تقرير إنجاز معتمد. عدد الدفعات وشروط كل منها يختلف حسب سياسة البنك. وأغلب تأخير الدفعة التالية سببه توثيق ناقص أو إنجاز لا يطابق المخطط.
لمن هذه المقالة
- من حصل على موافقة مبدئية لتمويل بناء على أرضه، ويريد أن يفهم كيف سيصل المال إلى الموقع.
- من يفاوض مقاولاً على جدول دفعات ويخشى أن يتعارض مع صرف البنك.
- من تعطلت دفعته الثانية أو الثالثة ولا يعرف السبب.
- لا تناسبك إن كنت تشتري عقار بناء ذاتي مكتملاً، فالتمويل هناك يُصرف عادةً عند الإفراغ لا على مراحل. الصورة الكاملة للمسارين في دليل البناء الذاتي وفلل الضواحي.
لماذا يصرف البنك على دفعات
البنك في تمويل البناء يموّل شيئاً لم يوجد بعد. الضمان الذي سيبقى مرهوناً هو الأرض مع ما سيقوم عليها. لو صُرف المبلغ كاملاً في البداية ثم توقف المشروع، لبقي عند البنك أرض وأعمدة نصف مكتملة لا تساوي ما دفعه.
الصرف المرحلي يعالج هذه المشكلة. كل ريال يخرج يقابله عمل يمكن رؤيته وقياسه. وهذا يحميك أنت أيضاً، فلا يقبض المقاول مالاً عن عمل لم ينفذه.
من يستلم الدفعة
يختلف ذلك حسب البنك وصيغة التمويل. بعض البنوك تحوّل الدفعة إلى حساب المقاول مباشرة، وبعضها يصرفها للعميل، وبعضها يطلب فواتير أو مستخلصات قبل التحويل. اعرف الإجابة قبل توقيع عقد المقاول، لأنها تغير طريقة كتابة بند الدفعات فيه.
ما الذي يعنيه "الإنجاز" عند البنك
الإنجاز في نظر البنك ليس ما يقوله المقاول، ولا ما تراه أنت. هو ما يثبت في مستند يقبله البنك. وغالباً يمر هذا الإثبات بأربعة اختبارات:
- مطابقة المخطط: ما بُني يطابق المخططات المعتمدة في الرخصة. غرفة زائدة أو ارتفاع مختلف قد يعلّق الصرف.
- اكتمال المرحلة: المعاين ينظر عادةً إلى مرحلة منتهية. سقف صُبّ نصفه لا يُحسب سقفاً.
- التوثيق: تقرير من المكتب الهندسي المشرف، أو زيارة من جهة يكلفها البنك، أو الاثنان معاً.
- سلامة الوضع النظامي: الرخصة سارية، ولا مخالفة مسجلة على الموقع.
من يعاين الموقع
في حالات كثيرة يكلّف البنك جهة تقييم أو معاينة تزور الموقع وتقدّر ما أُنجز. وفي حالات أخرى يكتفي بتقرير المشرف. وقد يجمع بين الطريقتين. اسأل من البداية عن الجهة التي يعترف البنك بتقريرها، حتى لا تكتشف متأخراً أن تقرير مشرفك وحده لا يكفي.
المحطات التي ترتبط بها الدفعات عادةً
لا يوجد تقسيم واحد تلتزم به كل البنوك. لكن الدفعات تتبع غالباً المحطات الطبيعية في البناء، لأنها نقاط يسهل التحقق منها بالعين والصورة. الجدول التالي يشرح منطق الربط، لا عدد الدفعات الفعلي.
مثال توضيحي، يختلف حسب البنك والراتب والجهة. عدد الدفعات ونقاط الصرف يحددها عقد التمويل.
| محطة قد ترتبط بها دفعة | ما تجهزه قبل طلب الصرف | ما يعطّل الصرف غالباً |
|---|---|---|
| بداية المشروع | الرخصة، والمخططات المعتمدة، وعقد المقاول، ومستندات الرهن التي يطلبها البنك | رخصة لم تصدر، أو عقد مقاول بلا جدول دفعات واضح |
| الأساسات والميدات | تقرير المشرف وصور مؤرخة قبل الردم | ردم الحفر قبل التصوير والمعاينة |
| الهيكل والأسقف | تقرير يذكر اكتمال الصب ومطابقته للمخطط | مساحة أو ارتفاع يختلف عن المعتمد |
| المباني والتمديدات | صور التمديدات قبل اللياسة ونتائج اختبارها | تمديدات ناقصة أو لم تُختبر |
| التشطيب | تقرير يثبت اكتمال الأعمال الأساسية | أعمال متبقية كثيرة يوم المعاينة |
| الدفعة الأخيرة | ما يطلبه البنك لإثبات اكتمال المبنى، وقد يشمل مستنداً بلدياً | مخالفة مسجلة أو مستند إتمام ناقص |
اقرأ كل صف كسلسلة: المحطة، ثم ما تجهزه قبلها، ثم ما قد يوقفها. قد يدمج بنك محطتين في دفعة واحدة، وقد يقسم بنك آخر مرحلة إلى دفعتين. لذلك اطلب جدول الصرف مكتوباً من بنكك، ولا تعتمد على تجربة قريب تعامل مع بنك آخر.
دورة الدفعة الواحدة: من طلب الصرف إلى وصول المال
كل دفعة تمر غالباً بالتسلسل نفسه. فهمه يساعدك على تقدير الفاصل بين انتهاء المرحلة ووصول المال:
- المقاول ينهي المرحلة ويبلغك كتابياً.
- المشرف يعاين ويصدر تقريره أو يسجل ملاحظات.
- تقدّم طلب الصرف للبنك مع التقرير والصور.
- البنك يرتب المعاينة إن كانت سياسته تتطلبها.
- المراجعة الداخلية ثم الموافقة على الصرف.
- التحويل للمقاول أو لك حسب صيغة التمويل.
كل خطوة من هذه تأخذ وقتاً لا تتحكم فيه كاملاً. المدة الفعلية تختلف حسب البنك وضغط العمل والموسم، فاسأل عنها صراحة ولا تبنِ جدولك على افتراض.
فجوة الصرف
المقاول ينتهي من المرحلة في يوم، والمال يصل بعده بفترة. خلالها قد يطلب المقاول البدء في المرحلة التالية، أو مالاً لشراء مواد. هذه هي فجوة الصرف، وهي أكثر ما يربك المشاريع الممولة. من لا يحسبها مبكراً يجد نفسه بين مقاول متوقف وبنك لم يصرف.
مثال توضيحي: كيف تظهر فجوة الصرف بالأرقام
مثال توضيحي، يختلف حسب البنك والراتب والجهة.
معلم براتب 14,000 ريال يبني بيت دور واحد على أرضه في ضاحية. عقده مع المقاول ينص على دفعة 90,000 ريال عند اكتمال السقف. اكتمل السقف، لكن الدفعة المقابلة من البنك لم تُصرف بعد لأن المعاينة لم تتم.
| البند | المبلغ |
|---|---|
| دفعة المقاول المستحقة عند اكتمال السقف | 90,000 ريال |
| ما صرفه البنك عن هذه المرحلة حتى الآن | 0 ريال |
| مدخرات المعلم المتاحة | 35,000 ريال |
| العجز المؤقت حتى وصول دفعة البنك | 55,000 ريال |
الحساب: 90,000 ناقص 35,000 يساوي 55,000 ريال. هذا العجز لا يعني أن التمويل غير كافٍ، بل أن التوقيت غير متطابق.
أمام المعلم ثلاثة خيارات. أن يكون قد كتب في العقد أن الدفعة تستحق عند صرف البنك لا عند انتهاء العمل. أو أن يحتفظ باحتياطي نقدي يغطي الفجوة. أو أن يقبل توقف العمل حتى يصل المال. الخيار الأول أقلها كلفة، لكنه يُكتب قبل التوقيع لا بعده.
ما الذي يؤخر الدفعة التالية
أغلب التأخير يأتي من أسباب يمكن منعها. قسّمناها حسب مصدرها حتى تعرف أين تبحث حين تتعطل دفعة.
أسباب من الموقع
- إنجاز لا يطابق المخطط: تعديل نفذه المقاول دون تعديل الرخصة. المعاين يكتب ما يراه، والبنك يقارنه بما اعتمده.
- مرحلة ناقصة يوم المعاينة: المقاول طلب الدفعة وبقيت أجزاء صغيرة. المعاين يرى عملاً غير مكتمل فيؤجل.
- إغلاق العمل قبل توثيقه: تمديدات غُطيت باللياسة قبل تصويرها، أو أساسات رُدمت قبل المعاينة. ما لا يُرى يصعب إثباته.
أسباب من الملف
- تقرير إشراف ضعيف: بلا تاريخ أو ختم، أو بوصف عام لا يحدد المرحلة.
- مستند انتهت صلاحيته: رخصة تحتاج تجديداً، أو وثيقة تأمين إن كان البنك يشترطها.
- تغير الوضع المالي: التزام جديد أخذته أثناء البناء قد يدفع البنك لإعادة النظر، حسب سياسته.
أسباب من التنسيق
- طلب الصرف يتأخر: تنتظر حتى يطالبك المقاول، بدل أن تجهز الطلب حين تقترب المرحلة من نهايتها.
- لا أحد يتابع: الطلب عالق عند خطوة لم يسأل عنها أحد.
أخطاء التأخير بتفصيل أكبر في أخطاء تؤخر صرف دفعات تمويل البناء.
كيف تكتب عقد المقاول ليتوافق مع صرف البنك
العقد أداتك الأولى لمنع الفجوة. ثلاثة بنود تصنع الفرق:
- ربط الاستحقاق بالصرف: الدفعة تستحق عند اعتماد المرحلة وصرف البنك المقابل لها، لا عند إعلان المقاول أنه انتهى.
- توحيد المحطات: محطات العقد هي محطات البنك نفسها بالاسم، حتى لا يطالبك المقاول عند نقطة لا يعترف بها البنك.
- تسمية المعتمِد: من يعتمد الإنجاز، وأن تقريره شرط لأي مطالبة.
البنود الكاملة في عقد مقاول بناء الفلة، وطريقة بناء الجدول نفسه في جدول دفعات المقاول وربطه بالإنجاز.
دور المهندس المشرف في الصرف
المشرف في التمويل المرحلي ليس رفاهية. هو غالباً من يصدر التقرير الذي تبدأ به كل دفعة، ومن يكتشف المخالفة قبل أن يكتشفها معاين البنك.
اتفق معه على زيارة عند نهاية كل محطة صرف تحديداً، لا في مواعيد عامة فقط. واطلب أن يكون تقريره بصيغة واضحة: اسم المرحلة، وتاريخ المعاينة، ومطابقتها للمخطط، والصور. متى تحتاج مشرفاً مستقلاً شرحناه في هل تحتاج مهندساً مشرفاً على البناء.
الخطوات لإدارة دفعات التمويل
- اطلب من البنك جدول الصرف مكتوباً قبل توقيع عقد المقاول، واسأل: كم دفعة، وما شرط كل منها، ومن يعاين، ولمن يُحوَّل المال.
- صغ جدول دفعات المقاول على محطات البنك نفسها.
- اتفق مع المشرف على زيارة عند نهاية كل محطة، وعلى نموذج تقرير يقبله البنك.
- أنشئ ملفاً لكل مرحلة يضم الصور المؤرخة والتقرير والمراسلات.
- جهّز طلب الصرف حين تقترب المرحلة من نهايتها، لا بعد أن يطالبك المقاول.
- احتفظ باحتياطي نقدي يغطي فجوة دفعة واحدة على الأقل.
- لا تأخذ التزاماً مالياً جديداً أثناء البناء قبل أن تسأل البنك.
- تابع كل طلب صرف بالسؤال المنتظم حتى يصل التحويل.
أخطاء شائعة
- توقيع عقد المقاول قبل معرفة جدول البنك: فتجد محطات العقد لا تطابق محطات الصرف. اعرف جدول البنك أولاً.
- الدفع للمقاول من جيبك على أمل التعويض: قد يستنزف ذلك احتياطيك قبل منتصف المشروع. ادفع ما يقابله إنجاز موثق فقط.
- تعديل التصميم أثناء التنفيذ دون تعديل الرخصة: أسرع طريق لتعليق الصرف.
- الاكتفاء بكلام المقاول عن الإنجاز: الحكم للمشرف ثم لمعاين البنك.
- افتراض أن كل البنوك تصرف بالطريقة نفسها: الشروط تختلف حسب سياسة البنك، وما سمعته عن بنك قد لا ينطبق على بنكك.
- نسيان ما لا تغطيه الدفعات: بعض البنود تقع خارج الصرف المرحلي، فراجعها في التكاليف المخفية في البناء الذاتي.
إن كنت لا تريد إدارة دفعات أصلاً
البناء على دفعات يناسب من لديه وقت للمتابعة وصبر على المعاينات. إن كان هدفك امتلاك عقار وسيولة نقدية دون إدارة مقاول، فشراء عقار بناء ذاتي مكتمل في المنطقة التي تختارها حسب تمويلك بالتمويل العقاري مسار مختلف تعمل فيه سيولة الإعمار.
الأهلية في هذا المسار عادةً، حسب سياسة البنك: راتب 10,000 ريال فأكثر، وعدم وجود تمويل عقاري قائم. ولا نقدم سيولة نقدية بدون عقار.
الأسئلة الشائعة
كم دفعة يُصرف عليها تمويل البناء؟
لا يوجد عدد ثابت تلتزم به كل البنوك. يحدد البنك عدد الدفعات ونقطة صرف كل منها في عقد التمويل حسب سياسته وحجم المشروع. اطلب الجدول مكتوباً قبل أن توقع مع المقاول.
هل يصرف البنك الدفعة للمقاول مباشرة أم لي؟
يختلف ذلك حسب البنك وصيغة التمويل. بعض البنوك تحوّل للمقاول، وبعضها للعميل، وقد يشترط بعضها فواتير أو تقارير إنجاز. اسأل قبل كتابة بند الدفعات في عقد المقاول.
لماذا تأخرت الدفعة الثانية رغم أن المقاول أنهى المرحلة؟
الأسباب الأكثر شيوعاً: إنجاز لا يطابق المخطط المعتمد، أو مرحلة ناقصة يوم المعاينة، أو تقرير إشراف غير مكتمل، أو مستند انتهت صلاحيته. اسأل البنك عن سبب التعليق تحديداً وعالجه قبل إعادة الطلب.
هل أستطيع البدء في البناء قبل صرف الدفعة الأولى؟
لا تبدأ قبل صدور الرخصة. وحتى بعدها اسأل البنك أولاً، فبعض البنوك قد لا تحتسب أعمالاً نُفذت قبل توقيع التمويل أو قبل معاينة الموقع، حسب سياستها.