

الإجابة المختصرة
تمويل تاون هاوس ممكن في الغالب بنفس منطق تمويل الفيلا: البنك يرهن الوحدة مقابل التمويل. الفرق في التفاصيل: هل للوحدة صك مستقل وأرض مفرزة؟ هل المبنى مطابق للرخصة؟ وهل يجد المقيّم مبيعات مشابهة في المشروع؟ إذا اجتمعت هذه الثلاثة صار الملف عادياً، والقبول بعدها حسب سياسة البنك وتقييمه.
لمن هذه المقالة
- من وجد وحدة تاون هاوس في مشروع سكني ويريد تمويلها.
- من يتردد بين تاون هاوس وشقة أو فيلا مستقلة، ويسأل كيف يراها البنك.
- من عرض عليه البائع وحدة في صف متلاصق ولم يتأكد من وضع الصك.
- لا تناسبك إن كنت تقارن الشقة بالفيلا عموماً. ذلك في شقة أم فيلا بالتمويل العقاري.
تمويل تاون هاوس: كيف يرى البنك الوحدة؟
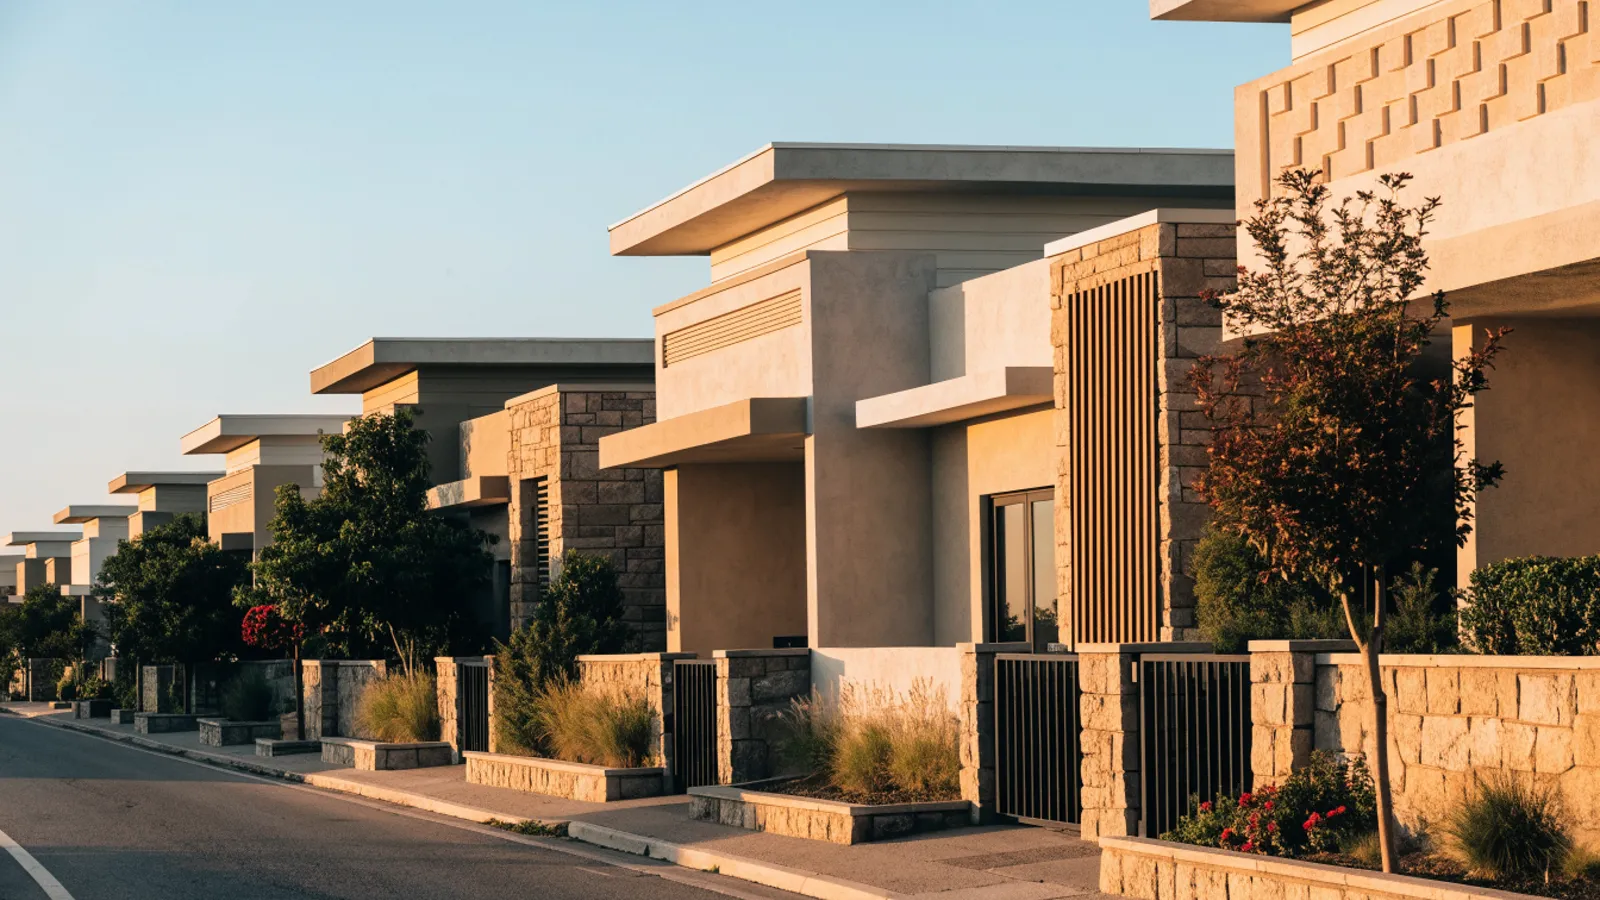
التاون هاوس وحدة سكنية من دورين غالباً، تلتصق بوحدة أو وحدتين بجدار مشترك. لها مدخل خاص، وأرض صغيرة تحتها، وأحياناً فناء أمامي أو خلفي.
البنك لا يهتم بالاسم التسويقي. يهتم بسؤال واحد: ما الذي سأرهنه بالضبط؟ إن كان الجواب "أرض مفرزة ومبنى عليها بصك مستقل" فالوحدة أقرب إلى الفيلا. وإن كان الجواب "جزء من مبنى كبير" فهي أقرب إلى الشقة، وتُعامل بقواعد الوحدات المفرزة.
لهذا تجد التاون هاوس في منطقة وسطى. يأخذ من تمويل فيلا أنه أرض وبناء، ويأخذ من تمويل شقة أنه جزء من مشروع له أجزاء مشتركة.
ما الذي تفحصه البنوك عادة في التاون هاوس؟
| البند | ما يسأل عنه البنك | لماذا يهمه | ما تطلبه أنت قبل العربون |
|---|---|---|---|
| الصك | هل للوحدة صك مستقل باسم البائع؟ | الرهن يُسجل على صك محدد | رقم الصك والاستعلام عن حالته |
| حدود الأرض | هل الأرض مفرزة لكل وحدة؟ | تحديد ما يملكه المشتري فعلاً | مطابقة المساحة في الصك مع الواقع |
| رخصة البناء | هل الوحدات مبنية حسب الرخصة؟ | المخالفة قد تخفض التقييم أو تؤخر القبول | صورة الرخصة والمخطط المعتمد |
| شهادة الإكمال | هل اكتمل المشروع رسمياً؟ | الوحدة غير المكتملة تمر بمسار مختلف | ما يثبت اكتمال البناء من المطور |
| الجدار المشترك | هل هو ضمن الحدود ومذكور في المخطط؟ | يمنع النزاع لاحقاً مع الجار | الاطلاع على المخطط المعتمد |
| المقارنات | هل بيعت وحدات مشابهة قريباً؟ | المقيّم يبني رقمه عليها | أسعار وحدات المشروع نفسه |
| الأجزاء المشتركة | من يصون الممرات والمواقف والأسوار؟ | تؤثر على حالة العقار مستقبلاً | ما يوضح ترتيبات الصيانة |
الجدول عام. كل بنك يرتب أولوياته حسب سياسته، وقد يطلب ما ليس فيه.
الصك: نقطة الحسم الأولى
في المشاريع الحديثة يُفرز كل تاون هاوس عادة بصك مستقل، فيصبح الملف بسيطاً. المشكلة تظهر في حالتين.
الأولى: مالك بنى صفاً من الوحدات على أرض واحدة، ثم باعها دون فرز. هنا الصك واحد والملاك كثر. البنك لا يرهن حصة شائعة في أرض يملكها غيرك معك.
الثانية: صك مفرز لكن مساحته لا تطابق ما على الأرض، لأن السور أو الفناء امتد. هذا يظهر عند المقيّم، ويحتاج تصحيحاً قبل الإفراغ.
لتعرف كيف تفحص الصك قبل أي خطوة، راجع كيف تتأكد من صحة صك العقار قبل التمويل.
التقييم: لماذا يختلف رقم التاون هاوس؟
المقيّم يقارن الوحدة بما يشبهها. وأفضل مقارنة للتاون هاوس هي وحدة أخرى في المشروع نفسه، لا فيلا مستقلة في الحي.
ثلاثة أمور تضغط على الرقم عادة: أرض أصغر من الفيلا، وجدار مشترك يقلل الخصوصية، وتشابه الوحدات الذي يجعل السعر محكوماً بآخر صفقة في المشروع. وفي المقابل، المشروع المنظم بأجزاء مشتركة مصانة قد يدعم القيمة.
النتيجة العملية: لا تفترض أن البنك سيموّل السعر المطلوب كاملاً. البنك يبني على الأقل بين السعر والتقييم.
مثال توضيحي: فجوة بين السعر والتقييم
مثال توضيحي، يختلف حسب البنك والراتب والجهة.
موظف حكومي براتب 16,000 ريال وجد تاون هاوس بسعر 1,050,000 ريال. جاء التقييم أقل من السعر.
| البند | المبلغ |
|---|---|
| السعر المتفق عليه | 1,050,000 ريال |
| قيمة التقييم | 980,000 ريال |
| الفرق بين السعر والتقييم | 70,000 ريال |
| أقصى ما يُبنى عليه التمويل في هذا المثال | 980,000 ريال |
الفرق 70,000 ريال لن يغطيه البنك عادة. أمام المشتري ثلاثة خيارات: يفاوض البائع على السعر، أو يدفع الفرق من ماله فوق أي دفعة أولى يطلبها البنك، أو يبحث عن وحدة أخرى. لفهم العلاقة بين الأرقام الثلاثة، اقرأ الفرق بين سعر العقار وقيمة التمويل وقيمة التقييم. وقبل التفاوض، جرّب حاسبة التمويل العقاري لتعرف المبلغ الذي يتحمله راتبك.
تاون هاوس أم فيلا أم شقة؟
من زاوية التمويل العقاري فقط:
- أمام الفيلا المستقلة: التاون هاوس غالباً أرخص ثمناً، وأرضه أصغر، وتقييمه مرتبط بالمشروع أكثر من الحي.
- أمام الشقة: التاون هاوس له أرض تحته ومدخل خاص، فيقترب من منطق تمويل فيلا في الضمان، لكنه يشترك مع الشقة في الاعتماد على ترتيبات الأجزاء المشتركة.
القرار الصحيح يبدأ من راتبك والقسط الذي تتحمله، ثم من الصك والتقييم. نوع الوحدة يأتي بعدهما.
الخطوات
- احسب المبلغ الذي يتحمله راتبك قبل زيارة أي مشروع.
- اطلب رقم صك الوحدة نفسها، وتأكد أنه مستقل وباسم البائع.
- قارن مساحة الصك بالأرض والسور والفناء على الواقع.
- اطلب رخصة البناء وما يثبت اكتمال المشروع.
- اجمع أسعار وحدات مشابهة بيعت في المشروع نفسه.
- اسأل عن ترتيبات صيانة الأجزاء المشتركة.
- اربط العربون في اتفاق البيع بقبول البنك والتقييم.
- قدّم الملف للبنك المناسب، وتابع التقييم ثم الإفراغ والرهن.
في سيولة الإعمار نتعامل مع جميع البنوك، ونقترح البنك المناسب لملفك، وننجز الإجراءات عن بعد دون حضورك، ويُصرف التمويل في حسابك البنكي مباشرة. الأهلية عادةً راتب 10,000 ريال فأكثر ولا تمويل عقاري قائم، حسب سياسة البنك.
أخطاء شائعة
- الاعتماد على كلمة "مفرز" في الإعلان: اطلب رقم الصك وتحقق منه بنفسك. الإعلان ليس صكاً.
- قياس السعر على الفيلا المستقلة: المقيّم يقيس على وحدات المشروع. قارن بها أنت أيضاً.
- إهمال الفناء أو الملحق الإضافي: ما بُني خارج الرخصة قد لا يدخل في التقييم، وقد يؤخر القبول.
- دفع عربون غير مشروط: إن جاء التقييم منخفضاً أو رُفض الصك، قد تخسر العربون.
- تجاهل الأجزاء المشتركة: ممر غير مصان أو سور مشترك متهالك يظهر في تقرير المقيّم.
الأسئلة الشائعة
هل تموّل البنوك التاون هاوس مثل الفيلا؟
في الغالب نعم، إذا كانت للوحدة أرض مفرزة وصك مستقل باسم البائع. يتعامل البنك معها كفيلا صغيرة من حيث الضمان، لكنه يدقق في الأجزاء المشتركة وفي المقارنات داخل المشروع نفسه. القرار النهائي حسب سياسة البنك وتقييمه.
ماذا لو كان صف الوحدات كله على صك واحد؟
هذه أكبر عقبة. البنك يرهن صكاً محدداً، ولا يرهن جزءاً غير مفرز من صك يملكه غيرك. يلزم عادة فرز الوحدة وإصدار صك مستقل لها قبل التمويل.
هل يقيّم المقيّم التاون هاوس بسعر الفيلا المستقلة؟
لا يعتمد على ذلك. المقيّم يبحث عن مبيعات وحدات مشابهة في المشروع نفسه أو قريبة منه، ويأخذ في الحساب الجدار المشترك وصغر الأرض. لذلك قد يأتي التقييم أقل مما يتوقع البائع.
هل يختلف تمويل التاون هاوس الجاهز عن الذي ما زال تحت الإنشاء؟
نعم. الوحدة المكتملة بصك مستقل تُعامل كعقار جاهز. أما الوحدة تحت الإنشاء فتمر بمسار مختلف حسب طريقة بيعها وسياسة البنك، فاسأل البنك عن هذا المسار قبل أي التزام.